

分析师支持Grab收购Atome,尽管盈利提振尚需时日
券商赞扬该交易对在美上市的Grab具有战略意义
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 分析师普遍支持Grab分阶段以15亿美元收购区域性“先买后付”(BNPL)平台Atome Financial的交易,并认为尽管财务回报有所延迟,但这笔交易是在东南亚扩大数字贷款规模的战略捷径。
总部位于新加坡的超级应用Grab于周二(9月15日)宣布,将首先以现金收购60%的控股权,该笔交易将完全由其超过53亿美元的现金余额提供资金,第一阶段的交割目标定于2027年第三季度。
第二阶段将在两年后根据与业绩挂钩的估值框架收购剩余的40%股份,该框架的估值下限为20亿美元,上限为45亿美元。
多家券商将此交易描述为对在美上市的Grab的一次战略性收购,指出收购Atome的2500万累计用户、3万个商户合作伙伴以及10亿美元的总贷款组合,能以远超内生增长的速度迅速扩大规模。
Macquarie Capital分析师Zhiwei Foo强调,在公司内部建立同等的承销能力需要耗费更多的时间和资本。他给予Grab“跑赢大盘”评级,并将目标价设定为5.55美元。
花旗银行(Citi)分析师Alicia Yap指出,该交易抢占了区域金融科技竞争对手的先机,同时增强了Grab的“用户数据飞轮”效应,从而推动了关键零售和杂货领域的更高交易额。
回报延迟
公告发布后,Grab管理层上调了其2028财年的业绩展望,将调整后的税息折旧及摊销前利润(Ebitda)目标从15亿美元提高至17亿美元。
公司还提出了5亿美元的金融服务Ebitda目标,并预计到2028年,其收入复合年增长率将超过30%。
这些目标轻松超越了分析师的预期,其中包括Macquarie此前的16亿美元Ebitda模型,以及星展银行(DBS)引述的22%的普遍收入增长预期。
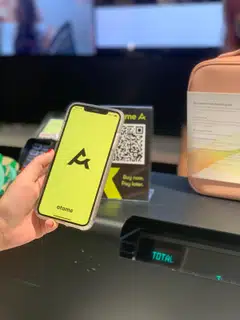
然而,由于第一阶段交易要到2027年底才能完成,因此短期内的盈利贡献仍然有限。
星展银行分析师Sachin Mittal指出,该交易的估值约为营收运行率的三倍,与全球“先买后付”同行的平均水平相当,因此是公允的。但他强调,盈利催化剂将集中在2028财年后半段显现。他给予Grab“买入”评级,并将目标价上调至5.93美元。
花旗银行表示,预计短期内Grab的股价将区间震荡,因为市场需要消化整合风险,但其加速实施的9亿美元股票回购计划将为股价提供支撑。
该公司也在周二宣布了这项回购计划。如果完全执行,自2024年以来的总回购金额将达到17.5亿美元。
此次回购将由Grab现有的现金国库提供资金。截至6月30日,其总现金流动性为74亿美元,净现金流动性为54亿美元。
按当前股价计算,此次回购将相当于其流通的A类普通股的约10%。
在Atome交易宣布后的两天内,Grab在纳斯达克的股价下跌了6.8%,于周三收于2.87美元。自2025年9月达到6.62美元的峰值以来,该股已下跌约56.6%。
Macquarie将Grab近期股价的疲软归因于丰田汽车(Toyota Motor)出售其在该公司持有的全部5%股份,而非经营性疲弱。
Foo表示,他认为此次回调过度,并指出Grab股票目前的交易价格是其2026年预期市盈率的22倍,而其2026年至2028年的每股收益复合年增长率预计为54%。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Quarter of Singtel special discounted shares sold ahead of CPF Board transfer

Why Tan Aik Keong of digital solutions specialist Agmo wants to make himself less indispensable

Asia needs new energy security architecture

