

增长及供应链前景改善,分析师上调SIA Engineering股票评级
分析师的乐观预测基于该公司发布的第二季度业绩,其净利润增长13.5%至4040万新元
本文由 AI 翻译,关键事实请以原文为准。
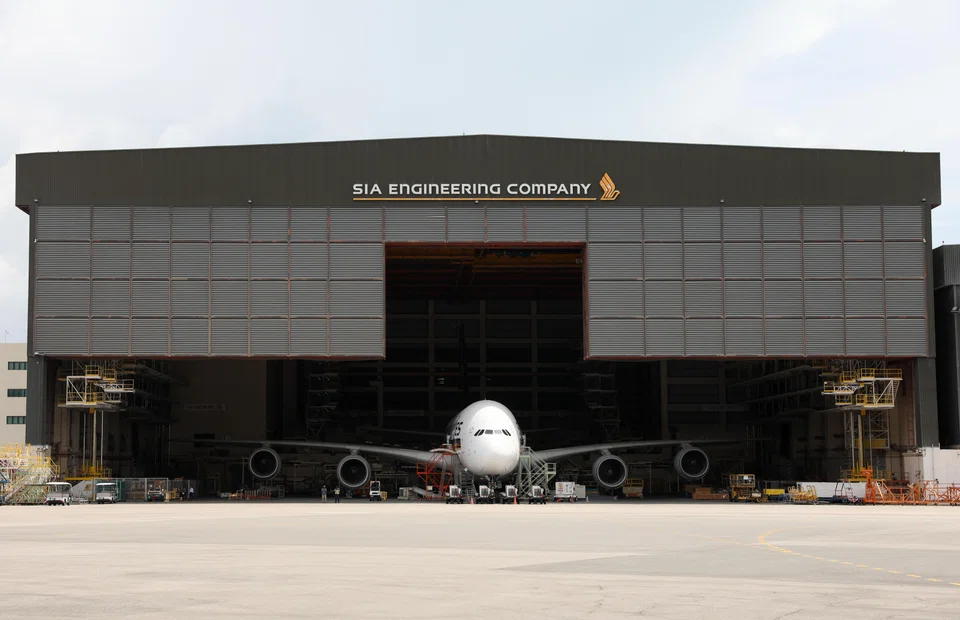
【新加坡】基于供应链限制的缓解和新的增长举措,分析师们正转为看好 SIA Engineering 。在该公司发布上半年业绩后,至少有两家券商上调了对其股票的评级。
CGS International (CGSI) 于周四(11月6日)将该股评级从“减持”上调至“增持”。UOB KayHian 也将这家 Singapore Airlines 子公司的评级上调至“买入”。
CGSI的分析师Raymond Yap在其报告中指出,此次评级上调是由于公司前景有所改善,零部件和材料供应链的限制得到缓解,从而使公司能够提高发动机和部件维修的产量。
Yap将该股的目标价从3.10新元上调至4新元。
在其截至9月份的季度财报中,这家维护、修理和大修(MRO)服务提供商报告期内净利润增长13.5%至4040万新元;这使其上半年的核心净利润达到8340万新元。
CGS International和UOB KayHian(UOBKH)认为这一业绩“符合预期”;而DBS的分析师则评估其“略高于预期,这得益于定价改善和联营公司更强劲的业绩支持”。
分析师指出,一项亏损性合同带来的400万新元减值以及新扩张项目的初期投入成本,部分抵消了利润增长。不过,随着增长势头增强,这些初期成本预计将逐渐减少。
CGSI的Yap指出,这些扩张成本与SIA Engineering在柬埔寨的新航线维修业务及其新的马来西亚基地维修(BMM)合资企业有关,但他认为这些是“在全球需求持续强劲的MRO市场中,为实现长期增长而进行的投资”。
UOB KayHian的分析师Roy Chen表示:“管理层观察到2026财年上半年的备件供应有显著改善……并预计这一改善趋势将持续到2027财年;这应该会支持SIA Engineering的盈利前景。”
Chen将其目标价从3.41新元上调至3.92新元,并指出,供应链改善带来的盈利提升能够“在很大程度上缓解”近期的初期成本所带来的拖累。
分析师们关注这些新的增长举措。CGSI指出,BMM合资企业将于2025年12月前开始运营,一旦其第二个机库投入运营,可将公司的重度维修能力提升约40%。
维持“买入”评级的DBS分析师Jason Sum指出,新发动机和部件能力的开发、其在梳邦(Subang)的基地维修设施产能的提升,以及在马来西亚和柬埔寨的新MRO合资企业,是公司中期盈利的关键驱动因素。
他指出,鉴于集团拥有4.85亿新元的“强劲净现金头寸”,其财务灵活性非常显著。他表示,这种流动性为通过提高股息或回购股票来提升股东回报提供了空间,从而支持长期价值创造。
Sum说:“市场仍然低估了SIA Engineering的中期盈利潜力。”他将目标价从3.50新元上调至4.00新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status
Director of PR firm sacked for secretly recording internal meeting loses wrongful dismissal claim
Firms linked to haze pledge cooperation in meeting with Shanmugam; government to table changes to haze law

