超越酒店业:Far East Orchard 借力学生住宿业务建立经常性收入
公司旨在扩大该业务板块并建立基金管理能力
本文由 AI 翻译,关键事实请以原文为准。
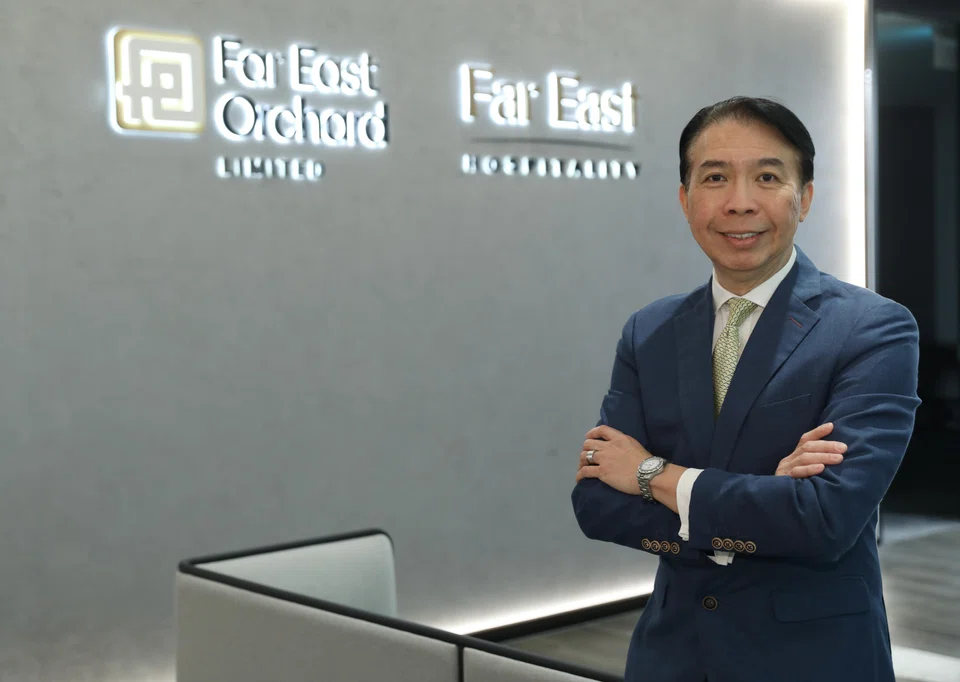
【新加坡】2020年1月1日,当房地产资深人士 Alan Tang 接任远东乌节(Far East Orchard,简称 FEOR)的集团首席执行官时,鲜有人能预见到世界会因新冠疫情的蔓延而发生如此迅速的变化。
短短几周内,各国边境关闭,旅游业陷入停滞——这对于一家业务严重依赖全球酒店业的公司而言,无疑是突如其来的冲击。
“第一年非常艰难,”Tang 在最近接受《商业时报》(The Business Times)采访时回忆道。就在采访前不久,该集团公布了截至9月30日的九个月业绩,其净利润同比增长一倍,达到3760万新元。
他表示:“当时我正努力了解公司业务,并与我的同事和团队互相熟悉,而这一切都发生在封锁和限制措施之中。”
然而,这场动荡也带来了一线机遇。
当酒店业务陷入停顿时,该集团在英国的专业学生公寓(purpose-built student accommodation,简称 PBSA)投资组合却保持稳定,因为大多数学生仍住在公寓内,并通过线上方式上课。
在酒店业务方面,Tang 称赞其团队成功争取到政府业务,从而维持了酒店的运营。即便如此,这场危机还是暴露了酒店业的脆弱性。
到2020年中期,Tang 召集了一次战略评估,并由此制定了“FEOR25”计划——这是一项五年计划,旨在通过发展酒店和PBSA业务,到2025年分别将客房和床位数量增加到25,000间和5,000个,从而建立一个更具韧性的住宿平台。
他表示:“新冠疫情帮助我们坚定了决心,”并指出公司需要在酒店业务之外实现多元化,并加强经常性收入。
学生住宿业务成为关键利润驱动力
自那时起,集团的PBSA业务稳步扩张,并且其营业利润确实已超过酒店业务。根据其2024年年度报告,该业务的营业利润在2024年增至3710万新元,是2020年1360万新元的两倍多。
与此同时,随着旅游业的复苏,酒店业务也从2020年亏损1870万新元,恢复到2024年实现盈利2910万新元。
在评估“FEOR25”计划的成果时,Tang 回顾说,集团“在新冠疫情最严重的时候,已经尽了最大努力”。
PBSA业务的增长“超出了预期”,这得益于公司持有了英国运营商 Homes For Students (HFS) 的多数股权,后者管理着超过55,000个床位。
然而,在酒店业务方面,Tang 承认 FEOR 将“无法实现25,000间客房的酒店业务目标”,他列举的原因包括利率上升和开发成本高企。
尽管如此,PBSA业务的韧性帮助平衡了投资组合。Tang 说:“所以我认为,归根结底,手头总有可以调动的杠杆是件好事。我会说这是一个相当不错的结果。”
该集团还推出了首只基金——FE UK PBSA Development Fund。该基金于6月完成募集,共筹得9600万英镑(约合1.66亿新元)。
Tang 形容这只基金是“锦上添花”,他表示,虽然基金并非“FEOR25”最初路线图的一部分,但它使 FEOR 能够在不增加资产负债表压力的情况下扩大其PBSA业务,同时还能产生经常性的费用收入,并加强其综合住宿平台。
随着“FEOR25”计划接近最后一年,该集团正在制定其下一个发展路线图,内部非正式地称之为“FEOR2030”。
Tang 表示,该计划可能会深化 FEOR 的基金管理能力,拓展至共享居住(co-living)或建房出租(build-to-rent)等相邻的住宿领域,并继续在英国和欧洲发展PBSA业务。
远东乌节在不同市场的布局
尽管如此,Tang 在集团资本部署方面仍然保持审慎。他表示,在新加坡,疫情后的旅游热潮已经见顶。
但 Tang 指出,尽管“被压抑的需求为(集团)带来了非常强劲的复苏”,但游客水平仍低于2019年,而且不断上涨的劳动力和运营成本正在抵消利润。
在澳大利亚,作为 FEOR 最大的酒店业务基地,其复苏情况并不均衡。
他表示:“澳大利亚是一个幅员辽阔的大陆,所以复苏的步伐各不相同。例如,悉尼的情况就比墨尔本好。”
该集团正在翻新旗下酒店,如 Rendezvous Perth Scarborough 和 Adina Sydney Darling Harbour。
Tang 表示,这些资产属于 FEOR 资产生命周期计划的一部分,即在物业增值后对其进行评估,以确定潜在的剥离机会。目前尚未做出任何决定,但一些较早的非核心投资项目“已被列入出售计划”。
在强劲的结构性需求支撑下,英国仍然是该集团PBSA业务的核心市场。
但障碍依然存在。Tang 说:“目前的挑战是建筑成本以及监管流程,”他补充说,这包括更严格的消防安全规定和承包商能力有限等问题。
日本是另一个亮点。在旅游业蓬勃发展的背景下,Tang 称之为“当前酒店业的一颗耀眼明星”,尽管竞争非常激烈。
除英国外,欧洲为 HFS 平台提供了更长期的发展机遇,而美国市场仍处于“困境”,并非优先考虑的市场。
股价尚未反映公司估值
然而,一些投资者可能尚未完全认识到 FEOR 已经革新了其商业模式。
近年来,该公司股价一直在1新元左右徘徊,不过在7月份曾创下1.32新元的52周新高。今年迄今,该股已上涨约15%。
SAC Capital 在10月份一份未予评级的报告中指出,该股的12个月追踪市盈率为10.5倍,远低于主板19.9倍的平均水平。
尽管 FEOR 的净利润在2024财年增至5900万新元,是2020财年150万新元的三十九倍多,但股价表现仍未跟上。
当被问及这一差距时,Tang 表示,投资者的看法尚未跟上公司的转型步伐。
他补充说,FEOR 仍常常被视为一家房地产开发商。
“我们已经超越了那个阶段。我们不再是开发商了——我们正在建立我们的经常性收入基础。这是我们需要不断强调的故事,以便市场了解我们正在努力实现的目标。”