

盈利增长势头强劲 券商上调海指目标价
例如,DBS Group Research 预测,海峡时报指数到2026年底将达到5850点。
本文由 AI 翻译,关键事实请以原文为准。
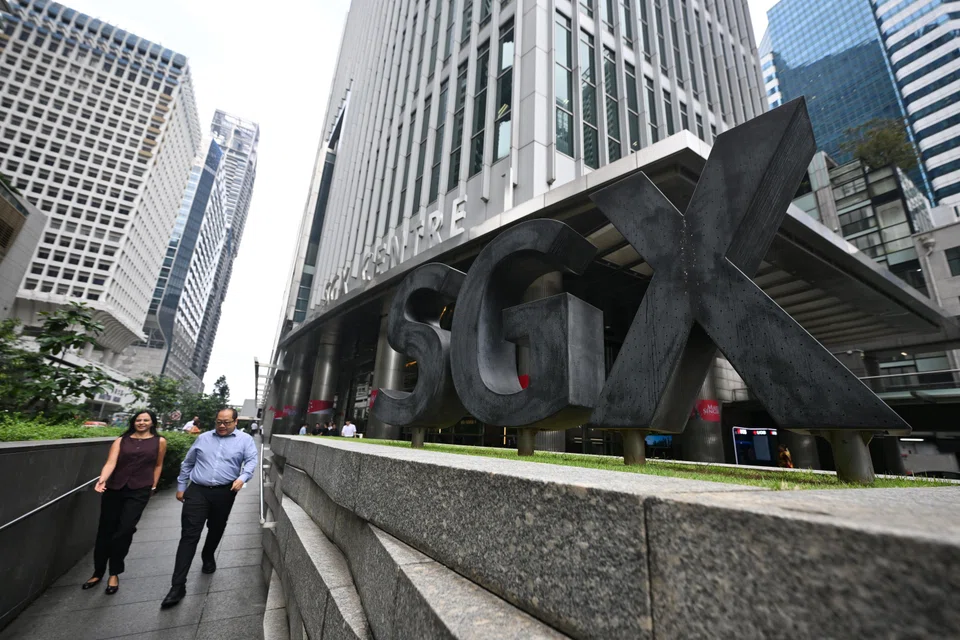
[新加坡] 随着2026年第四季度临近,一些券商已上调其对海峡时报指数(STI)的目标价,这反映出在稳健的企业盈利和宏观经济韧性的支撑下,市场乐观情绪日益增长。
新交所市场策略师 Geoff Howie 在8月27日的一份报告中写道,目前市场对海指的12个月普遍目标价为6140点,意味着约有5.5%的上涨空间。
他指出,这一转变表明,基于个别公司基本面的目标价终于赶上了过去一年中更为乐观的宏观经济预测。
海指于周五(9月4日)本交易周收盘时报5801.96点。
他表示,自去年底以来,该指数已上涨约25%,随着市场攀升,分析师们也持续上调其目标价。尽管在2022年和2023年,分析师曾认为该指数的估值低于其公允价值15%至19%,但如今的情况已大不相同。
Howie 在其报告中表示,近期的上涨主要源于公司盈利增加,而非仅仅因为市场估值便宜。这得益于权重股银行上调其远期目标,以及各行业普遍实现了强劲的盈利。
以下是各大主要券商对海指未来12个月的展望综述:
Maybank(12个月目标价:6800点)
Maybank 研究部主管 Thilan Wickramasinghe 提出了一个牛市情景下的12个月目标价,即6800点。
该公司预计,新加坡的稳定溢价、大型股改革以及中小型股的价值释放这几大因素的结合,将推动此轮上涨。
股市发展计划(EQDP)所带来的日益增强的流动性势头,预计也将在这一时期内推高估值。
UOB Kay Hian(12个月目标价:6682点)
UOB Kay Hian 的分析师于8月25日设定了6682点的目标价,这意味着海指有18%的上涨空间。
该目标价意味着一个合理的2026年远期市盈率(PE)为18.2倍。
该券商的此估值基于2.5%的无风险利率和3%的股权风险溢价。该券商称,目前的股权风险溢价较其长期平均水平低一个标准差。
DBS Group Research(12个月目标价:6110点)
DBS 于周一(8月31日)提出了6110点的12个月目标价,该目标价是在6430点的综合自下而上目标价基础上给予5%的折让后得出的;与此同时,DBS 也将其年终目标价上调至5850点。
此次上调的支撑因素包括指数权重股银行的目标价被调高,以及在上半年/第二季度财报季中观察到的普遍良好的盈利表现。
尽管新加坡股市受益于更强劲的国内生产总值增长、具吸引力的股息收益率、避险天堂地位以及新加坡金融管理局(MAS)的支持,但 DBS 认为未来的进一步上涨将由盈利驱动,而非估值倍数的扩张,因为海指的远期市盈率已高达16.7倍,存在估值溢价。
Macquarie Group(12个月目标价:6000点)
Macquarie Group 的亚细安股票研究主管 Jayden Vantarakis 在7月份将其对海指的12个月目标价上调至6000点,若计入4.1%的股息收益率,这意味着市场的总回报率为14%。
该目标价的依据是预计明年指数盈利将增长8%,以及其研究范围内个股的上涨潜力。
Macquarie 指出,在高价值制造业产业群和服务业扩张的推动下,强劲的经济增长为企业盈利创造了一个非常有利的环境。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Brokers maintain ‘buy’ on CDL despite investor reservations over strategic review

Deal between tycoon friends sparks scrutiny of Philippine power sector

Hwa Seng Builder, two China companies win S$1.2 billion Tuas Road Viaduct phase two contracts

