DBS否认其印尼子公司与中亚银行合并传闻;分析师认为此交易有其合理之处
这家新加坡银行此前曾与印尼的潜在收购案联系在一起
本文由 AI 翻译,关键事实请以原文为准。
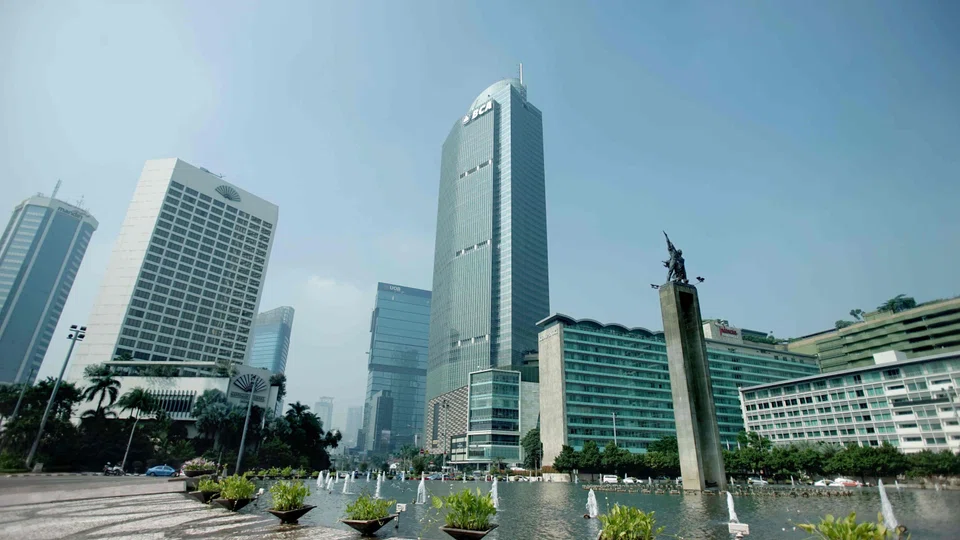
【新加坡/雅加达】在有关潜在交易的传闻导致印尼中亚银行(Bank Central Asia, 简称BCA)股价跃升后,DBS否认了市场关于其印尼银行子公司可能与BCA合并的传闻。
“此传闻不属实,”一位DBS发言人告诉《商业时报》。《商业时报》也已联系BCA征求意见,但在撰稿时未收到回复。
作为在印尼证券交易所上市的最大银行之一,BCA的股价周三飙升超过7%,收于5275印尼盾。
截至周四中午,其股价回落至5025印尼盾,而DBS的股价则微跌0.02新元(即0.03%),至73.93新元。
市场猜测,DBS印尼公司可能通过一项非现金交易与BCA合并,DBS将以其持有的DBS印尼公司99%的股份,换取BCA新发行的股票。BCA持有DBS印尼公司剩余1%的股份。
根据传闻中的交易方案,BCA将继续作为主要实体,而DBS则将成为BCA的股东。
根据其最新的月度财务报表,截至2026年8月31日,DBS印尼公司的总资产为164.83万亿印尼盾(约合91亿美元),同比增长10.9%。
在截至8月的八个月里,该银行的净利润为1.27万亿印尼盾,同比下降1.4%。
潜在益处
尽管DBS否认了合并传闻,但分析师们表示,将其印尼业务与BCA合并可能会带来潜在的好处,不过他们对此类交易的财务收益和可行性仍持谨慎态度。
Four Capital的首席投资官Ricky Ho表示:“从战略角度来看,我能理解这笔交易的逻辑。”
他指出,DBS印尼公司在企业银行业务、资金管理、财富管理和机构客户方面拥有成熟的专营权,这可以与BCA“异常强大”的国内存款业务、支付生态系统和零售分销网络形成互补。
“两者的结合可以在企业贷款、交易银行业务、跨界融资、财富管理和手续费收入方面创造机会。”
然而,Ho指出,这笔交易的财务贡献可能相对有限,他“很难”看出仅此一项交易如何能从根本上改变BCA的盈利轨迹,或成为其估值大幅重估的理由。
Mirae Asset Sekuritas的分析师Muhammad Nurkholis Syafruddin表示,在MSCI提议将印尼降级为独立市场(Standalone Market)地位所带来的不确定性中,BCA的估值大幅下跌,这在理论上可能使该银行对战略投资者更具吸引力。
他表示:“然而,任何潜在的收购都将取决于几个因素,包括股东意愿、融资能力和监管批准。”
按资产计算,BCA是印尼最大的私营银行,截至2026年9月,其总资产达1641万亿印尼盾。针记集团(Djarum Group)旗下的投资控股公司Dwimuria仍是BCA的控股股东,持股比例为54.94%。
今年以来,在更广泛的市场波动、外国投资者资金外流以及对MSCI可能重新划分印尼市场类别的担忧中,BCA的估值承受了巨大压力。截至10月底,其股价年初至今已下跌约35%,使其市值降至约648万亿印尼盾。
DBS此前的收购尝试
DBS此前曾与印尼的潜在收购案联系在一起。
2025年,媒体报道曾指出DBS和马来西亚的联昌国际银行(CIMB)是收购印尼泛印银行(Panin Bank)控股权的热门竞购方。
然而,据报道,由于未能满足卖方的价格预期,两家银行最终都未提交具有约束力的收购要约。
DBS还曾在2012年4月尝试在印尼进行一项重大收购,当时该行同意以约62亿新元收购印尼金融银行(Bank Danamon)67.37%的股份。
该交易最终于2013年8月失败,原因是印尼央行当时仅批准了最高40%的初步收购,而增持股份则需满足进一步的监管考量,包括为印尼银行提供进入新加坡市场的对等机会。
根据Mirae的一份报告,这次失败的交易凸显了跨境银行收购的复杂性,在这种情况下,仅靠商业吸引力可能不足以确保交易完成。
在此背景下,Four Capital的Ho表示,对这起传闻中交易的任何评估都将取决于其结构和估值,关键考量因素包括换股比例、新发行股票的数量,以及该交易在股权稀释后是否会增厚每股收益。
他补充说,BCA的股本回报率、资本充足率和成本收入比也是重要的考量因素。
Ho指出,一个更根本的问题是,DBS为何要放弃其印尼银行业务的直接控制权,以换取BCA的少数股权。
他补充说,一项定价合理的交易可能对双方都有意义,尤其是当DBS认为,获得BCA业务的敞口比维持对其印尼子公司的直接控制更有价值时。
Ho说:“但在不了解拟议估值、股权结构、预期协同效应以及双方股东战略意图的情况下,我不会自动将这一传闻解读为对BCA的利好消息。”
“一次好的收购不仅仅是收购一项盈利的业务,而是以一个能为现有股东创造价值的价格来收购这项业务。”