

DBS在亚太区促成200亿新元数据中心交易,人工智能热潮考验银行融资上限
若替代融资渠道和债务再循环模式未能成形,亚洲数据中心的建设步伐可能放缓
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】由于对人工智能基础设施(从数据中心到半导体)的需求空前激增,开始考验传统银行的融资能力上限, DBS 在2025年在亚太地区安排了超过200亿新元的数据中心融资。
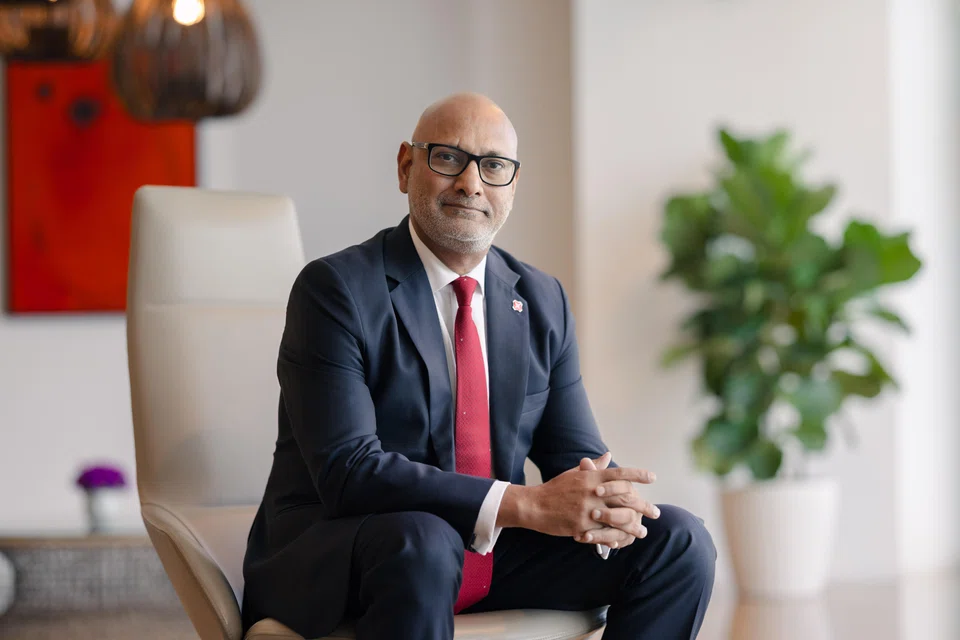
DBS电信、媒体和科技部全球主管Amit Sinha估计,主要数据中心超大规模运营商(如Google和Microsoft)及其供应商的总资本支出在2026年可能达到1万亿美元。
他指出,全球人工智能热潮已推动这些公司的资本支出(capex)同比增长70%至80%。
鉴于这种增长势头丝毫没有放缓的迹象,他预计数据中心的资本支出将从2025年记录的3750亿美元,到2030年攀升至4万亿至7万亿美元之间。
但随着超大规模运营商寻求资金以支持其雄心勃勃的增长目标,银行也在调整对此类项目的融资方式。
为了管理风险敞口,贷款机构日益倾向于对大型交易进行联合融资或组建银团贷款。2025年,DBS和UOB为巴淡岛的一个数据中心园区联合提供了6.7万亿印尼盾(约合5.3亿新元)的贷款。
近年来,OCBC和Standard Chartered等其他银行也一直积极为亚洲各地的数据中心发展项目提供融资。
然而,Sinha警告称,如果基础设施支出继续以当前甚至更快的速度增长,贷款机构将面临触及单一借款人授信上限的风险,并最终耗尽其资产负债表容量。
为了在美国规避此类限制,超大规模运营商的开发商正日益转向更成熟的融资结构以实现资本再循环。
这些结构包括资产支持证券(ABS)、商业抵押贷款支持证券(CMBS),以及近期的评级债券市场。ABS是由非抵押贷款支持的债券,而CMBS是ABS的一个子集,完全由商业地产抵押贷款支持。
Sinha表示,尽管此类结构在美国已相当成熟,但在亚洲仍基本缺席。
相反,该地区一直严重依赖房地产投资信托(Reit)模式来为数据中心资产融资。但这类信托通常只投资于已完工、能产生收入的资产,这将其作用限制在项目生命周期的后期阶段。
新加坡交易所目前有三只上市的数据中心Reit,分别是 Keppel DC Reit 、 NTT DC Reit 和 Digital Core Reit 。
Sinha表示,DBS正致力于在亚洲引入美式资本再循环框架,以填补他所称的融资生态系统中缺失的“中间环节”。
他预计,这类结构将首先出现在私募市场,面向小部分投资者,然后再逐步扩展到公开市场。
与此同时,他提醒说,数据中心市场的新进入者正在采用更激进的融资和租赁结构,包括更短的租赁期和更严格的合同条款。
虽然较短的租约可以支持更高的租金,但对运营商和贷款机构而言,这也增加了运营和再融资风险,因为这些参与者中有许多是由私募股权资本支持的。
若替代融资渠道和债务再循环模式未能成形,亚洲数据中心的建设步伐可能放缓,从而制约该地区更广泛的数字基础设施发展雄心。
但尽管存在这些挑战,Sinha仍然相信该行业将继续增长,这得益于对人工智能基础设施的强劲基础需求,以及传统银行贷款之外不断扩大的资本池的支持。
“我们只需要保持高度警惕,以确保我们清楚自己的界限在哪里,”他说。
TRENDING NOW

South-east Asia has lost Nvidia’s best salesman

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Peter Kwee’s Ridley Park bungalow on the market with S$100 million asking price

Beyond the greenback, Vietnam’s big borrowers turn to Asian-currency bonds

