

“黄金并非总能在危机中表现良好”:抛售潮显示流动性需求胜过避险吸引力
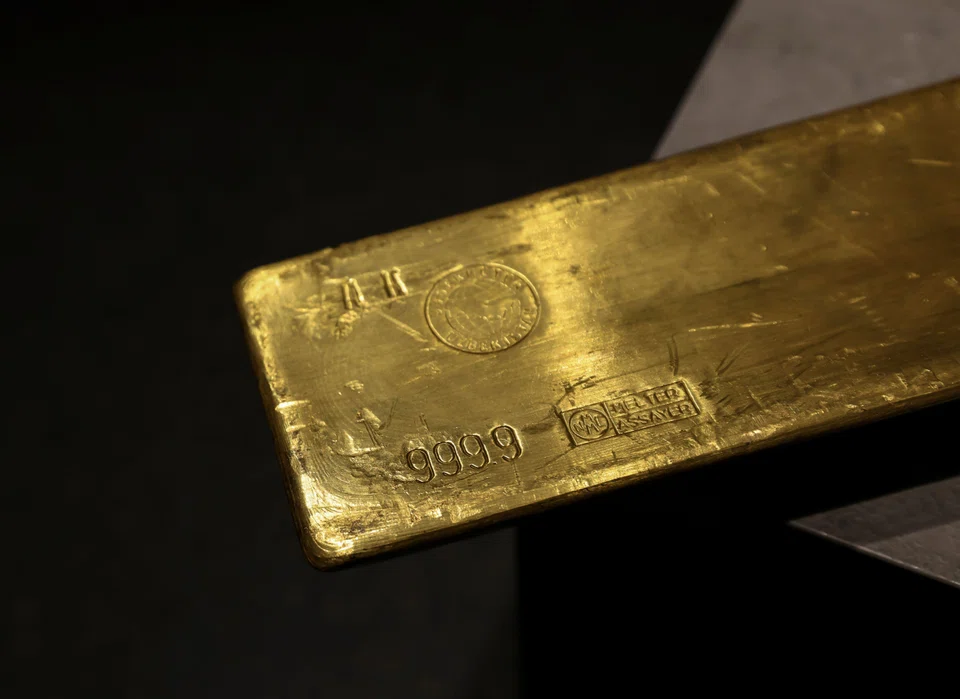
在中东战事背景下,黄金价格回落是典型现象——当不确定性演变为全面危机时,黄金通常会如此表现。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在传统的投资策略中,当不确定性达到顶峰时,黄金是首选资产。
但随着伊朗战事的加剧,黄金价格承受了压力,促使投资者出售黄金以筹集现金。
从2月28日战争爆发至周四(3月26日)下午6时,黄金价格下跌了14.6%。然而,在经历了连续九个交易日的下跌后,金价已经企稳,期间投资者正在权衡美国和伊朗就结束战争谈判所发表的矛盾声明。
市场观察人士告诉《商业时报》(The Business Times),在中东战事背景下,黄金价格的回落实际上与历史模式一致:一旦不确定性演变为全面危机,黄金往往会表现不佳。
Franklin Equity的投资组合经理Steve Land在谈到不确定时期与实际危机之间的“巨大差异”时表示:“从历史上看,黄金在危机时期的表现并不好。”
他指出,在2008年全球金融危机和2020年新冠疫情期间,由于投资者争相寻求流动性,黄金也“与其他所有资产一样被大量抛售”。他补充说:“当真正的危机来临时,黄金往往只是人们可以用来获取流动性的又一种工具。”
资本重新配置到能源领域
与此同时,由于中东地区基础设施受损和供应链中断,石油和天然气价格飙升,引发了资本向能源市场的转移。
State Street Investment Management的亚太区黄金策略师Robin Tsui表示,黄金在冲突前的上涨使其“容易受到获利了结和技术性抛售的影响”,同时一些投资者在更广泛的市场波动中出售黄金以筹集流动性。
风险格局的变化也引发了机构投资者之间的战术性轮换,他们试图利用能源市场的波动性获利。
Franklin Equity的Land证实了综合型基金在配置上向能源生产商出现了“强劲的转变”。
“我们也在我们的自然资源基金内部采取了类似措施。我们在危机之初卖出了一些矿业股,并买入了一些其他股票,所以我们理解这种交易背后的逻辑,”他说。
无收益资产面临的障碍
与此同时,黄金也面临着宏观层面的阻力,因为伊朗冲突引发的能源驱动型通胀,已经给投资者对美国联邦储备局(美联储)近期降息的预期蒙上了阴影。
世界黄金协会(World Gold Council)亚太区(不含中国)负责人兼全球央行主管Fan Shaokai表示,利率预期“对金价的影响比预期的要大”。更高的通胀风险进一步支撑了实际收益率,而这对黄金这样的无收益资产来说是一个“关键的阻力”。他解释说:“在当前环境下,持续的地缘政治压力加上不断上涨的能源价格,往往会使资本流向以美元计价的资产,这在一定程度上削弱了黄金传统的避险作用。”
William Blair新兴市场债务团队的高级企业信贷与可持续发展分析师Alexandra Symeonidi指出,虽然地缘政治风险和紧张局势加剧通常对黄金有利,但“这次情况有所不同”,因为近年来黄金与美元的负相关性有所增强。
过去四年中,各国央行一直是黄金购买的主力军。Symeonidi指出,尽管当前金价更有利于央行购买,但这些银行可能会优先考虑捍卫本国货币、财政问题以及国际收支问题,尤其是在石油进口经济体中。
Tsui也预计,亚洲各国央行不会仅仅因为价格下跌就大幅加快购买黄金的步伐。但他补充说:“近期的价格回调不太可能减缓持续的增持步伐,因为各国央行通常会随着时间的推移进行战略性黄金购买。”
Tsui表示,亚洲央行购买黄金的关键驱动因素包括国库资产多元化,以及与西方央行相比,其黄金配置相对于外汇国库的比例较低。
“健康的去杠杆化”
在中东紧张局势升级的背景下,近期金价走软,揭示了投资者中出现了一段被迫清算的阶段。
世界黄金协会的Fan表示:“尽管黄金在历史上表现出韧性,并且在市场承压期后往往是首批复苏的资产类别之一,但它并非完全不受短期波动的影响。”
Franklin Equity的Land评论说,在危机中,黄金最初的投机热潮已经让位于行业内“健康的去杠杆化”,尤其是在去年进入自然资源和矿业股票领域的对冲基金中。
“如此大的波动性简直摧毁了许多这类策略,”他说,并补充说,资本正被抽走以弥补其他地方的亏损。
尽管这很“痛苦”,但Land表示希望这能促使更多由基本面驱动的资金回归该行业。
展望未来,Fan说:“如果石油供应的限制持续存在并导致通胀压力,这可能会给金价带来下行压力。”
然而,地缘政治局势的进一步升级可能会推动避险需求,从而支撑黄金。
Fan指出,除了眼前的冲突之外,美国利率的走向、美元的强弱以及央行的购买活动,仍将是近期至中期黄金价格的关键驱动因素。
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
New launch or resale unit? Here’s a guide for homebuyers

The lesser-known prospects in the Asian chipmaking supply chain

Cliff Tan has 7 million followers and a 4-month waitlist. Why won’t he expand his business?

