

美联储加息为新加坡银行息差提供生命线,大华银行或受最大影响
随着美国利率走高传导至Sora和银行贷款账目,提振作用或在2027年更为显著
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】美国联邦储备局(The US Federal Reserve)恢复加息,或将开始扭转新加坡银行面临的最大盈利阻力之一,不过分析师预计,相关效益要到2027年才会更加显著。
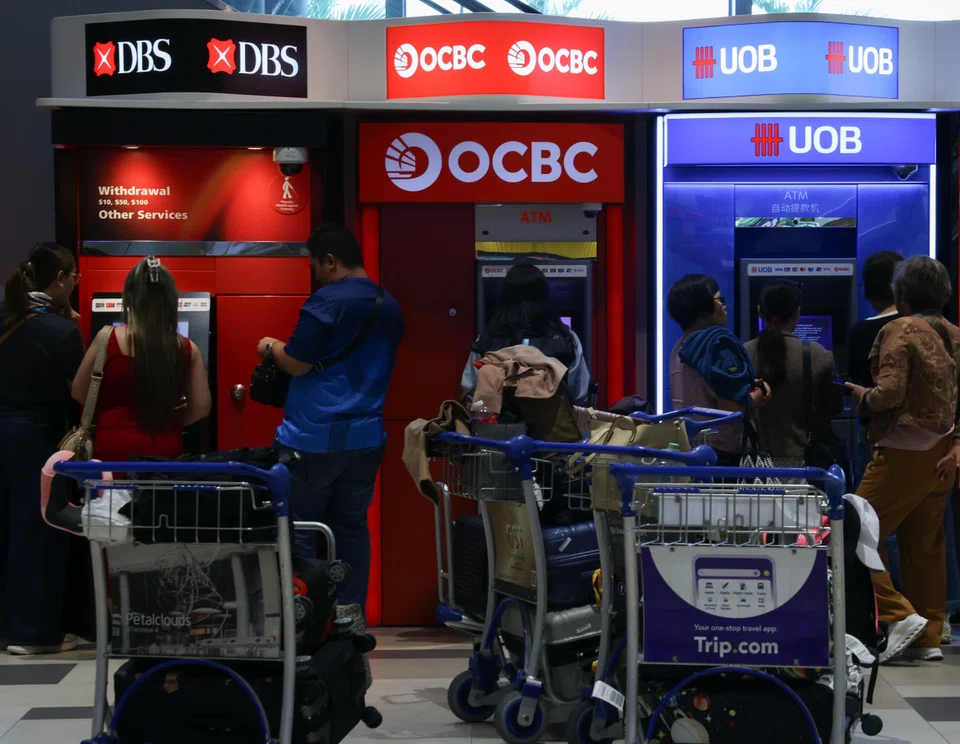
分析师告诉《商业时报》(The Business Times),继今年上半年利率下滑对星展银行 (DBS)、华侨银行 (OCBC) 和大华银行 (UOB) 的净利息收入 (NII) 造成压力后,走高的新元利率应会支撑它们的净息差 (NIM)。
他们补充说,鉴于大华银行对净利息收入的依赖性更大,且新元贷款敞口也更大,其业绩可能在三家银行中最为敏感。
Morningstar股票分析师 Kathy Chan 告诉《商业时报》:“总的来说,我们预计在美联储加息25个基点后,新加坡银行将从净息差扩大中受益。”
但她表示,由于美国加息、其传导至基准利率“新加坡隔夜利率平均值”(Sora) 以及银行贷款最终重新定价之间存在滞后性,因此明年产生的影响应会更大。
Chan 补充说:“对于2026年,我们继续预计强劲的非利息收入增长将是更大的盈利驱动力。”
美联储于周三将其基准利率上调25个基点至3.75%至4%的区间,这是自2023年以来的首次加息。
其最新预测指向将进一步收紧政策。2026年底和2027年底的政策利率预测中值均升至4.1%,而18位决策者中有16位预计今年至少还会再加息一次。
大华银行的经济团队目前预计,在美联储于明年剩余时间维持利率不变之前,还会有两次25个基点的加息——分别在12月和2027年第一季度。该团队也认为其对美元、美国利率和Sora的预测存在上行风险。
大华银行对Sora上涨最为敏感
对本地银行的影响程度,取决于美联储的紧缩政策在多大程度上会传导至Sora。
Macquarie Capital 的亚细安股票研究主管 Jayden Vantarakis 告诉《商业时报》,Macquarie 目前预计美联储将在2027年第一季度前加息三次,每次25个基点,高于此前预测的两次。
该机构预计,到2027年下半年,Sora将从2026年第二季度的平均低点1.06%上涨约70个基点。
他说:“美联储更为鹰派的立场意味着美元将进一步走强,Sora与有担保隔夜融资利率(美元利率的关键基准)之间的差距也将有缩小的空间。”
Macquarie 认为大华银行受利率上升的影响最大。该行约43%的贷款以新元计价,而星展银行和华侨银行的这一比例为37%至38%;同时,净利息收入占大华银行营收的66%,而其两家同行的这一比例约为58%。
对星展银行而言,影响则不那么直接。该行在8月表示,其美元账目对利率上升仍然呈负向敏感,美元利率每上升1个基点,年化净利息收入就减少约400万新元。
Chan 表示,这可能会部分抵消新元利率上升带来的好处,但 Morningstar 仍认为星展银行是高利率环境的净受益者。
这一转变发生于三家银行在第二季度均面临息差压力之后。
星展银行的净利息收入同比下降2%至35.8亿新元,净息差降至1.9%,尽管其净利润增长了9%至30.8亿新元。华侨银行的净利息收入下滑1%至22.6亿新元,而大华银行则下降2%至约23亿新元。
它们的盈利反而受到财富管理、收费、交易和资产负债表增长等领域的支撑。
当前的利率背景也已明显不同于各银行8月份发布业绩指引时所依据的假设。
星展银行当时预计今年美国不会加息,Sora将维持在1.2%左右;而华侨银行的展望则是基于联邦基金利率不变以及三个月Sora平均值在1.2%左右的前提。
大华银行在第二季度业绩发布时,维持了全年净息差在1.75%至1.80%的指引。
然而,利率上升也增加了借款人面临压力的风险。
Bloomberg Intelligence 的高级信贷分析师 Rena Kwok 告诉《商业时报》,在严格的风险控制和审慎的承保标准支持下,新加坡银行的资产质量应能保持“结构性韧性”。
她指出,截至第二季度,银行体系的不良贷款总额比率仅为0.96%。
Kwok 预计,如果利率保持高位,在更强的息差韧性、资产质量和充足拨备的支撑下,星展银行的信贷指标表现将优于其主要同行。
更广泛的市场影响
除了银行业,策略师们预计美联储的政策转变将使借贷成本和市场波动性保持在高位。
JP Morgan Asset Management 亚太区首席市场策略师 Tai Hui 表示,此次加息强化了通胀仍是美联储首要关切的信息,同时也表明美国经济足够强劲,能够承受更紧缩的政策。
他说:“经济预测强化了美联储对软着陆情景的信心:经济增长保持韧性,失业率维持低位,而通胀仅会逐步下降。”
CGS International Securities Singapore 的投资组合经理 Gunawan Wijaya 表示,在新加坡,随着Sora上升,全球利率走高最终可能意味着浮动利率贷款和抵押贷款变得更加昂贵,而房地产投资信托则可能面临更高的融资成本。
尽管如此,他表示,在资金流入国内股市的支撑下,海峡时报指数迄今表现相对坚挺。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Quarter of Singtel special discounted shares sold ahead of CPF Board transfer

Why Tan Aik Keong of digital solutions specialist Agmo wants to make himself less indispensable

Asia needs new energy security architecture

