

IHH盈利超预期 丰隆、兴业及大华继显上调其评级至“买入”
该医疗保健集团第二季度净利润同比增长29.3%至5.73亿令吉
本文由 AI 翻译,关键事实请以原文为准。
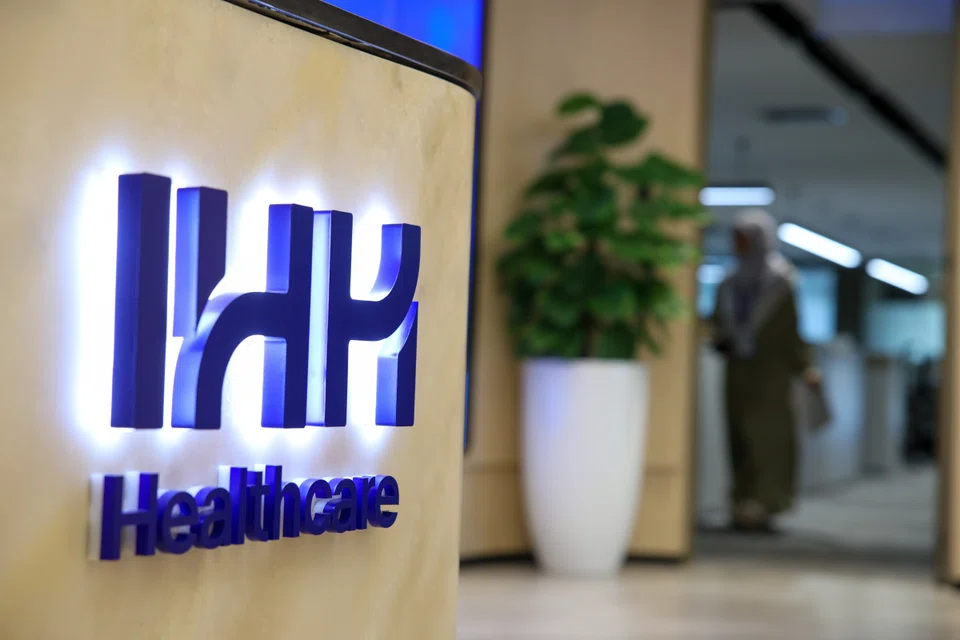
[新加坡] 综合 医疗保健 集团IHH医疗保健 (IHH Healthcare) 公布了强于预期的第二季度业绩后,丰隆银行 (Hong Leong Bank)、兴业银行 (RHB) 和大华继显 (UOB Kay Hian) 的研究分析师已将其评级从“中性”上调至“买入”。
IHH于周四(8月27日)公布,截至2026年6月30日的第二季度,其净利润同比增长29.3%至5.73亿令吉(1.81亿新元),而去年同期为4.43亿令吉。
这一业绩超出了彭博社 (Bloomberg) 普遍预期的4.874亿令吉净利润;其每股盈利为0.0648令吉,同样超过了0.05875令吉的市场普遍预期。
第二季度营收同比增长11.9%,至70.5亿令吉。
2026年上半年,公司净利润同比增长15%,从9.57亿令吉增至11亿令吉。
丰隆投资银行分析师 Chee Kok Siang 在周五的一份研究报告中指出,IHH上半年的核心盈利已超出全年预测。
该行指出,IHH马来西亚业务在成本优化措施后利润率走强,以及其土耳其业务营收增加是主要的积极因素。
Chee 表示,这一强劲表现,加上该集团股价近期的回调,“可能有助于重新点燃市场对该股的兴趣”。
野村证券 (Nomura) 在周四的一份报告中指出,在新加坡和马来西亚双重上市的IHH,其在马来西亚交易所 (Bursa Malaysia) 的股价在过去三个月下跌了9.2%,但仍比一年前的水平高出20%。
Chee 将丰隆银行对该医疗保健集团的目标价从此前的9令吉上调至9.10令吉。
与此同时,兴业银行将该股评级从“中性”上调至“买入”,目标价为9.54令吉。大华继显的 Philip Ching 也将其对该股的推荐上调至“买入”,目标价为9.25令吉。
在彭博社追踪的分析师中,有24位给予IHH“买入”评级,3位给予“持有”评级,无人建议“卖出”。12个月的共识目标价为10.23令吉。
兴业银行将该集团2026财年至2028财年的盈利预测上调了7%至8%,并补充说,这完全是基于对其土耳其业务更高的盈利假设。
IHH持股90%的土耳其医院业务 Acibadem Healthcare Group 第二季度营收增长了20%。兴业银行指出,这得益于入院人数增长约15%,以及病例复杂程度激增22%。
丰隆银行的 Chee 表示,马来西亚的营收可能会因季节性因素走强,尤其是在第四季度,择期手术组合将更为强劲。与此同时,该集团通过 Fortis 在印度的扩张预计将提振其下半年的业绩。
IHH新加坡业务组合的第二季度营收同比下降9.7%,但分析师们仍对该业务板块的前景持乐观态度。
Chee 指出,新加坡的病床占用率从第一季度的49%和第二季度的51%上升至7月份的55%。他补充说,位于乌节路的伊丽莎白医院 (Mount Elizabeth Hospital) 的业务增长预计将为营收和盈利提供支持。
兴业银行表示,随着病床占用率的回升,市场对该集团新加坡业务组合的担忧“已在很大程度上被消化”。
然而,肯纳格投资银行 (Kenanga Investment Bank) 对该公司的估值持更为谨慎的态度。
分析师 Raymond Choo 在周五的报告中表示,该公司的基本面“已反映在其股价中”,而其上半年的业绩也符合该券商的预期。
他维持该行对该集团8.50令吉的目标价,并将其股票推荐维持在“与市场同步”。
周五,IHH在新加坡交易所的股价收于2.67新元,上涨0.8%,即0.02新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

HDB reviewing ‘jumbo’ flat scheme after Telok Blangah unit listed for sale at S$2.18m

What role can Japan play in Asean’s future?

