

“现在是最好时机”:扬子江海运预计新船交付将推动2027-2028年利润飙升
首席执行官Ren Yuanlin表示,能源需求增长和全球船队更新正推动航运业进入上升周期
本文由 AI 翻译,关键事实请以原文为准。
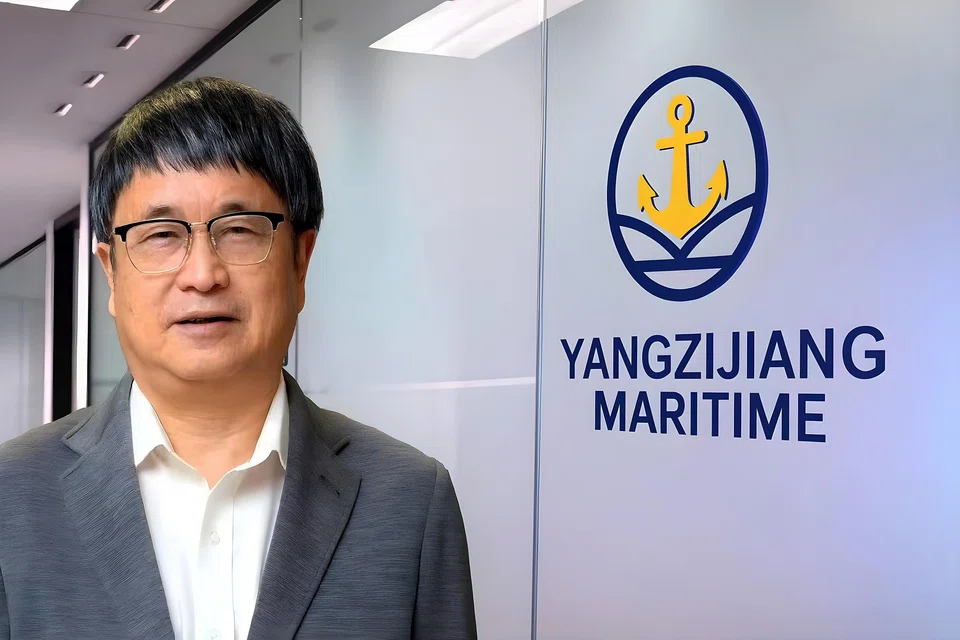
[新加坡] 主板上市公司扬子江海运 (Yangzijiang Maritime) 执行主席兼首席执行官Ren Yuanlin表示,随着更多船舶交付,公司预计未来两年盈利将大幅回升,而航运业的上升周期可能延续至下一个十年。
尽管地缘政治存在不确定性,且中国市场出现以激烈竞争侵蚀企业盈利能力为特征的“内卷”现象,但Ren Yuanlin仍视海运业为一个亮点。
“现在是最好的时机,”他在接受《商业时报》的中文采访时表示。
Ren Yuanlin说:“我个人保守的看法是,(此轮上升周期的)顶峰将在2030年出现。中性的估计是2032年,而乐观的看法是这将是一个持续到2036年的十年周期。”
在他发表此番展望之际,公司正准备迎接未来四年的船舶交付浪潮。
截至11月2日,公司的新造船组合包括111艘船舶,其中7艘为已交付的新造船,18艘为选择性新造船,86艘在建。
公司预计,其在建船舶中约有35%将在2027年和2028年交付,另有55%计划在2029年和2030年交付。
造船业务是公司的核心海运业务之一,该业务在2025财年贡献了大部分收入。
扬子江海运还涉足航运、船舶融资和船舶经纪业务。
通过合资和租赁模式,公司投资于船舶以供租赁和出售,同时还提供售后回租、交付前贷款和担保贷款等融资解决方案。
该公司是由Ren Yuanlin支持的扬子江生态系统下的三家上市公司之一。
扬子江海运于2025年11月从扬子江金融 (Yangzijiang Financial) 的海事投资部门分拆而来。
主要增长动力
展望未来,首席财务官Sun Jianping指出,公司的船舶融资业务产生了“非常稳定”的利息收入。
Sun Jianping表示,虽然利率下降可能会吸引一些贷款机构重返海运业,但监管变化正产生“更具结构性的影响”。
例如,欧盟推出的巴塞尔协议IV银行规则提高了资产支持贷款的资本要求。这使得传统船舶贷款对许多欧洲银行的吸引力下降,促使它们扩大航运贷款的利差以满足其最低回报门槛。
Sun Jianping说,海运融资成本的上升和更具选择性的贷款环境为扬子江海运带来了机遇,尤其是在服务不断增长的船东方面。
与此同时,他认为产生新造船利润的造船业务有“爆炸性”增长的空间。
环保法规是一个主要的催化剂。Ren Yuanlin估计,在未来10到15年内,大约有4万至4.8万艘旧船需要改装或更换,以满足欧洲等地区更严格的碳排放要求。
Sun Jianping表示,为抓住这一转变带来的机遇,公司计划发展其船舶改装和翻新业务。
虽然能够使用替代燃料的船舶目前在公司总投资中占比较小,但Ren Yuanlin表示,他预计这一比例将随着时间的推移而增加,但他拒绝提供具体目标。
估值挑战
尽管存在长期上涨潜力,但公司的盈利近期面临阻力。
8月11日,扬子江海运公布,在截至2026年6月30日的上半年,其净利润从去年同期的6350万美元下降29%至4490万美元。
尽管如此,在其海事基金资产贡献增强的支撑下,公司总收入同比增长49%,从5460万美元增至8160万美元。
公司表示,盈利下降主要受其扩大海事投资组合导致的运营支出增加以及外汇损失的拖累。
业绩公布后,PhillipCapital研究经理Glenn Thum将该股评级从“买入”下调至“增持”,并将其目标价从0.69新元下调至0.68新元。
然而,Glenn Thum在8月19日的一份报告中指出,公司的成本优势——以低于市场价15%至20%的成本造船——能提早锁定利润,并使利润免受转售价格走弱的影响。
星展银行 (DBS) 分析师Ho Pei Hwa在8月13日的一份报告中维持对该股的“买入”评级,目标价为0.88新元。
她预计,在“加速将资本部署到收益率更高的海事投资和新造船项目(主要是油轮和散货船)”的推动下,公司盈利将从2027年起增长超过20%。
虽然她将“资本部署慢于预期从而影响收益率”列为一项主要风险,但她指出,公司完全一体化的海事投资“显著减轻了此类波动性”。
Ho Pei Hwa表示,其他潜在的业务威胁包括融资租赁中的交易对手风险,以及新造船项目的执行障碍,如成本超支或交付延迟。
在谈到该股估值时,Ren Yuanlin承认了本地股市的流动性限制。
他说:“如果扬子江海运在中国而非新加坡上市,我估计其市值会高出五倍以上。”
然而,该首席执行官表示,扬子江生态系统仍将致力于在新加坡交易所 (Singapore Exchange) 发展。
他说:“我们不后悔在新加坡上市,因为我们知道本地市场给予了我们巨大的支持,我们将维持我们在这里的基础。”
周五(11月13日), 扬子江海运 股价收于0.575新元,下跌0.005新元或0.9%。
TRENDING NOW
Malaysia’s BN and ally PN declare victory in Melaka state polls in a blow to PM Anwar

Higher rates, weaker spending: Is the Philippines entering stagflation?

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista
Singapore’s S$2.32 billion ‘haze bill’: Can prevention cost less?

