

华侨银行首次覆盖EGP Energy,给予“买入”评级,目标价1.05新元
公允价值估值意味着较该股最后收盘价0.73新元有43%的上涨空间
本文由 AI 翻译,关键事实请以原文为准。
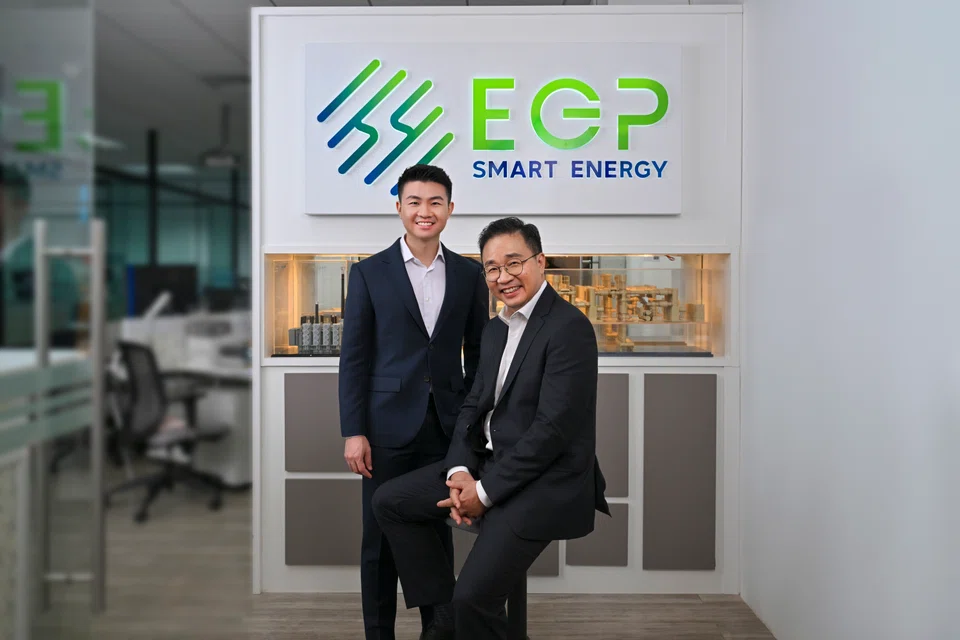
【新加坡】华侨银行集团研究部 (OCBC Group Research) 已开始覆盖 EGP Energy Corporation ,给予“买入”评级,公允价值估值为1.05新元,这意味着较该股0.73新元的最后收盘价有43%的上涨空间。
在周一(10月5日)发布的一份报告中,股票研究分析师 Heidi Mo 将该公司形容为“今年迄今为止新加坡表现最佳的首次公开募股(IPO)”,以及新加坡“领先的独立输配电工程、采购和施工(EPC)专家”。
华侨银行表示,该公司的市场领先地位受到监管护城河的保护,因为EGP持有超高压和高压开关设备市场37.5%的份额。
支持其地位的还有新加坡建设局(Building and Construction Authority)的一项认证,该认证允许公司承接任何规模和价值的公共电气项目,不受限制。在新加坡,共有16家公司获得了此项认证。
该研究机构看好公司2.962亿新元的强劲订单储备——这相当于其2025财年收入的4.8倍——其中65%的合同预计将在2026年下半年至2028年间确认收入。
Mo 表示,与主要公用事业客户——新加坡国家电网运营商——长达30年的合作关系,提供了“直至2030年由法规保障的资本支出(capex)可见性”。
这一业务前景也得到国家结构性顺风的进一步支撑,新加坡的输配电系统市场以56%的复合年均增长率,从2022年的5.85亿新元增长至2025年的22.4亿新元。预计到2030年,这一数字将达到27.9亿新元。
华侨银行预测,EGP Energy在2026财年将实现24.4%的核心息税折旧及摊销前利润(EBITDA)率,高于区域同业11.5%的平均水平。
华侨银行表示,这一卓越表现主要得益于其轻资产模式,该模式避免了“制造业产业群竞争对手典型的沉重资本支出和营运资本拖累”。
此外,Mo 指出,其维护与服务部门提供了稳定的经常性收入来源,在2023财年至2025财年期间的平均毛利率达到了50%。
华侨银行1.05新元的目标价,是基于其2027财年预测盈利的16.5倍目标市盈率(P/E),其中已计入相较于区域同业20%的折价。
Mo 表示,按当前交易水平计算,EGP Energy的估值为2027财年预测市盈率的11倍,较区域同业20.3倍的平均水平有46%的折价。
她补充道:“鉴于EGP优越的盈利能力指标,我们认为这种折价是不合理的”。
展望未来,华侨银行将区域扩张视为一个关键的中期增长催化剂。
最近宣布与Kum Fatt Engineering在马来西亚成立的一家60:40的合资企业,使该公司能够利用马来西亚国家能源公司(Tenaga Nasional)在2027年之前每年143亿林吉特(35亿美元)的资本支出拨款。
华侨银行表示,该公司提供了“在不稀释股权的情况下进行区域并购和地域扩张的战略灵活性”,同时能够轻松维持高达40%的股息支付率。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

If Europe goes to war, the fallout will be felt in East Asia

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

Vietnam’s northern provinces, not Hanoi or Ho Chi Minh City, are powering near 10% GDP growth

