

华侨银行股价收盘下跌近6%,市值蒸发80亿新元;分析师对银行业持谨慎态度
花旗将华侨银行评级下调至“卖出”,但RHB维持“增持”评级
本文由 AI 翻译,关键事实请以原文为准。
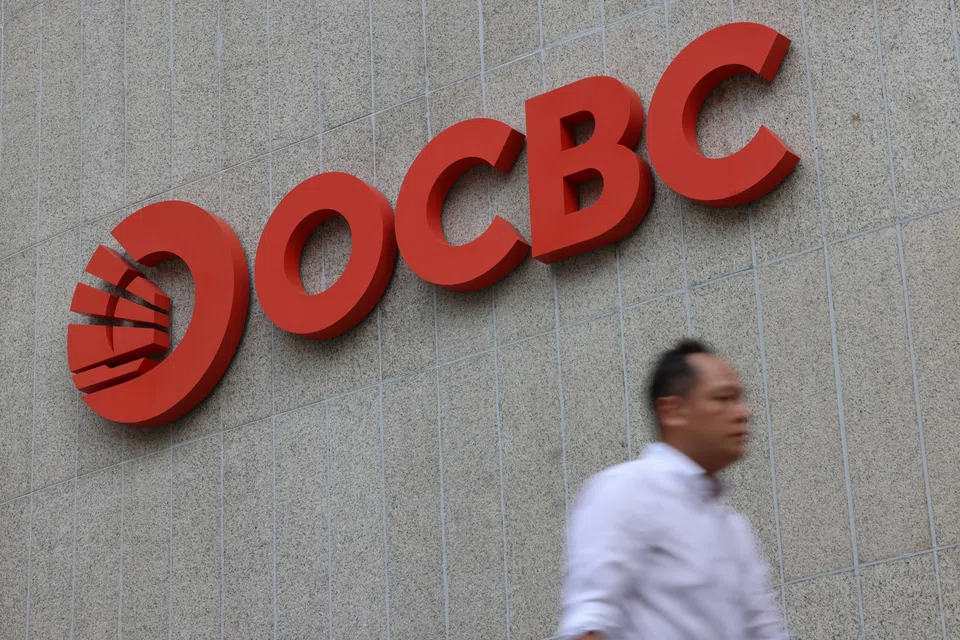
【新加坡】 华侨银行 (OCBC) 的股价于周三(10月7日)下跌近6%,该行评级同日早些时候被Citi从“中性”下调至“卖出”。
分析师们对华侨银行乃至整个银行业仍持谨慎态度,但RHB是个例外。该机构在一份周三的报告中维持对新加坡银行业的“增持”评级,并将华侨银行列为首选股,目标价为33.70新元。
本地三大银行股均收盘下跌。华侨银行下跌5.9%或1.90新元,收于30.30新元; 星展银行 (DBS) 下滑1.4%或1.07新元,报77.49新元; 大华银行 (UOB) 下跌2.9%或1.28新元,至42.44新元。截至收盘,华侨银行的股价下滑使其市值蒸发超过80亿新元。
RHB表示,基准利率上升可能为银行的营业收入带来进一步增长。该机构预计,在净利息收入 (NII) 和非利息收入均衡增长的推动下,该行业在2026财年和2027财年的净利润将均增长10%。
RHB分析师表示:“我们认为影响可能不均衡,华侨银行和大华银行很可能成为受益者,而星展银行则因其净利息收入敏感度和对冲头寸而落后。”
该公司称赞华侨银行拥有“全面的资产负债表实力和盈利势头”。

鉴于净息差 (NIM) 和净利息收入 (NII) 的前景改善,RHB近期将华侨银行2027财年至2028财年的净利润预测上调了4%至6%,并将大华银行的同期预测上调了4%至5%。
另一方面,Citi在周三上午将华侨银行的评级下调至“卖出”,目标价为27.50新元。Citi预计该行第三季度的盈利将与去年同期持平,并且市场对该行的增长乐观情绪将会受挫。
今年以来,华侨银行的估值增幅最大,其市盈率扩大了46%。Citi指出,华侨银行的股息率相较于债券收益率的利差为最窄,报70个基点。
Citi指出,市场对新加坡利率以及华侨银行上半年优异的财富管理相关收入存在错位的乐观情绪。该机构预测,由于新元定期存款利率上升35至70个基点,该银行的第三季度净息差将会收缩。
该研究机构维持对星展银行的“买入”评级,并重申对大华银行的“卖出”评级。该机构表示,相较于华侨银行,其更青睐大华银行,理由是“相对估值与市场定位”。
与此同时,大华继显 (UOBKH) 表示对整个银行业持谨慎态度,其研究总监 Jonathan Koh 指出,中东冲突的升级和长期化带来了不确定性,令人担忧。
然而,他补充道:“避险流动性流入、债券收益率上升以及持续的货币紧缩等趋势,都有利于投资者对银行股的偏好。”
大华继显表示,尽管华侨银行股价盘中下跌,但其首选的“买入”股仍是华侨银行。
Koh 指出:“该行从财富管理业务的增长中获益更多。其2026年上半年的盈利同比增长最为强劲,达到22%。”
这三家新加坡银行是首批11只于周一开始以较小的交易单位进行交易的股票之一。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Ex-Nvidia CEO Jensen Huang carried a secret for more than a year. It led to his downfall

South-east Asia has lost Nvidia’s best salesman

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Jensen Huang discusses comeback as Nvidia CEO with allies: report

