

凯德综合商业信托下半年每单位派息增长9.4%至0.0596新元
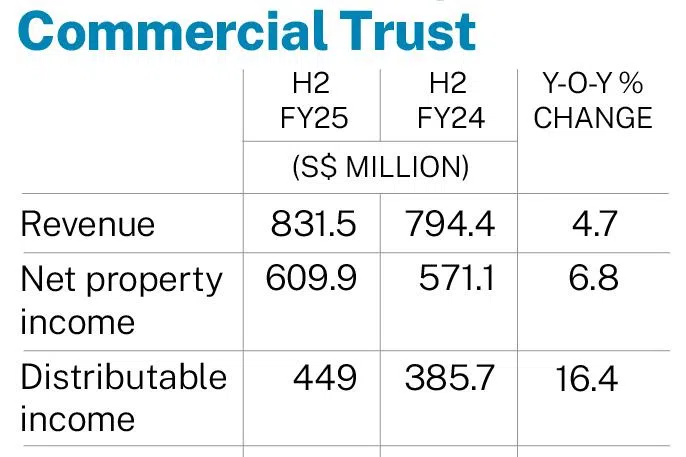
可派发收入增长16.4%至4.49亿新元
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】凯德综合商业信托(CICT)的管理人于周五(2月6日)公布,截至12月底的下半年,其每单位派息(DPU)为0.0596新元,较去年同期的0.0545新元增长了9.4%。
这使得2025财年的每单位派息达到0.1158新元,同比增长6.4%。根据该房地产投资信托基金(Reit)于2025年12月31日2.39新元的收盘单位价格计算, CICT 的全年派息收益率为4.8%。
尽管去年8月因私募配售扩大了单位基数,但每单位派息仍实现了增长。下半年的每单位派息包括了7月1日至8月13日期间的预先派息每单位0.0135新元,该派息已于9月18日支付。剩余的每单位0.0461新元将在2月16日股权登记日后,于3月24日派发。
下半年的可派发收入从去年同期的3.857亿新元增至4.49亿新元,增幅为16.4%。
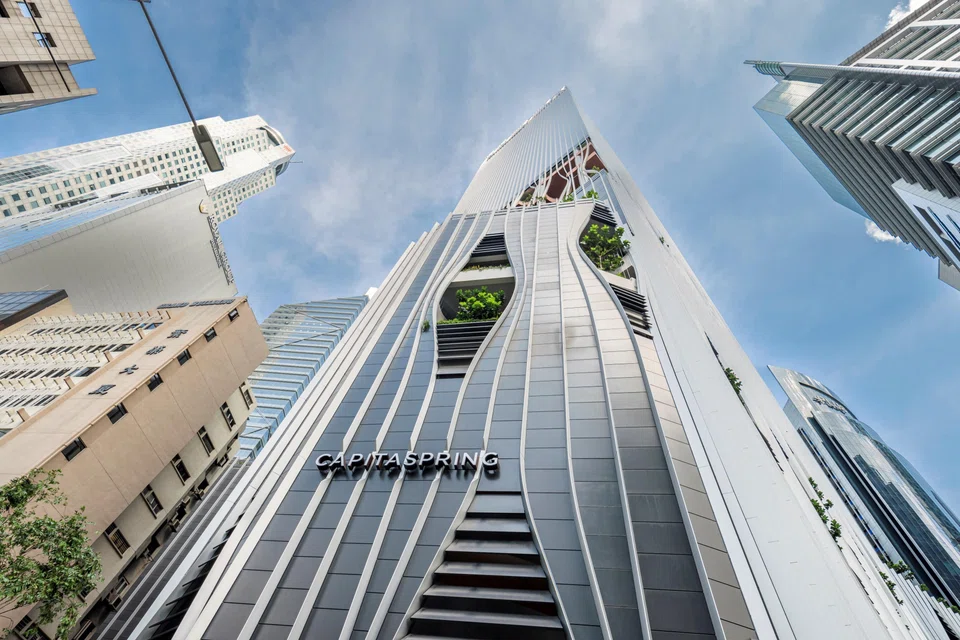
每单位派息和可派发收入的增长主要得益于ION Orchard商场的贡献、对CapitaSpring商业部分的增持收购、现有物业更强劲的表现以及利息支出的降低。
然而,管理人表示,这部分增长被2024年11月出售21 Collyer Quay所部分抵消。
下半年收入同比增长4.7%至8.315亿新元,净房地产收入(NPI)同比增长6.8%至6.099亿新元。
全年来看,可派发收入从之前的7.522亿新元增至8.609亿新元,增幅为14.4%。全年收入增长2.1%至16.2亿新元,净房地产收入攀升3.1%至11.9亿新元。
CICT管理人首席执行官兼执行董事Tan Choon Siang表示:“我们已运用多种增长杠杆来创造价值——通过资产提升计划(AEI)、投资组合重组以及现在的一个新开发项目。”
该产托正在新加坡Capital Tower启动一项新的资产提升计划。这项耗资2500万新元的翻新工程将从2026年第三季度持续到2027年第四季度,旨在将第9层重新定位为社区空间,并在第1层打造一个收益率更高的餐饮(F&B)区。
在德国,CICT于2024年2月开始对其38层高的甲级写字楼Gallileo进行资产提升计划。Tan表示,从2025年12月开始,办公空间将分阶段移交给主要租户欧洲中央银行,这使得德国成为该信托更稳定的市场。第二阶段的移交目标定于2026年第一季度。
关于资产剥离,Tan在业绩发布会上表示,该信托将开始评估一些新加坡以外的资产,但这将取决于各自市场的状况。
他补充说,由于Gallileo将开始为该产托贡献收入,因此没有出售该资产的紧迫性。不过,他指出,CICT在德国还有另一项资产——持有94.9%股份的Main Airport Center——可能会根据市场情况考虑出售。
新开发项目
CICT将与其合资伙伴CapitaLand Development、 UOL 、 Singapore Land 和Kheng Leong共同开发,并100%拥有所赢得的后港中心地段的商业部分。
该项目净可出租面积约30万平方英尺,Tan表示,其“地理位置优越”,能够满足该区域庞大且服务不足的客源需求。预计该项目将产生超过5%的诱人初始收益率,并将扩大该信托在东北地区的零售业务版图。
他补充说,该开发项目不会减少可派发收入或牺牲净房地产收入。虽然杠杆率会上升,但在以4.28亿新元出售武吉班让广场后,CICT对37.6%的杠杆率水平感到满意。这为资助该项目留下了充足的资本空间,而不会影响其他重建计划。
截至12月底,该产托的杠杆率水平为38.6%,较9月30日记录的水平下降了0.6个百分点。
平均债务成本为3.2%,该产托约74%的总借款为固定利率。截至12月31日,CICT的利息覆盖率为3.7倍。
当被问及对北部地区的兴趣时,Tan表示,该信托会逐案评估开发机会。“扩大我们的客户基础总是有帮助的……我们在新加坡拥有的商场越多,我们能提供的选择和产品就越广泛。”
尽管市场传言北部地区的商场可能会受到即将到来的RTS Link的影响,但Tan表示,CICT在该地区的曝险极小,意味着不太可能受到重大影响,而游客的流入可能会为商场增添活力。
增长动力
在2025财年,该信托的新加坡零售和办公资产组合均录得6.6%的平均租金复归率。
花旗银行分析师Brandon Lee周五指出,尽管下半年业绩显示出“全面的稳健改善”,但办公和零售租金复归的环比放缓,意味着“在当前两个行业都处于上升周期后期的阶段,谈判更高租金时存在一定程度的阻力”。
2025财年,市郊商场执行的租约实现了7.2%的正租金复归率,占该产托已承诺零售租约的7.4%。
市中心商场,如Bugis Junction,录得6.2%的正租金复归率,占已承诺租约的13.1%。
CICT零售组合中,租户每平方英尺(psf)销售额同比增长14.9%。然而,若不包括ION Orchard,租户每平方英尺销售额增长为1.2%。
零售组合的出租率保持强劲,为98.7%,而2025财年的客流量上升了20.5%。
尽管餐饮业倒闭事件在过去一年中备受关注,CICT投资组合管理负责人Lee Yi Zhuan表示,约6%的租金复归率是“可以消化的”,只要商业模式稳健,大多数租户都能维持其运营。
他补充说,那些倒闭的租户通常在没有租金上涨的情况下也会陷入困境,因为2%的温和租金上涨不太可能影响业务的可持续性。
截至12月底,CICT的调整后每单位净资产值为2.09新元,较6月30日的2.07新元上涨了1%。
Tan强调,利率和经济是2026年的主要风险。尽管新加坡隔夜平均利率已有所放缓,且共和国的利率环境相对稳定,但全球利率的任何上升都可能给借贷成本带来压力。
他指出,去年的强劲国内生产总值增长推翻了早前的衰退预测,而2026年政府持续的刺激措施可能会影响零售需求。
截至周五下午3点28分,CICT的单位交易价格上涨3.8%,或0.09新元,至2.47新元。
TRENDING NOW
Singapore commits S$143 million to fund R&D for industrial decarbonisation
Sheng Siong has fallen from its highs. Can its defensive appeal endure?
DBS, OCBC or UOB? Investors urged to be selective as Q3 reveals widening performance gap
Nvidia, CEO Jensen Huang sued over disclosures related to suspected Chinese spy

