

受内生性增长及收购推动 吉宝数据中心房地产信托前九个月每单位派息增长11.7%至0.08571新元
2026年前九个月营收增长13.3%至3亿6530万新元
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 吉宝数据中心房地产信托(Keppel DC Reit)公布,截至2026年9月30日的九个月期间,其每单位派息(DPU)为0.08571新元,较去年同期的0.0767新元增长了11.7%。
该房地产投资信托(Reit)的管理人在周五(10月23日)发布的运营更新中表示,该期间的可派发收入同比增长16.7%,从1亿9530万新元增至2亿2800万新元。
营收同比增长13.3%,从去年同期的3亿2240万新元增至3亿6530万新元;净房地产收入则增长13.1%,从2亿8020万新元增至3亿1680万新元。
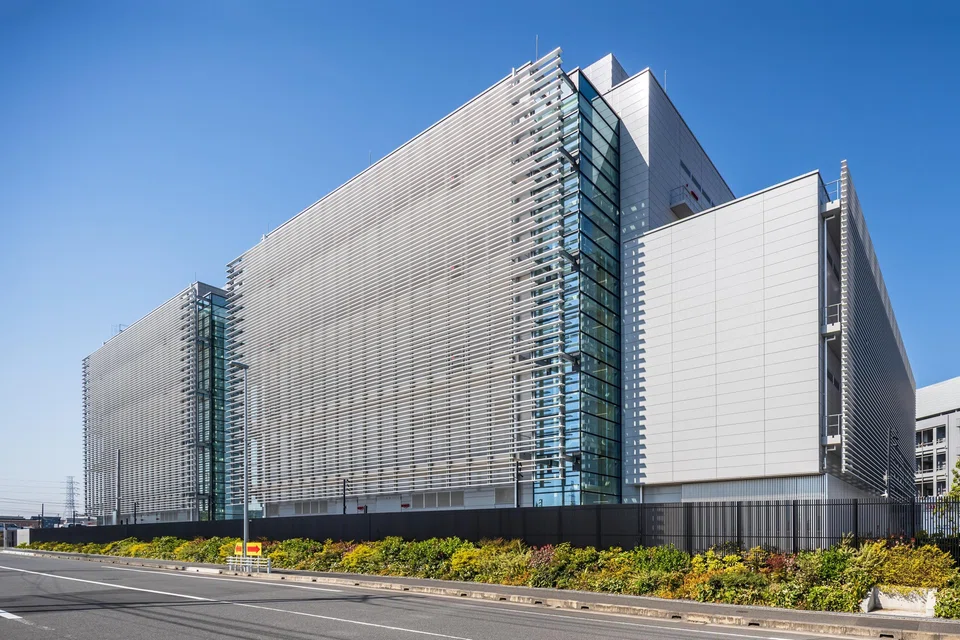
业绩改善主要得益于更强劲的经营表现、积极的租金调升和租金递增,以及包括收购东京数据中心3号和增加在吉宝数据中心新加坡3号及4号的有效权益所带来的贡献。
然而,这一增长被部分因素所抵消,包括2025年第四季度提取的收购贷款所带来的更高融资成本、为吉宝数据中心新加坡7号和8号支付的延长租赁契约对价,以及2026年9月私募配售后扩大的单位基础。
在这九个月里,得益于在新加坡和澳大利亚获得的续约及新合同,该信托的投资组合租金调升率约为14%。
截至9月30日,投资组合的出租率为93%,高于6月30日的92.5%。按可出租面积计算的加权平均租赁期限为6.5年。
由于部分提取日元贷款为收购东京数据中心4号和5号提供资金,截至九月底,吉宝数据中心房地产信托的总杠杆率升至36.2%,较三个月前上升了220个基点。
该九个月期间的平均债务成本为2.6%,利息覆盖率为6.5倍。
展望未来,管理人指出,数据中心基本面保持韧性,需求增长持续消化新增供应。人工智能的采用预计将扩大企业需求,预计到2030年,人工智能工作负载将占亚太地区数据中心需求的一半。
周四,吉宝数据中心房地产信托的单位收盘报2.05新元,上涨0.01新元,涨幅为0.5%。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

World’s largest offshore wind platform by Seatrium consortium on track to be completed by 2028

Is stamp collecting enjoying an analogue revival or are its best days over?

GovTech retrenches another 38 staff in second round of layoffs

MBS adjusted property Ebitda falls 20.6% in Q3 with fewer high-roller visits, weaker hold

