马来亚银行下调评级并削减目标价,昇菘股价下跌3%
该股周一早盘一度跌至2.83新元
本文由 AI 翻译,关键事实请以原文为准。
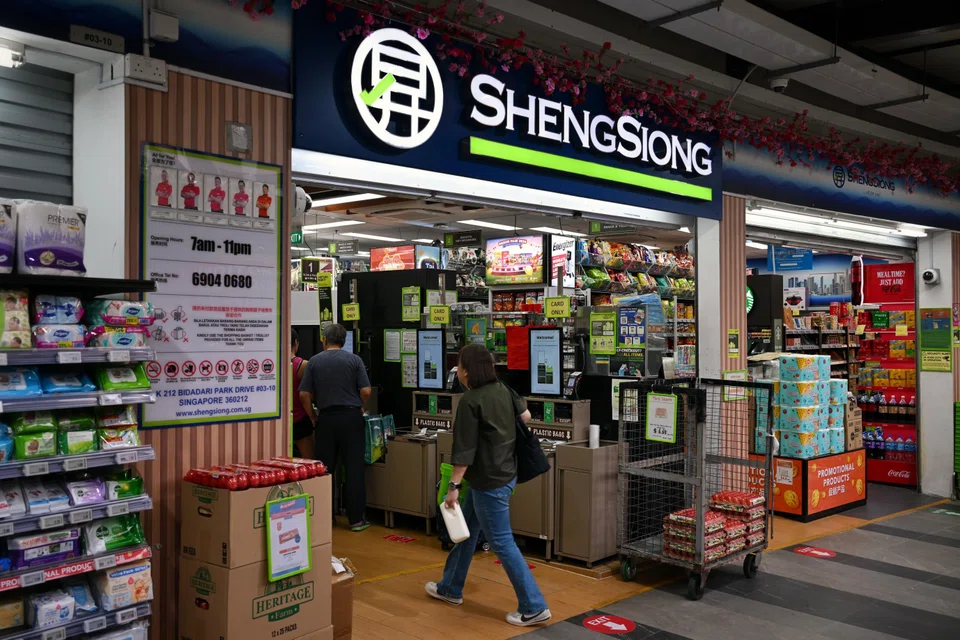
【新加坡】马来亚银行(Maybank)将连锁超市昇菘(Sheng Siong)的评级从“买入”下调至“持有”,并削减其目标价后,该公司股价于周一(10月12日)一度下跌3%。
该股周一早盘一度跌至2.83新元,但随后收复部分失地,截至上午10时10分报2.87新元,跌幅为1.7%。上周五,该股下跌5.5%,是新加坡交易所跌幅最大的股票。
此前,马来亚银行于周五将昇菘的目标价从3.22新元下调至3.12新元。原因是其上涨空间收窄,使得这家连锁超市的预期市盈率高达28.4倍,成为该地区“最昂贵的食品零售商”之一。
尽管其到2028年的税后净利润(NPAT)复合年增长率(CAGR)预计为8%,且股息收益率为2.5%。
马来亚银行分析师 Hussaini Saifee 表示:“在消费领域,我们更看好 皇室食品(Food Empire) ,其强劲的税后净利润增长(复合年增长率为31%)、适中的估值和5%的股息收益率是其优势。”
该研究机构亦将昇菘2028年的新店开张数量预测从五家下调至四家,并将其2026至2028财年的税后净利润预测下调了1%至3%。
Hussaini Saifee 表示:“昇菘仍然是一家优质的运营商,但其强劲的股价重估已基本反映了这一点。随着增长恢复常态和轻微逆风的出现,我们认为其进一步重估的空间有限。”
顺风转逆风
尽管昇菘曾受益于“韧性消费”、市场份额的增长以及将消费直接引向超市的定向购物券,但这些顺风因素正在减弱。
马来亚银行指出,目前更多援助是通过无限制条件的消费税补助券和现金支付来提供的。
原定于2027年1月发放的500新元社理会邻里购物券(CDC vouchers),已提前至2026年6月,这虽然提振了2026财年的需求,但也抬高了2027财年的比较基数。
在超市行业增长已放缓至低个位数的情况下,该研究机构预计昇菘的增长将与基本收入和人口趋势保持一致,而不是重现近年来异常有利的状况所带来的增长。
昇菘从巨人超市(Giant)和冷藏公司(Cold Storage)门店关闭中获得的转移需求也已逐渐消失,因为这两个竞争对手在此期间总共只关闭了一家门店。
冷藏公司的新所有者 Macrovalue(该公司于2025年从牛奶国际(DFI Retail Group)手中收购了这两个连锁品牌)已通过其 On The Go 便利店“恢复扩张”。
到2026年底,这些便利店将逐步推广至全岛所有58个Esso加油站,并计划未来开设超过100家分店。
Hussaini Saifee 表示:“尽管这种以便利为主的模式不能直接复制昇菘的全品类购物模式,但它在补充性购物、便利商品和即食餐领域增加了竞争。”
此外,与新山—新加坡快速过境系统(RTS)相关的跨境购物以及线上生鲜配送的逐步发展,也可能对昇菘构成逆风。
与规模更大的竞争对手相比,这家连锁超市似乎更容易受到新加坡北部区域的影响。其约10%的门店网络(九家分店)位于RTS站点5公里范围内,而约27.5%的门店(25家分店)位于15公里范围内。
该分析师表示:“尽管短期内这两者似乎都不足以颠覆整个行业,但它们都预示着未来的宏观环境将不如近几年有利。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.