

与会嘉宾:鉴于大盘股占主导地位,新加坡需要更多元化、高增长的上市公司
富国基金管理有限公司的Li Xiaowei博士表示:“生态系统的关键在于拥有更多的上市公司。”
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】为降低大盘股在交易所的主导地位,新加坡需要吸引更多元化、高增长的公司前来上市。
富国基金管理有限公司副总经理兼首席投资官Li Xiaowei博士表示,为吸引更多中国投资者,新加坡必须提供有别于亚细安其他地区和中国的、更独特的投资机会。
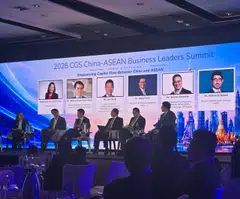
Li博士在周一(9月21日)举行的CGS中国-亚细安商界领袖峰会“激活新加坡下一增长层”的专题讨论中指出:“生态系统的关键在于拥有更多的上市公司。”
近年来,新加坡一直在推动振兴本地交易所,部分措施是扶持中小型股。此举促使新加坡交易所 (SGX) 的证券市场总交易额在2026财年同比增长72%,达到446亿新元。
参与该专题讨论的还有新交所证券市场与托管部主管Serene Cai、吉宝基础设施信托 (Keppel Infrastructure Trust) 受托管理人总裁Kevin Neo,以及丰隆亚洲 (Hong Leong Asia) 建材集团投资者关系与转型办公室主管Patrick Yau。
该专题讨论由CGS国际资产管理部集团主管James Ong主持。
Li博士补充说,新加坡的投资吸引力受到其“非常强大、非常突出”的大盘股主导地位的影响,这与中国内地和香港的情况不同。
蓝筹股海峡时报指数 (STI) 占新交所总市值的80%,而中国的沪深300指数则占其市值的50%。
海指的市值约为中盘股iEdge新加坡中期50指数 (iEdge Singapore Next 50 Index) 中公司的10倍,而在中国,大盘股沪深300指数的市值约为中盘股中证500指数的三倍。
在流动性方面,一只典型的海指成分股的交易量是中期50指数中典型股票的10倍。但在中国,一只典型的沪深300指数成分股的交易流动性大约是中盘股指数中典型股票的两倍。
两地市场的差异部分原因在于新加坡缺乏行业多样性。海指近60%的权重集中在金融业,但大盘金融股在中国市场仅占20%。
与此同时,海指中几乎没有医疗保健和信息技术行业的代表。而这些行业在中国大盘股中约占35%。
Li博士指出,新加坡的证券交易所一直在努力提振市场,其他与会嘉宾也补充说,股权市场发展计划 (EQDP) 是迈向正确方向的一步,尽管它并非灵丹妙药。
新交所的Cai说:“它的目的是为了催化、转型和变革。没有经济激励,很难指望生态系统能够自行启动或实现飞跃。”
Cai表示,新加坡才刚刚在2025年推出EQDP,目前仍处于“征程的开端”;她指出,诸如“价值释放计划”(Value Unlock programme) 等后续举措将进一步催化增长。
Li博士补充说:“真正驱动市场或板块吸引力的,是其基本面的增长前景。”
“一旦有了这个前景,研究分析师就会将其展示给投资者,然后资金流或流动性自然会随之而来。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW
LTA proposes combining car COE categories, adding rebate-surcharge system
StarHub to acquire MyRepublic’s mobile business amid ongoing telco consolidation
DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

