

宏运集团的下一重任:扩张起重机租赁以外业务,力争2030财年营收达2亿新元
首席执行官 Michael Ang 表示,集团在探索海外兼并与收购机会的同时,将保持较低的负债率。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 主板上市公司 宏运集团 在过去几年里,所吊起的不仅仅是重物。
这家重型起重和运输专家在将其定位超越传统起重机租赁业务的同时,也扩大了盈利基础并吸引了更多市场关注。
随着公司扩大其区域业务版图并深入综合工程业务,其目标是到2030财年实现年营收超过2亿新元。
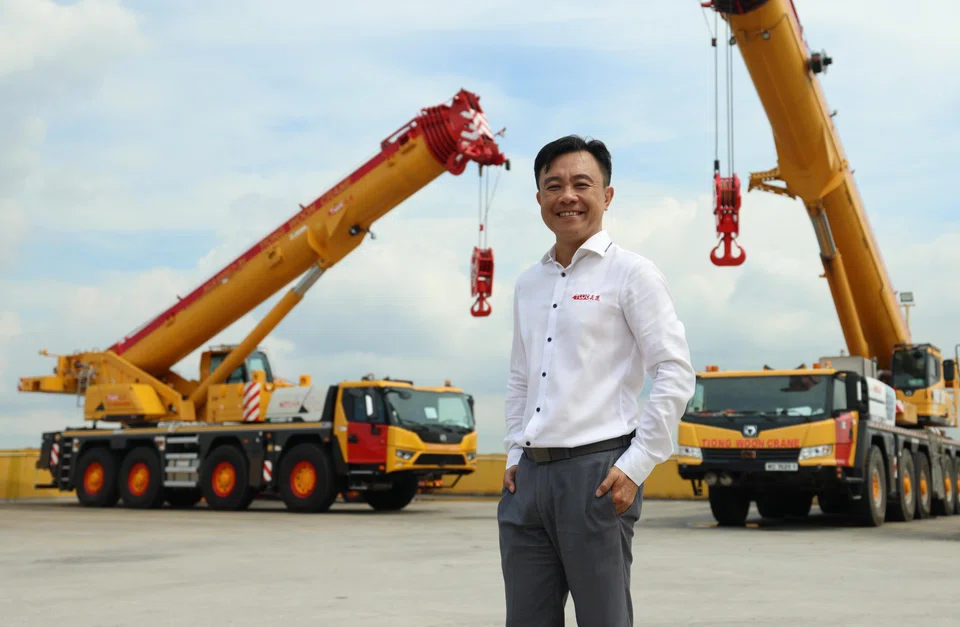
首席执行官 Michael Ang 告诉《商业时报》:“市场一直将我们视为一家起重机租赁公司,但我们实际上一直在大力发展相关工程服务的综合供应。”
今年2月,该集团在半导体、公共基础设施和生物制药领域获得了三项总值超过4000万新元的重要项目。这些合同涉及多项综合服务,从起重机部署到起重工程和项目支持。
这一战略转型也体现在其财务表现上。
营收从2021财年的1.129亿新元增至2025财年的1.635亿新元。每股净资产值也从1.17新元攀升至1.39新元,每股盈利则从0.0425新元增至0.0829新元。
净利润也从2021财年的990万新元增长至2025财年的1920万新元。
在2026财年上半年,营收和净利润分别为8970万新元和1360万新元,已超过2025财年全年水平的一半。
在预计于8月公布的2026财年业绩之前,Ang 拒绝提供盈利指引,但他笑着表示,业务“看起来还不错”。
租赁业务仍是宏运集团的“核心业务”,但 Ang 表示,随着新加坡起重机租赁市场的竞争日益加剧,集团在综合项目和工程解决方案方面看到了更强的差异化优势。
这意味着集团需要依靠其规模和技术往绩,在半导体、数据中心、石油和天然气等行业保持其首选承包商的地位,同时也要为综合项目提升设备容量和能力。
他补充说:“一些客户希望项目能快速推进,他们需要高可靠性和高安全性,并希望获得多样化的服务——这正是本集团的优势所在。”
他表示,集团的优势之一是能为同一个起重挑战设计替代解决方案,从而为客户提供更大的灵活性。“我们可以自豪地说,我们总是努力为客户跳出思维定式进行思考。”
近期的工作包括在泰国的一个装船项目,涉及一个超过4500吨的模块——这创下了宏运集团的纪录。
该集团在全球重型起重领域的排名也有所上升。在最新的全球最大起重机拥有公司 IC100 排行榜中,宏运集团的综合起重能力全球排名第15位,高于2022年的第23位,成为排名最高的新加坡公司。
然而,强劲的需求也带来了利润率压力。一些分析师指出,由于项目活动增加导致设备交叉租用增多,宏运集团2025财年的毛利率有所放缓。
Ang 表示,当客户方的延误导致项目时间表重叠时,就会出现此类交叉租用情况。
他说:“我们会规划好所有筹备中的项目,但遗憾的是,由于当前全球格局下的供应链问题,事情并不总能按计划进行……在这种情况下,我们只能租用设备来继续管理项目。”
Ang 表示,集团是选择交叉租用设备、投资新资产,还是利用现有设备群设计替代方案,取决于成本、生产周期以及需求是否可持续等因素。“我们几乎从不放弃项目。”
扩大区域业务版图
宏运集团仍然专注于扩大其在泰国、印度和沙特阿拉伯等关键市场的区域业务版图。
Ang 表示,泰国是一个重要的增长市场,集团在数据中心、基础设施、造船和海上物流等领域看到了更多的业务机会。
在印度,业务重点是关键重型起重工作的利基市场。在沙特阿拉伯,由于集团正致力于在中东地区建立其广泛能力的认知度,大部分业务仍以租赁为主导。
他表示,尽管地缘政治的不确定性使集团对更广泛的中东地区持更谨慎态度,但从长远来看,该地区“仍然具有吸引力”,宏运集团也“仍在探索那里的机会”。他补充说,在沙特阿拉伯,业务在经历了早前的放缓后也正逐步复苏。
在邻近地区,马来西亚是宏运集团多年来根据项目流量“断断续续”经营的市场——尽管目前的业务活动正“缓慢回升”。
印度尼西亚是该集团关注的另一个市场,不过 Ang 将其视为一个更中期的机会。他说:“有几个大项目正在宣布,但要到2029年或2030年左右才会启动。”目前,该集团已开始与客户就初步的可行性研究进行接洽。
为支持其区域扩张,宏运集团有意保持其资产负债表的稳健。
截至2025年12月31日,净负债率为11.5%。
Ang 表示,尽管集团没有固定的负债率目标,但在资本部署方面仍保持严谨。“一旦机会出现,我们可以迅速动用我们的国库,因为市场有时变化很快。”
他提到了此前在泰国的一个机会,当时其一家欧洲同行正寻求剥离其泰国业务的各项资产。宏运集团迅速采取行动,收购了关键资产、一个堆场和核心人员,从而加强了其在该市场的能力。
Ang 说:“我们需要特定的合作伙伴来实现增长。”
因此,宏运集团正在“持续探索”海外的兼并与收购 (M&A) 机会,这将有助于其进入当地市场、获得互补能力以及拥有实地知识的合作伙伴。
Ang 表示,即使在宏运集团追求其区域雄心的同时,集团也必须平衡扩张需求与股东回报。
过去五年间,股息从2021财年的每股0.004新元增至2025财年的每股0.0175新元。同期,股息支付率也从9.4%增至21.1%。
他表示,集团没有正式的股息政策,但认识到需要“回馈”股东。
他补充说,宏运集团“肯定”会努力维持这一上升趋势,同时审慎地为其国库保留资金,以备潜在的增长机会。
更强劲的业绩表现已使宏运集团进入了更多投资者和分析师的视野,但 Ang 表示,这并未改变集团的经营方式。“对我们来说,一切照常。”
尽管如此,日益增长的关注也促使这个一度“不愿面对媒体”的集团在沟通其战略方面变得更加开放。
他补充说:“既然大家对我们感兴趣,我们很乐意分享。”
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

What role can Japan play in Asean’s future?

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Asean’s challenge is to become resilient against global geopolitics: former Indonesia trade minister

