

大华银行诉力宝滨海名汇案:法庭将判给银行的赔偿金增至四倍,达7610万新元
该银行在2011年至2013年间因受欺骗而发放了更高额的住房贷款
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 在大华银行 (UOB) 起诉开发商力宝滨海名汇 (Lippo Marina Collection) 的案件中,高等法庭上诉庭已将判给该银行的赔偿金从1770万新元增至7610万新元,增幅超过三倍。
此前,该贷款机构就公寓单位价格被欺诈性抬高、导致其发放更高额住房贷款一事提起上诉,并部分得直。
由三名法官组成的上诉庭于周一(8月24日)提高了判给大华银行的赔偿金额,理由是赔偿金本身有所增加,并且需加上额外金额的判决前利息。
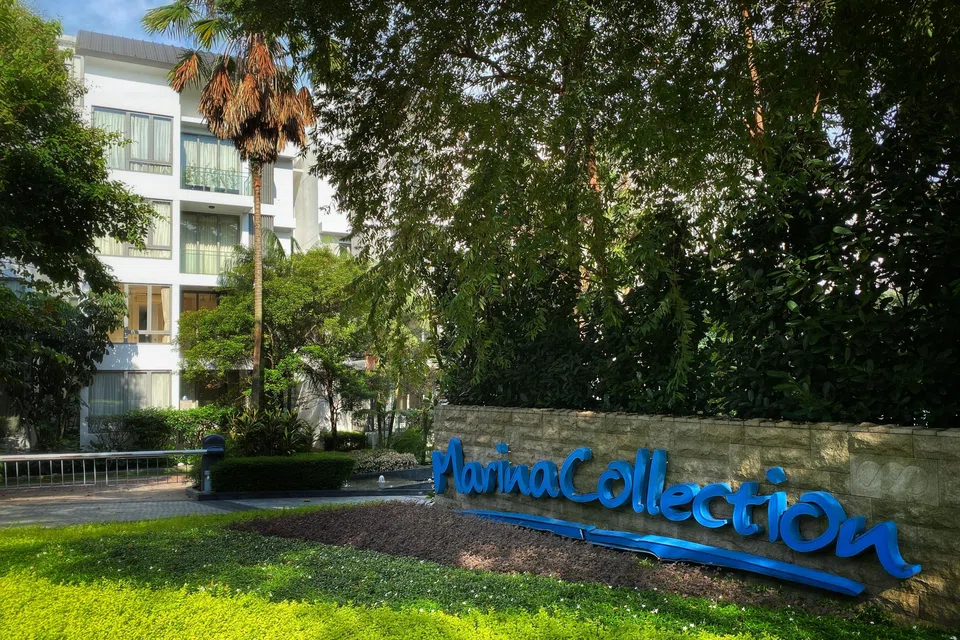
在2011年至2013年间,大华银行向一个名为“滨海名汇”(Marina Collection)的公寓项目中38个单位的购房者发放了住房贷款。
力宝 (Lippo) 与这38名买家合谋,人为抬高这些单位的购买价格,以欺骗大华银行根据购房选择权合同中虚报的金额向他们发放贷款。
这38名买家是由两名房产经纪人介绍给开发商的,开发商同意向购房者提供“家具回扣”。这些回扣旨在将单位的购买价格从注明的金额降低到实际成交价。
参与审理的三名法官之一 Woo Bih Li 表示:“由于这项家具回扣计划,大华银行发放了比其在知晓实际购买价格的情况下本应发放的更高额的贷款,并且在不知情的情况下违反了贷款与价值比率的上限。”
根据当时新加坡金融管理局 (Monetary Authority of Singapore) 的规定,银行在发放住房贷款时的贷款与价值比率上限仅为80%。
随后,所有38名购房者均出现违约,其中37个单位被大华银行收回。其中一名购房者的贷款后来进行了重组,此后该买家一直定期还款。
赔偿金为何增加?
早前的高等法庭裁决指出,由于大华银行已收到租金和还款,这些款项减少了银行的总体风险敞口,因此应从赔偿金中扣除。
然而,法官 Woo Bih Li 认为,尽管在租金和还款首先用于偿还实际购价贷款的情况下,上述逻辑成立,但这些实际购价贷款本身,并不等同于由力宝造成的、大华银行所蒙受的损失。
该法官说:“力宝只对超额贷款部分负责。”
“没有任何盈余可用于偿还超额贷款,因此,所收到的租金和还款不应从大华银行的赔偿金中扣除。”
在初审判决中,法庭扣除了3720万新元的还款与租金收入。
上诉庭 表示,这笔款项本不应被扣除。然而,法官们排除了与重组贷款相关的130万新元,最终使赔偿金增加了3590万新元。
法官 Woo Bih Li 指出,大华银行还有权获得利息。
在初审裁决中,法定利息的计算于2017年9月停止,因为当时认为大华银行本应已开始出售这些单位。
该法官在其上诉判决中承认,该银行在2017年至2023年间“甚至没有考虑出售这些单位的可能性,其行为确实不合理”。
然而,他也表示,大华银行的不合理行为并不构成未能减损损失。
“只有当2017年9月这些单位的估值足够高,使得从那时起开始出售单位、在偿还实际购价贷款后仍有盈余,并能以此减少正在累积法定利息的超额贷款金额时,大华银行的行为才算未能避免力宝造成的损失。”
利息随后被设定为年利率5.33%,计算期间为2014年11月至2026年8月,适用于增加的赔偿金额。
根据法庭的计算,这笔利息使将判给大华银行的赔偿金增加了约2250万新元。
这笔利息金额,加上初审判决的1770万新元以及上诉中恢复的3590万新元赔偿金,使总额达到约7610万新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

US trade chief to consider trade deal tariff caps in excess capacity probe
Bee Cheng Hiang customers’ e-mail addresses exposed in Singapore’s first case of AI-related data breach

DFI Retail to take over Starbucks business in Asia from Maxim’s Caterers

