

扬子江船业盈利涨势持续,股价劲升11%
该股收盘报4.66新元,上涨0.46新元,成交量达7700万股,成交额为3亿5060万新元。
本文由 AI 翻译,关键事实请以原文为准。
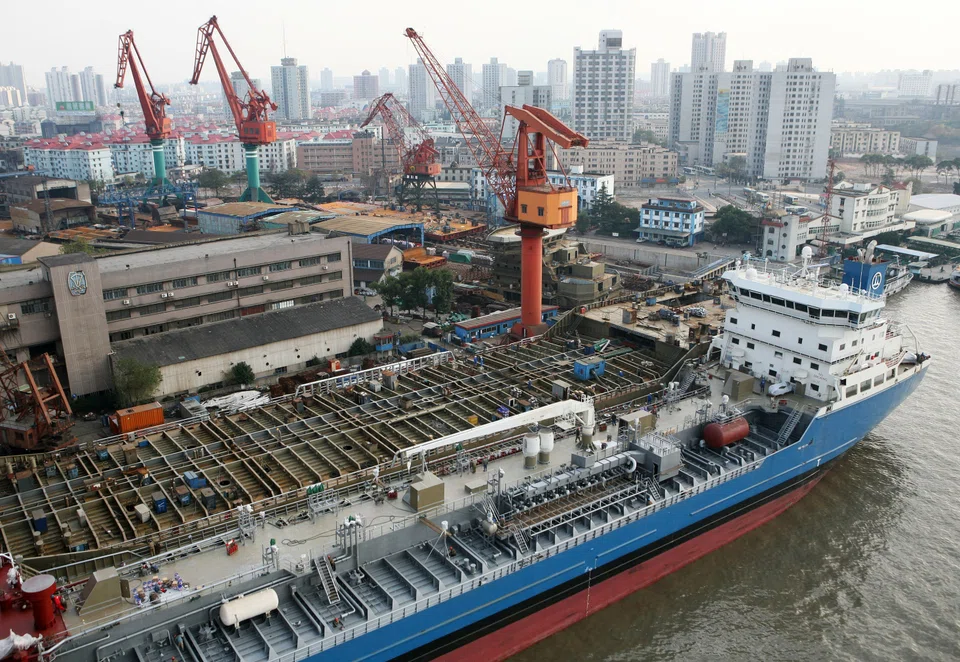
【新加坡】 扬子江船业 (Yangzijiang Shipbuilding) 的股价在周二(8月11日)延续涨势,早盘上涨9.3%。
截至上午10时17分,该股上涨0.39新元至4.59新元。最终全天收报4.66新元,上涨0.46新元,涨幅为11%,成交量达7700万股,成交额为3亿5060万新元。
此前,该造船商于上周四公布上半年净利润增长28.4%至54亿元人民币(约合8亿美元),其股价继上周五上涨6.6%后,今日继续上扬。
此次盈利增长(2025财年上半年为42亿元人民币)主要得益于造船业务收入的增加,这部分收入来自以更高合同价格承接的船舶进入了分阶段建造期。
产品组合向超大型液化天然气双燃料集装箱船和超大型乙烷运输船的有利转变,以及集团新的虹源船厂启动造船活动,也是此次盈利增长的关键因素。
上半年每股收益为136.4分人民币,高于去年同期的106.02分人民币。营收从去年同期的129亿元人民币增长36.2%至175亿元人民币。

为此,Citi于周五将扬子江船业的目标价从4.88新元上调6%至5.16新元,并维持“买入”评级。
该行还将公司2026年全年营收预测上调16%。此举是基于管理层的表态,即一批价格更高的订单将在今年下半年开工,并且2026年的目标交付船舶中有53%将在此期间进行建造。
尽管如此,Citi分析师Luis Hilado警告称:“股价的积极势头能否持续,将取决于下一批重要订单能否尽早到来”。
CGS International同样在周五将其目标价从5.10新元上调至5.75新元,并重申“增持”评级。
该研究机构基于更高的毛利率假设,将其2026年至2028年的核心净利润预测上调了3%至8%。此举的依据是公司上半年“强劲”的发展轨迹,以及2023年和2024年待交付的“高价值订单”所带来的良好业绩可见性。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Motoring tycoon Peter Kwee is back in court: Here are his previous legal battles

South-east Asia has lost Nvidia’s best salesman

Could Jensen Huang work for Elon Musk? It would be ‘a titanic ego death match’, says biographer

