

扬子江船业上半年净利增28.4%至8亿美元 高利润船只订单带动业绩
每股盈利为136.4分,高于去年同期的106.02分
本文由 AI 翻译,关键事实请以原文为准。
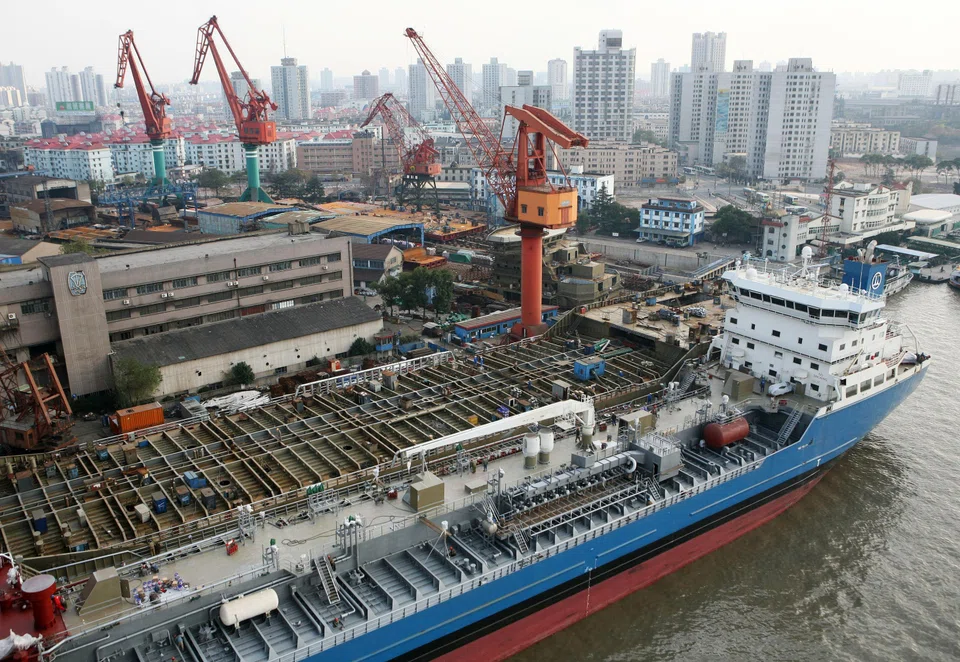
(新加坡)扬子江船业(Yangzijiang Shipbuilding)公布,截至2026年6月30日的上半年,其净利润增长28.4%,从去年同期的42亿元人民币增至54亿元人民币(约合8亿美元)。
业绩增长的主要原因是,以更高合同价格承接的船舶进入分阶段建造,带来了更高的造船收入。此外,产品组合向超大型液化天然气(LNG)双燃料集装箱船和超大型乙烷运输船的有利转变也促进了增长。
这家主板上市公司在周四(8月6日)提交的监管文件中表示,集团旗下新虹源船厂开始造船活动,也对净利润的增长做出了贡献。
上半年每股盈利为136.4分,高于去年同期的106.02分。
上半年营收从去年同期的129亿元人民币增长36.2%至175亿元人民币。营收增长的原因与利润增长的因素大致相同,其中虹源船厂在此期间贡献了集团造船总收入的约3%。
公司上半年未宣布派发股息,与去年同期一致,因为公司的政策是每年派发一次股息。
从业务板块来看,造船业务收入为165亿元人民币,较去年同期的123亿元人民币增长了35%。与此同时,在更高租船费率的支撑下,航运业务收入从5.114亿元人民币增长14%至5.854亿元人民币。
集团其他业务(包括贸易、钢管制造业产业群和房地产)的收入从1.171亿元人民币大幅增至4.357亿元人民币,这主要得益于交易量的增加以及江苏扬州澄康海洋重工的并表。
截至2026年6月30日,集团本年度已获得18亿美元的新订单。7月份,集团又获得了四艘油轮、价值2.1亿美元的订单,使得截至7月底的2026年新接订单总额达到约20亿美元。
集团的全年接单目标为45亿美元。
截至6月底,其手持订单总额为224亿美元。上半年共交付了27艘船,全年交付目标为58艘。
在该公告发布前,扬子江船业股价周四收盘报3.94新元,下跌0.02新元,跌幅为0.5%。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Singapore government slaps loan curbs on individual private-hire car buyers

If Europe goes to war, the fallout will be felt in East Asia
The grid is the transition: Why Asean’s next energy challenge is coordination

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

