

观察人士称,监管机构和行业组织或需填补气候银行联盟解散后留下的空白
在缺乏独立监督的情况下,银行自身也有责任保持透明。
本文由 AI 翻译,关键事实请以原文为准。
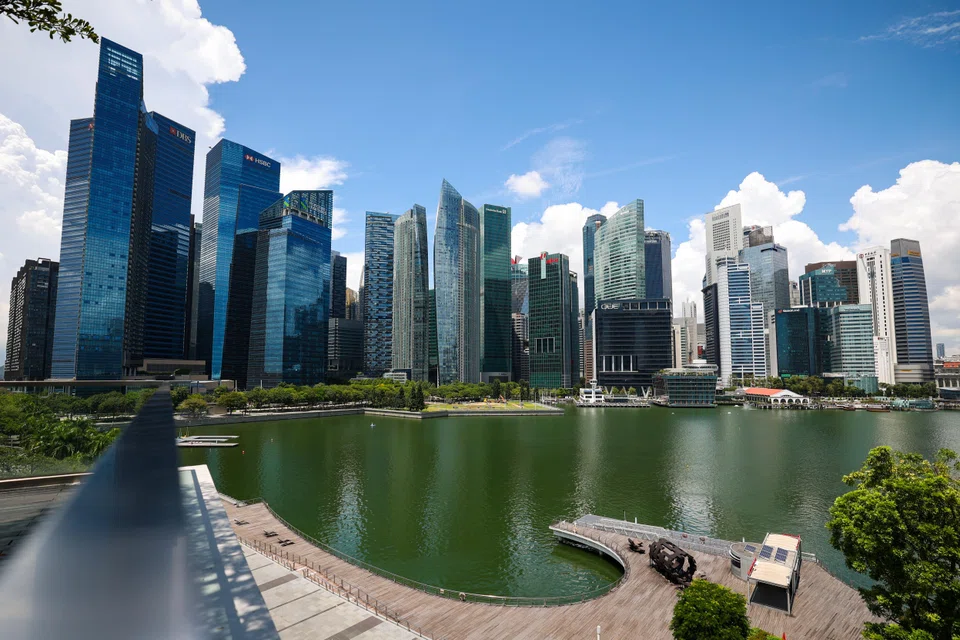
【新加坡】可持续金融观察人士告诉《商业时报》,随着一个全球气候银行联盟的解散,新加坡及本区域的监管机构或行业组织可能需要挺身而出,填补其留下的空白。
这可能包括确保金融机构在设定净零排放路径时符合可靠标准,以及为转型规划提供技术支持和能力建设——这些都是净零银行业联盟(Net-Zero Banking Alliance,简称NZBA)过去履行的职能。
观察人士补充说,在没有该联盟提供监督的情况下,银行自身必须对其进展保持透明。
三家本地银行在回复《商业时报》的询问时表示,它们将继续致力于实现净零目标。然而,观察人士指出,随着NZBA的停止运作,存在标准碎片化以及同业压力和问责制缺失的风险。
不过,新加坡国立大学可持续与绿色金融研究所所长Johan Sulaeman教授表示,随着问责的重心回归本土,这对于银行和区域金融机构而言,或许是一个机会,“让它们能立足于区域和行业的实际情况,对自身的转型之旅掌握更直接的主导权”。
新加坡管理大学新加坡绿色金融中心高级研究员Maria Teresa Punzi博士说,新加坡的银行现在可以在区域内发挥领导作用,证明“即便没有全球联盟,诚信、透明和区域合作也能支撑净零之旅”。
本地银行继续推进净零计划
NZBA是一个全球性银行联盟,致力于使其贷款和投资组合与《巴黎协定》将全球升温控制在1.5摄氏度以内的目标保持一致。
DBS是新加坡第一家加入该联盟的银行,于2021年10月加入。OCBC和UOB在一年后加入。
但这个联盟是短暂的,在2021年成立仅四年后就宣告解散。
早在2024年底,NZBA就已面临危机,当时一些主要银行因担心可能面临反垄断诉讼而开始退出。
在美国总统Donald Trump于今年1月上任后,退出浪潮加速,引发了更多知名机构的退出,也使外界对该气候联盟的有效性以及银行对其净零承诺的决心产生怀疑。
NZBA曾试图维持其影响力。今年早些时候,它取消了所有成员必须将其投资组合与1.5摄氏度温控目标对齐的要求,并给予成员更大的灵活性,允许它们根据不同市场调整其脱碳目标。
然而,这并不足以阻止退出浪潮,该联盟最终于10月正式解散。
新加坡三家银行表示,尽管NZBA已经终结,但它们在脱碳方面的工作将一切照旧。
OCBC首席可持续发展官Mike Ng表示,亚洲的可持续金融和脱碳势头依然强劲。
Ng说:“我们的重点仍然是积极协助客户的转型之旅,并将气候因素纳入我们的商业决策,以推动我们实现净零目标。”
他补充说,OCBC将继续通过符合国际标准的、透明且稳健的信息披露来报告其脱碳进展。
UOB首席可持续发展官Eric Lim表示,该行在设定净零目标时,虽然以科学为指导并采用国际公认的气候模型,但始终保持务实的态度。
他说:“在设定净零目标时,我们考虑了整个区域的结构性差异,为目标制定了能够代表我们主要市场公平贡献的区域性路径。”
“我们相信本区域需要实现公正转型,即在脱碳的同时,必须确保能源安全以及社会经济的公平与平等。这样我们才能帮助应对那些可能带来现实影响的潜在权衡。”
DBS的一位发言人表示,该行同样致力于支持客户和生态系统向低碳经济转型。
该发言人补充说:“本行的气候战略保持不变,我们继续看到客户对参与业务转型和可持续金融表现出浓厚兴趣。”
这三家银行都在2022年至2023年期间设定了净零目标,当时贷款机构正面临越来越大的压力,被要求通过减少其融资活动相关的排放来遏制全球变暖。
填补空白
观察人士称,在没有一个全球性机构来监督金融机构净零进展的情况下,如果各银行在定义或指标上出现分歧,或使用不一致的数据,标准的碎片化可能会增加它们遭受“漂绿”指控的风险。
Punzi博士说,而且,由于缺乏一个用于对标的全球平台,将目标转化为可衡量进展的同业压力也会减小,这可能导致一些人所说的“僵尸目标”。
Sulaeman教授说:“全球联盟促进了声誉问责;没有银行想成为落后者,因此NZBA最初势头强劲。而现在,随着优先事项从气候可持续性上移开,这股势头可能会减弱。”
观察人士表示,监管机构、行业组织或区域联盟现在可能需要加大努力,推动更多银行采纳NZBA的净零指南,以确保本区域能继续拥有全面的标准。
透明的报告是确保银行净零计划可信、并使其继续对利益相关者负责的关键。
Sulaeman教授建议,新加坡金融管理局可以考虑强制要求对气候转型路径和气候相关风险管理框架进行标准化披露,其中也包括新加坡境外的区域投资组合。
他说,这将有助于确保脱碳不仅仅是一项自愿行动。
“归根结底,监管机构不必为每家银行指定走哪条绿色道路,但他们可以坚持要求整个行业保持透明、具有可比性并承担问责。”
Punzi博士表示,归根结底,自愿性联盟有其局限性。
她补充说:“可信的气候融资取决于监管基线:强制性的融资排放信息披露、审慎的气候风险监管,以及为绿色、转型和棕色活动制定清晰的分类标准。”
除了监管机构和行业组织,银行自身也必须承担部分责任,并在信息披露方面保持透明。
Punzi博士建议,银行可以将高管薪酬与气候绩效挂钩、委托第三方进行鉴证,或发布年度转型报告,并在报告中坦诚地说明进展和挫折。
她补充道:“即使没有NZBA的监督,问责仍然是可能的。”
TRENDING NOW

Why US$100 oil, 5% US yields affect Singdollar, ringgit differently vs other Asean currencies

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Asia needs new energy security architecture
CDL to launch 570-unit Jurong project Lucerne Grand with prices from S$1.5 million

