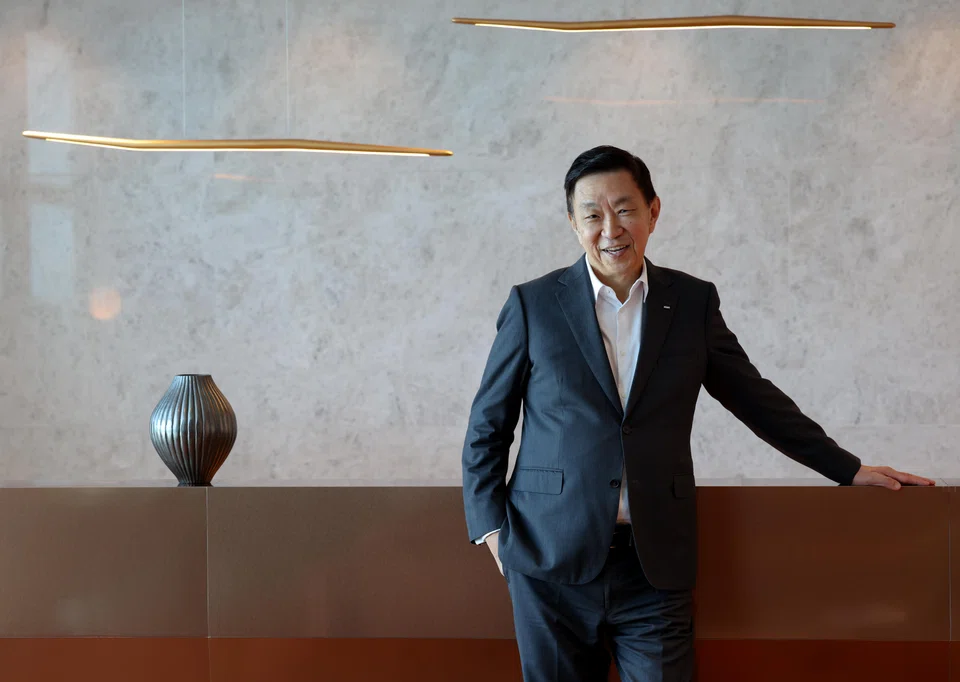
吉宝首席执行官Loh Chin Hua:集团转型“尚未完成,任重道远”
Loh Chin Hua影响最深远的决策之一,也是情感上最艰难的决定,就是卖掉吉宝集团的起家业务——岸外与海事业务。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】尽管因主导了新加坡企业史上影响最深远的转型之一而荣获新加坡企业大奖大型上市公司组别的“最佳首席执行官奖”,吉宝 (Keppel) 首席执行官Loh Chin Hua却无意宣布胜利。
他在接受《商业时报》采访时表示:“这项工作尚未完成。仍有许多事情要做。”
当Loh Chin Hua在2014年1月接任首席执行官一职时,原油价格仍在每桶100美元以上,而吉宝是岸外钻油台领域无可争议的王者。
数月之内,油价开始崩盘。页岩油产量飙升,石油输出国组织的影响力减弱,岸外与海事行业陷入了残酷的低迷期。
这个曾让吉宝成为新加坡最伟大工业公司之一的商业模式,突然受到了威胁。
但Loh Chin Hua并非在某个瞬间决定吉宝必须变革。他表示,这是由多种因素累积而成的。
其中一个因素是企业集团结构本身。吉宝拥有三大主要业务——基础建设、岸外与海事以及房地产——但它们在很大程度上是独立运营的。这在运营上是合理的,但却让投资者更难对公司进行估值。
由于市场难以对这家业务庞杂、既建造钻油台又销售公寓的巨头进行定价,吉宝的估值长期受到持续的企业集团折让问题的困扰。
一位银行家曾坦率地向Loh Chin Hua指出:即便有两个业务表现良好,但只要第三个业务陷入困境,市场的焦点就会集中于此。
SEE ALSO
Loh Chin Hua说:“尽管我们(在那个时期)盈利良好,但市场给予我们的估值并不那么吸引人。”油价暴跌使这个问题变得无法忽视。
几十年来,吉宝一直采用垂直化组织,各业务在自己的“孤岛”中运营。“吉宝置业与吉宝岸外与海事,或与吉宝基础建设有什么关系?”Loh Chin Hua回忆道,“它们的运营相当独立。”
因此,转型不能仅仅停留在出售业务层面。吉宝必须改变组织自身的运作方式。
这意味着要打破各自为政的局面,鼓励各业务跨部门合作,并改变那些曾巩固旧有结构的激励机制。各个部门独立的奖金池被一个覆盖整个企业的统一奖金池所取代。
Loh Chin Hua说:“‘协同一致’更多地与头脑相关——比如奖励制度。但最重要的是‘心意相通’。这关乎于心。”
文化上的变革至关重要,因为最终形成的战略与投资者所熟知的吉宝几乎截然相反。
公司将变得资本密集度更低、横向一体化程度更高,并日益专注于基础建设和资产管理。
但首先,公司必须为这次转型提供资金。
出售过去
自2020年10月以来,吉宝启动了一项大规模的资本循环计划,最终目标是到2025年底通过资产套现释放145亿新元的资金。
影响最深远的决策,也是情感上最艰难的决定,就是出售吉宝的起家业务——岸外与海事业务。Loh Chin Hua说:“我记得当时对我的主席Lee Boon Yang博士说:‘我们将被称为卖掉吉宝起家业务的主席和首席执行官’。”
该行业的长期低迷使得这项业务独立发展的未来越来越难以证明其合理性。
最终与胜科海事 (Sembcorp Marine) 的合并,创建了后来的海庭 (Seatrium),为这项业务提供了一个更合理的归宿。
Loh Chin Hua说:“我很高兴海庭已经起步,并且表现非常出色。我认为这表明我们做出了正确的决定。”
其他资产也相继被剥离,包括物流业务和吉宝的部分房地产投资组合。
此举的目的不仅仅是缩小公司规模,而是要将资本从需要大量资本的业务中循环出来,投入到能够产生经常性收入并吸引第三方资本的业务中。
这一区别至关重要。出售资产可以创造流动性,但其本身并不能创造价值。
真正的考验在于吉宝如何利用这些收益。
到目前为止,数据显示新的增长引擎已开始发挥作用。
重组后的吉宝报告称,2025年净利润为11亿新元,同比增长39%,股本回报率升至18.7%。
截至2025年底,其管理资产规模 (FUM) 达到950亿新元,据Loh Chin Hua透露,此后已超过1060亿新元。
吉宝也已提前实现其管理资产规模达到1000亿新元的中期目标。
现在重要的问题是,这个资产管理平台能否改变吉宝盈利的质量,而不仅仅是其构成。
新吉宝
吉宝并非要成为一家像传统金融机构那样的纯粹资产管理公司。它的定位更为独特。
它希望发起和开发基础设施,运营这些设施,引入第三方资本,通过发起人股权和共同投资保留风险敞口,然后将资本循环投入下一个项目。
换句话说,公司希望拥有整个基础设施价值链,而不必将每一项资产都无限期地保留在自己的资产负债表上。
这种模式对于人工智能热潮所需的基础设施尤为重要。
Loh Chin Hua将吉宝描述为“生态系统参与者”。
“我们可以提供数据中心,可以提供电力,可以提供海底电缆,还可以通过资产管理业务提供资金。”
Bifrost海底电缆系统或许是这一战略最清晰的例证。
该系统通过印度尼西亚连接新加坡与美国西海岸,于7月获得了第五对也是最后一对光纤对的合同,使项目合同总价值达到约13亿美元。
吉宝预计该项目的内部回报率约为30%,并能带来25年的经常性电缆运营和维护收入。
公司目前正在评估连接新加坡与中东及日本的更多电缆系统。
电力是其业务定位的另一部分。
数据中心的发展不仅日益受到计算能力需求的制约,也受到电力供应的限制。
吉宝已在墨尔本附近获得了一个约720兆瓦的供电储备,Loh Chin Hua估计,要完全建成该项目可能需要100亿至200亿新元的投资。
对吉宝而言,吸引力并不仅仅在于这个电力项目本身。
Loh Chin Hua说:“这将为我们带来更多的管理资产规模。这也将为我们的数据中心运营带来更多机会,或许我们还可以考虑为这些数据中心提供冷却方案以及综合电力服务。”
正是在这一点上,新吉宝的战略变得比简单地用基金管理取代造船厂更有趣。
公司押注于拥有互补能力——电力、连接、数据中心和资本——将使其在发起和融资基础设施项目方面具备优势。
这种优势是否真的大于投资者通过分别持有专业公司所能获得的回报,则是另一个问题。
从某种意义上说,这又将吉宝带回到了最初引发这场转型的企业集团问题上。
旧的吉宝难以估值,因为其业务互不关联。新的吉宝则押注于一体化将使其各项业务的整体价值更高。
未竟的事业
这场转型也远未完成。
截至2025年底,吉宝仍持有账面价值为135亿新元的非核心资产组合,包括遗留的岸外钻油台、部分房地产和住宅土地储备。管理层打算在2030年前大规模套现该资产组合。
这构成了对执行力的又一次考验。
公司已经发现,退出几乎和进入一样复杂。其提议将M1的电信业务出售给Simba Telecom的交易最终因监管方面的复杂问题于2026年5月失效,迫使吉宝承担一笔与交易终止相关的会计损失。
Loh Chin Hua将这次挫折视为一次延迟,而非对战略的否定。
在谈到新加坡电信业的整合时,他说:“如果你认为整合迟早会发生,那么这次被终止的交易只是被推迟了。这只是时间问题。”
更广泛地看,旧的吉宝不能简单地一关了之。
遗留资产必须被套现,业务必须被重塑,资本必须被重新部署——而所有这些都必须在新的平台持续增长的同时进行。
这与Loh Chin Hua在2014年面临的挑战截然不同。
当时,危机提供了紧迫感。旧模式明显地在瓦解,使激进的变革更容易被证明是合理的。
现在的挑战是,在生存威胁已经消退的情况下,如何保持这种纪律性。
真正的考验
吉宝于2024年1月正式作为一个单一的、横向一体化的业务开始运营。
早期的迹象令人鼓舞:利润在增长,管理资产规模在上升,公司正在建立一个对十年前的吉宝来说几乎是无法辨认的基础设施投资项目储备。
但一次成功的转型不能仅仅通过出售了多少资产或管理资产规模增长得多快来衡量。
它最终必须体现在为股东带来可持续的回报上。
这场转型最初是为了生存。现在,它要证明的是,在没有当初迫使吉宝变革的那种危机的情况下,新模式依然能够创造更卓越的价值。
这或许是更严峻的考验。
Loh Chin Hua本人不愿谈论他的个人功绩。他说,他的希望只是让吉宝在他离开时“比他来时更好”,并希望下一代吉宝人能够保持公司的适应能力。
他说:“这与新加坡正在经历的并无不同。我们如何随着环境的变化而不断地自我革新。”
仍有135亿新元的遗留资产需要清理。有新的基础设施项目需要融资和运营。还有一个资产管理机器必须证明它能在整个周期中产生多大的价值。
Loh Chin Hua改变了吉宝的本质。
既然最繁重的工作已经完成,问题在于他所构建的这部机器在其缔造者最终离开后能否继续运转。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.