



信贷激增与监管新规点燃越南银行业融资热潮
分析师称,然而,系统性的高杠杆可能会使银行在经济冲击面前更显脆弱。
本文由 AI 翻译,关键事实请以原文为准。
【胡志明市】分析师表示,在新的监管变化和信贷需求激增的推动下,越南银行业正开启一轮融资冲刺。该国正力求在未来几年实现雄心勃勃的两位数增长目标。
截至今年10月,作为该国经济增长主要融资渠道的银行系统整体贷款同比增长近15%,创五年来最快增速。
分析师预测,在美联储货币宽松政策和国内为支持经济而维持的低利率环境下,全年信贷增长率将达到18%至20%,高于最初16%的目标。
与此同时,越南国家银行(State Bank of Vietnam)名为“第14号通知”(Circular 14)的监管指南于9月15日起生效。这标志着该国银行体系向更严格的《巴塞尔协议III》(Basel III)标准看齐的重大转变。
总部位于河内的证券公司VNDirect的分析师Nguyen Thao Linh在12月3日的一份报告中写道:“随着资本要求和附加缓冲资本的提高,我们预计‘第14号通知’将在整个银行系统引发一场融资竞赛。”
她表示,占有最大市场份额并在为大型公共项目提供资金方面发挥关键作用的国有商业银行(state-owned commercial banks, SOCBs)面临着更大的融资压力。
由于这些银行的资本充足率低于私营银行,它们将被迫保留利润、限制股息支付,或者最终增加资本或减缓信贷增长。
Linh说:“国有商业银行需要及时补充资本,以便在可持续的风险管理基础上主动增加信贷增长。”
截至9月底,越南四大国有商业银行——BIDV、VietinBank、Vietcombank和Agribank——合计持有资产10.51千万亿越南盾(约合5160亿新元),约占该国银行系统总资产的42%。
然而,这些国有商业银行的注册资本总额目前为259万亿越南盾,仅占总额的约五分之一。
Linh表示,像HDBank和MB这样拥有高信贷增长目标的私营银行,也将有动力在中长期内增加资本,以满足日益增长的信贷需求,从而支持经济并提升其业务表现。
交易量活跃
在2025年前九个月,越南的国内生产总值增长了7.9%,成为该地区增长最快的经济体之一。
FitchRatings的分析师Tamma Febrian和Willie Tanoto在12月2日的报告中表示:“我们预计银行业将在政府雄心勃勃的增长议程中扮演核心角色,这应能保持银行业务量的活跃。”
“有利的经济背景也应有助于银行在短期内的资产质量指标。”
然而,分析师指出,由此产生的快速贷款增长,特别是如果2026年对个别银行的信贷增长限制被取消,可能会进一步推高本已很高的系统杠杆率,使银行更容易受到经济冲击的影响。
VNDirect的Linh指出:“这凸显了银行迫切需要加强资本缓冲,以增强系统抵御日益增加风险的能力。”
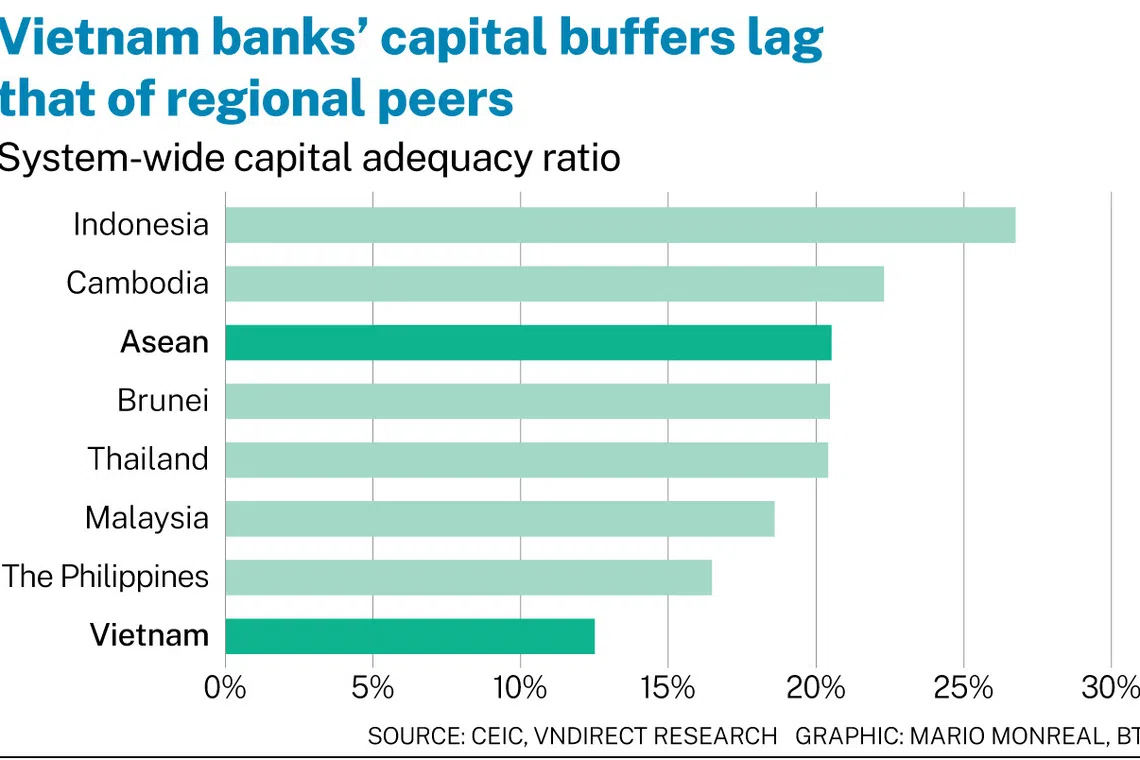
越南银行系统整体12.5%的资本充足率相对于亚细安(Asean)20.5%的平均水平偏低。由于信贷增长超过存款增长,大多数商业银行的贷存比在2025年第三季度较2024年底有所上升,扩大了贷款与资金之间的差距。
S&P Global Ratings在10月进行的压力测试情景显示,虽然大型国有银行因其更具防御性的特点而只会遭受轻微下滑,但小型私营银行将面临特别大的风险。
该评级公司表示:“(它们)将首当其冲,如果不良贷款适度上升导致需要增加拨备。”
这类银行过去曾因资产质量不佳和流动性缓冲薄弱而倒闭。政府一直为陷入困境的银行提供后盾,提供全面接管或流动性支持;这种情况发生在2023年至2024年对西贡商业银行(Saigon Commercial Bank)的救助中,该银行与已被监禁的商业大亨Truong My Lan有关。
S&P在其报告中称:“健康的经济增长前景和高度支持性的政府,缓解了资本水平薄弱的问题,而这长期以来一直是越南银行体系的一个根本弱点。”
越南正雄心勃勃地计划在2026年至2030年间实现10%或更高的年均GDP增长;其长期目标是到2045年成为一个高收入国家。
该国还计划在未来五年内投资约1.4万亿美元,特别用于改善基础设施、提高生产力,并扩大私营部门在关键国家发展项目中的参与度。
Maybank Securities的分析师Quan Trong Thanh和Vu Viet Linh指出:“我们相信,这基本上将转化为强劲且更多元化的企业信贷需求。与基础设施相关的建筑、工业、公用事业、贸易和服务是(企业贷款的)关键驱动力”。
为支持其国家建设计划,越南政府也在努力深化其资本市场,包括将股票市场提升至新兴市场地位,并加强其主权信用评级。
Maybank的分析师预测,如果当前的改革议程能够顺利执行,S&P可能会在2028年至2030年间给予该国“投资级”评级。
他们补充道:“所有这些进展都将从资产负债表的两端为本地银行带来实质性好处,包括以更低的成本筹集资金和拥有更大的信贷扩张空间。”






