


百元油价对马来西亚影响利弊参半的五个方面
该国是受益还是受损,取决于其进出口结构和津贴规模等因素。
本文由 AI 翻译,关键事实请以原文为准。
【新山讯】布伦特原油价格重返每桶100美元以上,这为马来西亚带来了一个熟悉的问题:作为一个能源出口经济体,高油价带来的收益是否会超过因津贴、进口成本以及企业和消费者面临的压力而造成的损失?
由于美国和伊朗之间的紧张关系再起,加剧了市场对霍尔木兹海峡供应的担忧,同时中国的原油采购量也有所增加,油价于9月9日突破了百元关口。星期五(9月18日)亚洲交易时段,布伦特原油价格保持在104美元以上。
马来西亚最终是受益还是受损,取决于其进出口结构、津贴规模以及高油价持续的时间。以下是需要了解的五点。
马来西亚是石油净进口国,但也是能源净出口国
马来西亚是原油和精炼石油产品的净进口国,但其液化天然气(LNG)的出口使该国整体上保持能源顺差。
社会经济研究中心执行董事Lee Heng Guie表示,在2026年的前七个月,马来西亚的原油贸易逆差为137亿令吉(约合34亿美元),石油产品贸易逆差为33亿令吉。
然而,高达305亿令吉的液化天然气顺差足以抵消这些逆差,使整体能源贸易实现135亿令吉的顺差。
原油贸易的构成也很重要。
Vortexa的高级市场分析师Xavier Tang表示,马来西亚的海运出口主要包括轻质低硫和中质低硫原油,其中Kimanis原油占比最大,尽管其出口量自2022年以来已大幅下降。(低硫原油含硫量较低,通常能获得保费。)
进口的主要是中质含硫和重质低硫原油,而轻质含硫原油的份额也有所增加。
Tang表示,炼油厂的配置是进口这些原油的主要原因:更新、更复杂的炼油厂能够将更重、含硫量更高的原油加工成高价值产品。例如,边佳兰(Pengerang)炼油厂主要从中东进口中质含硫和轻质含硫原油。
马来西亚原油的保费提供了部分缓冲
兴业银行(RHB Bank)集团首席经济学家兼市场研究主管Barnabas Gan在9月10日的一份报告中指出,即使在基准价格从早前因冲突驱动的峰值回落时,马来西亚的原油品级相对即期布伦特原油(Dated Brent)仍继续享有可观的保费。
报告显示,马来西亚原油基准的价差从3月和4月的每桶约7美元,扩大到6月和7月的18至19美元,然后在8月回落至约12美元。
Gan将这些保费归因于马来西亚原油品级的低含硫量和高炼油收益率、成熟油田的有限供应以及炼油厂的需求。
他表示,扩大的价差在一定程度上缓冲了实际售价的下跌,尽管每桶总收入仍随大市下跌。
石油收入与津贴双双增加
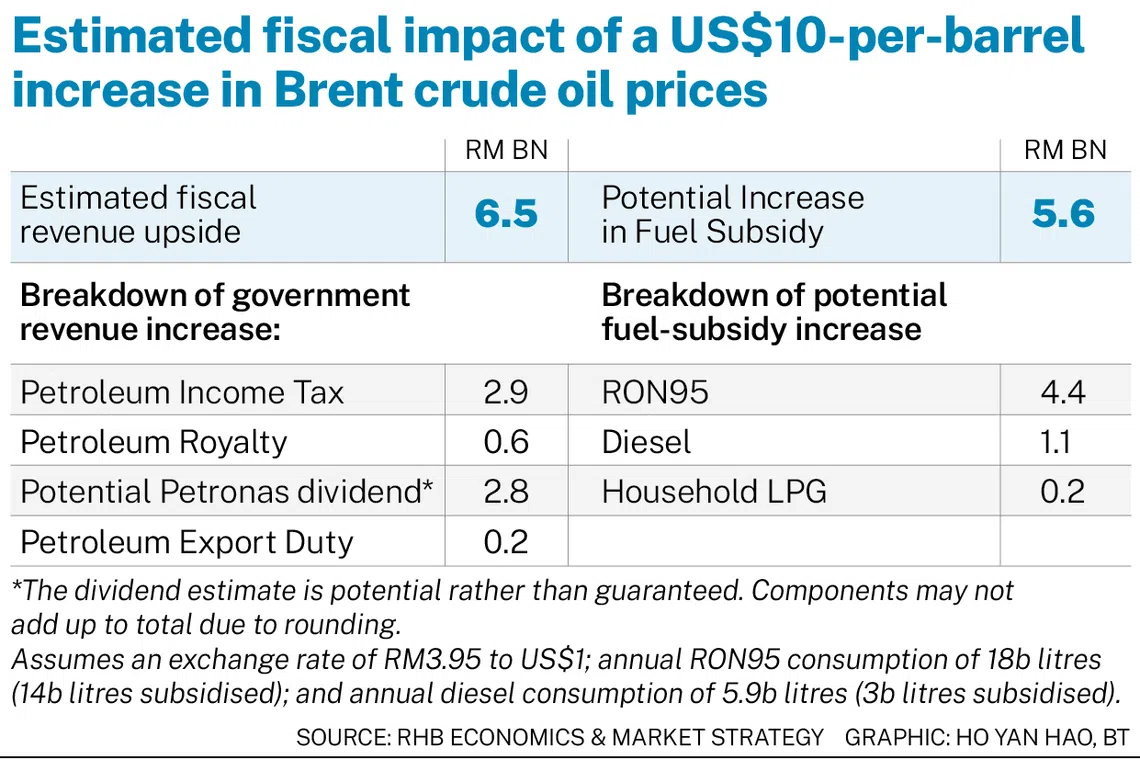
Gan估计,布伦特原油价格每上涨10美元,政府年收入将增加约65亿令吉。其中包括29亿令吉的石油所得税、6亿令吉的开采权益金、2亿令吉的出口税,以及国家石油公司(Petronas)可能增加的28亿令吉股息。
另一方面,兴业银行估计,燃油津贴将额外增加56亿令吉。该行表示,更高的石油收入和国家石油公司潜在的股息支持,可以抵消增加的津贴成本。
华侨银行(OCBC)高级亚细安经济学家Lavanya Venkateswaran表示,油价上涨可能对财政平衡产生轻微的负面影响,并指出额外的津贴义务往往会超过增量收入。
她估计,假设布伦特原油全年平均价格为100美元,RON95汽油和柴油的津贴可能接近400亿令吉,约占国内生产总值的1.8%,高于目前的约1.6%。
国家石油公司的股息是石油相关收入的另一组成部分。Venkateswaran预计,该公司今年将向政府支付320亿令吉,高于2026年财政预算案中假设的200亿令吉。
社会经济研究中心的Lee提醒,国家石油公司盈利增强并不自动意味着股息会增加,因为该公司必须保留现金用于资本支出和其他承诺。
他表示,国家石油公司未来五年的预计年度资本支出为450亿至500亿令吉。
津贴为消费者提供缓冲,但无法覆盖所有成本
尽管无津贴的燃油价格上涨,政府仍将享有津贴的RON95汽油价格维持在每公升1.99令吉。这限制了对驾车人士的直接影响,但在全球油价攀升时,政府需要承担更大份额的燃油费用。
Venkateswaran说,享有津贴的燃油价格在很大程度上保护了家庭免受通胀的直接冲击,但若油价持续高于每桶100美元,可能会推高生产者价格,并最终传导至消费者。
Lee表示,企业将面临更高的燃料、运输和进口原材料成本,其中一些成本的增加可能会削弱家庭的购买力。
Venkateswaran说,马来西亚作为大宗商品净出口国的地位应会继续支撑其经常账户。然而,投资组合流动仍然容易受到全球和国内市场情绪变化的影响。
油价上涨并不保证油气公司能立即受益
丰隆投资银行(Hong Leong Investment Bank)表示,2026年上半年,上游支出占国家石油公司总资本支出的21%,而2019年至2025年间这一比例为43%至52%,不过上游支出的绝对金额基本稳定在90亿令吉。
该研究机构将工作订单发放放缓与几家上游服务提供商业绩疲软联系起来。
根据大马投资银行(AmInvestment Bank)的数据,由于订单转换速度慢于预期,Dayang Enterprise上半年的核心利润下降了17%,至5480万令吉。
Velesto Energy的上半年税后利润下降72.4%,至2840万令吉。其总裁Megat Zariman Abdul Rahim将第二季度表现疲软主要归因于钻井平台利用率和日租费率下降。
Dayang和Velesto均未公开将其业绩归因于油价重返每桶100美元。
总的来说,Lee评估认为,油价保持在100美元以上对马来西亚的整体影响是中性偏负面的。
最终结果将取决于高油价持续的时间、液化天然气和棕榈油等其他主要出口品的价格是否也走强,以及政府会吸收多大的成本压力。
TRENDING NOW
CPIB hauls Multi-Chem CEO, COO in for questioning; stock hits ‘circuit breaker’

Fed hike throws Singapore banks a margin lifeline; UOB likely to benefit more

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

From Haidilao to Oriental Kopi: How some of Asia’s favourite F&B players are faring in 2026

