


云顶新加坡虽落后于滨海湾金沙,但仍是稳固其马来西亚母公司财务状况的中流砥柱
在集团面临信用评级下调之际,其新加坡业务的稳定收益对美国扩张至关重要
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡】云顶新加坡 (Genting Singapore) 可能正逐渐不敌滨海湾金沙 (Marina Bay Sands),但在其母公司这家博彩和休闲巨头的信用评级承压之际,它仍然是一个重要的贡献者。
云顶有限公司 (Genting Berhad) 在三家主要评级机构的评级均为最低的投资级别。穆迪 (Moody's) 在2025年12月将云顶有限公司的评级下调至Baa3,标普全球评级 (S&P Global Ratings) 也在同月将其评级下调至BBB-,展望为负面。
惠誉评级 (Fitch Ratings) 也在9月8日将云顶有限公司的长期发行人违约评级下调至BBB-。惠誉指出,评级下调的原因包括在纽约和新加坡的赌场扩建项目上的巨额资本支出、纽约业务盈利增长放缓,以及集团其他地区博彩业务的复苏步伐缓慢。
标普在9月的一份报告中警告称,如果集团在进行大规模扩张支出的同时盈利疲软的状况持续,将面临“堕落天使”风险——即评级仅比投机级别高一级。
在此背景下,云顶新加坡作为在马来西亚交易所上市的云顶有限公司的关键收入贡献者,其角色变得愈发重要。
从休闲和酒店业务部门对集团总收入的贡献来看,马来西亚业务以超过38亿令吉(约合9.3亿美元)领先。新加坡以及美国和巴哈马的业务紧随其后,各自贡献近38亿令吉,而英国和埃及业务的贡献则略低于10亿令吉。
然而,在2026年上半年,新加坡以及美国和巴哈马的外部收入均接近38亿令吉,超过了马来西亚的34亿令吉。外部收入不包括云顶集团内部公司之间的交易。
尽管如此,马来西亚业务的利润率仍然最高,以14亿令吉的调整后息税折旧摊销前利润 (Ebitda) 领跑集团。新加坡的这一数字为12亿令吉,而美国和巴哈马约为6亿令吉。
地理市场多元化
马来亚银行投资银行副董事 Samuel Yin 表示,云顶在各个市场的业务“受到截然不同因素的影响”。
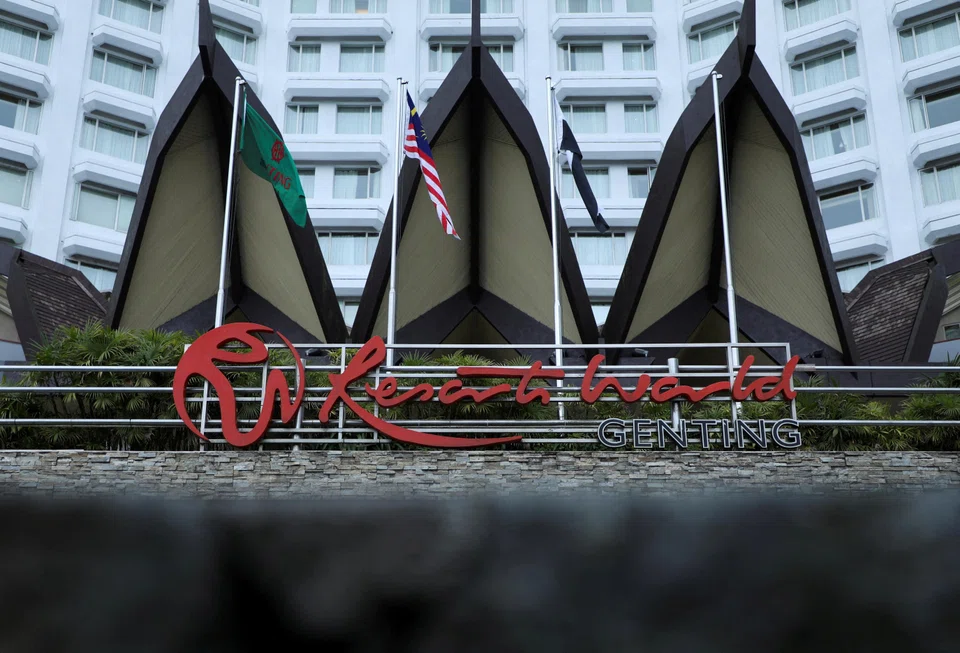
在其本土市场马来西亚,该集团经营着一个成熟的山顶度假村,主要服务于大众市场的赌客。
另一方面,新加坡和英国则更多地接触国际客户和保费客户。
在纽约,云顶押注于庞大的本地博彩需求;而在拉斯维加斯,它必须在全球竞争最激烈的赌场市场之一,争夺游客、会展参与者和豪客。
这些差异意味着云顶采用的是一种多元化经营模式。以马来西亚业务为例,其优势部分在于数十年来形成的商业模式。云顶世界 (Resorts World Genting, RWG) 主要服务大众市场,其相对实惠的服务使其拥有广泛的客户基础,不受保费博彩业务波动的影响。
Yin 表示:“基于博彩业务的回报来看,马来西亚目前可能是最强劲的。”
但这种韧性也有其局限性。银河-联昌国际 (CGS International) 分析师 Chelsea Chew 指出,云顶世界的消费者支出疲软且游客数量减少,而 Yin 则表示,持续的通货膨胀正开始对该业务构成压力。
在更严重依赖VIP赌客的市场,这种对比则更为明显。
纽约:另一种多元化
纽约市云顶世界 (Resorts World New York City, RWNYC) 并非主要依赖国际豪客,而是让云顶能够进入一个庞大的本地和区域性博彩市场。
Yin 将纽约业务形容为“非常有前景的业务”,并指出纽约人过去常常前往宾夕法尼亚州、康涅狄格州和新泽西州进行赌博。纽约州赌场博彩的扩张使得部分消费得以留在了本地。
这使得纽约市云顶世界的战略重要性超越了其潜在规模。它不仅在地理上,更在客户基础上使云顶的业务实现了多元化。
4月份引入全面的商业赌场运营,使该物业从一个主要局限于电子博彩的场所,转型为提供真人荷官桌面游戏和商业老虎机的赌场。
Chew 表示,转型后博彩量激增,管理层预计纽约市云顶世界的收入最终将超过云顶世界。
但成为云顶收入最高的赌场业务,并不一定意味着纽约是其表现最佳的投资。该物业仍处于扩张阶段,需要投入资金增设赌桌、老虎机、VIP设施并进行更广泛的开发。
Chew 预计这些成本将压低短期利润率。丰隆投资银行的 Chee Kok Siang 指出,美国较高的启动成本导致云顶马来西亚 (Genting Malaysia) 的核心盈利复苏相对于其收入增长而言“不成比例地疲弱”。
与云顶世界的对比颇具启发性:马来西亚展示了一个历经数十年打造的赌场生态系统的经济效益;而纽约则显示了创建一个新的生态系统可能需要付出多么高昂的代价。
因此,尽管纽约可能为云顶提供了最清晰的增长途径,但抓住这个机会也必须付出巨大的成本。
惠誉评级预计,中期内云顶纽约的资本支出将年均达到约8亿美元,在承诺用于扩张的44亿美元中,仍有37亿美元将在未来五年内部署。该评级机构预计,这笔支出将在建设期间对其信用指标构成压力。
然而,惠誉认为纽约市云顶世界将受益于在一个人口密集、高收入且服务不足的博彩市场中的先发优势,随着赌场规模扩大,其Ebitda到2028年可能达到4.5亿美元。
拉斯维加斯:一个警示案例
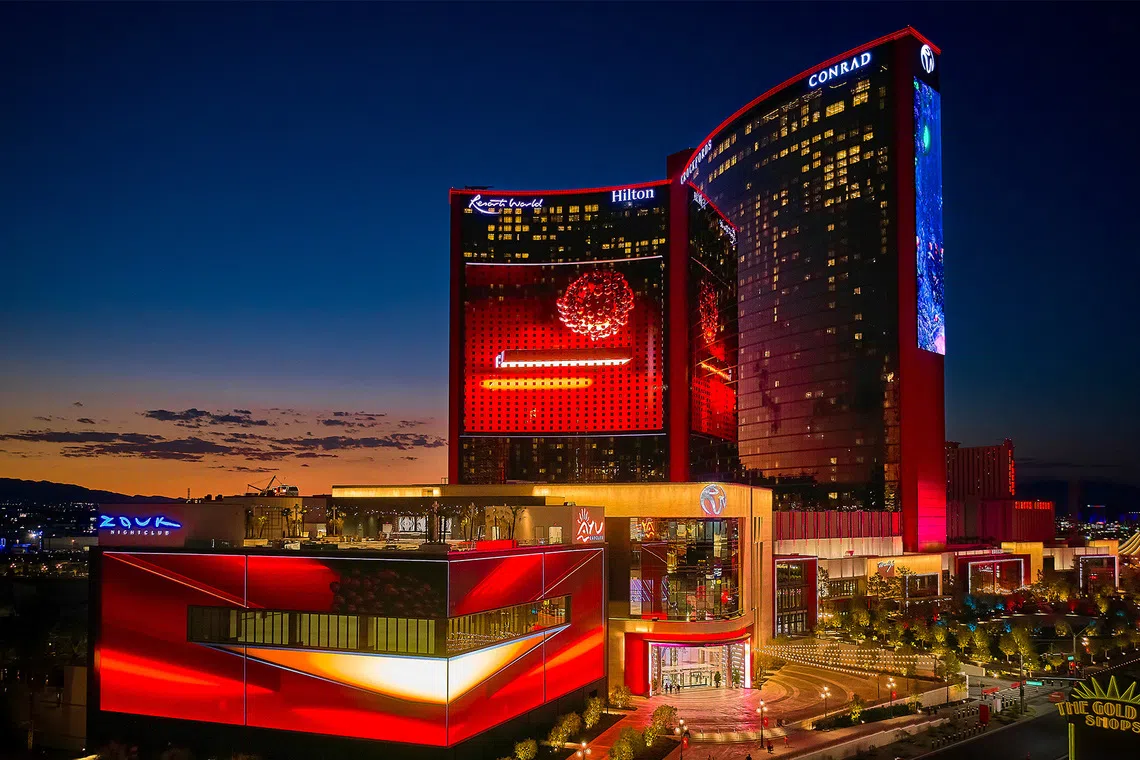
拉斯维加斯云顶世界 (Resorts World Las Vegas, RWLV) 说明了当一项巨额投资未能迅速转化为可观回报时所面临的风险。
在那里,需求驱动因素有所不同。Yin 将拉斯维加斯云顶世界描述为由会展驱动,因为许多游客到访该城市是为了参加活动,而不仅仅是为了赌博。
他说,会展需求虽然提供了一定的韧性,但“尚不足以提振拉斯维га斯业务”。
Yin 表示,尽管有运营改善的迹象,但拉斯维加斯云顶世界仍在继续拖累云顶的整体回报:云顶报告称,第二季度会展出席率更高,高端博彩业务表现更强劲,其酒店入住率也升至88%。
中国因素的影响
Yin 表示,疫情过后,随着新加坡吸引了新的财富和资本(其中大部分来自中国),该国的博彩业受益匪浅。
但这股顺风已经减弱,因为中国的房地产市场低迷侵蚀了家庭财富;北京方面对炫耀性消费的打击、长期的反腐运动以及资本管制也抑制了中国富裕阶层的支出。
Yin 说:“不断下跌的房价会摧毁财富。”他补充说,这些因素的共同作用对VIP博彩市场构成了压力。
这种影响不仅限于新加坡。Yin 表示,云顶在英国的业务也同样面向VIP客户,包括来自中国和中东的赌客。
例如,由于中东地区的紧张局势,加之不断上涨的工资成本,云顶在英国和埃及的业务在第二季度报告了保费博彩业务表现疲软。
经济状况至关重要,而非仅仅是地理分布
地理多元化并不一定能使赌场运营商免受经济冲击的影响。相隔数千公里的赌场最终可能依赖于同一批国际财富。
马来亚银行的 Yin 表示,总的来看,云顶的赌场帝国与其说是一系列相似资产的集合,不如说是一个由不同赌注组成的投资组合。
对云顶有限公司来说幸运的是,其本土市场马来西亚在投资组合中提供了一个重要的平衡力量:其命运与大众市场旅游和消费者支出更紧密地联系在一起,而非动荡的国际VIP市场。
但从中期来看,在其他投资成熟之前,如果云顶有限公司希望扭转局面,其在新加坡的扩张计划能否成功将在很大程度上起决定性作用。
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Stocks to watch: HPL, Aims Apac Reit, Zico, Advanced Systems Automation, ComfortDelGro

‘How many will survive?’: Bubble fears arise as China’s humanoid robotics face reality check
Smaller board lots can’t fix a market run by three banks

