

马来西亚国家银行:现金储备缩减,大马公司转向短期借款
中东冲突压力冲击贸易、建筑和制造业产业群,小型公司面临的风险最大
本文由 AI 翻译,关键事实请以原文为准。
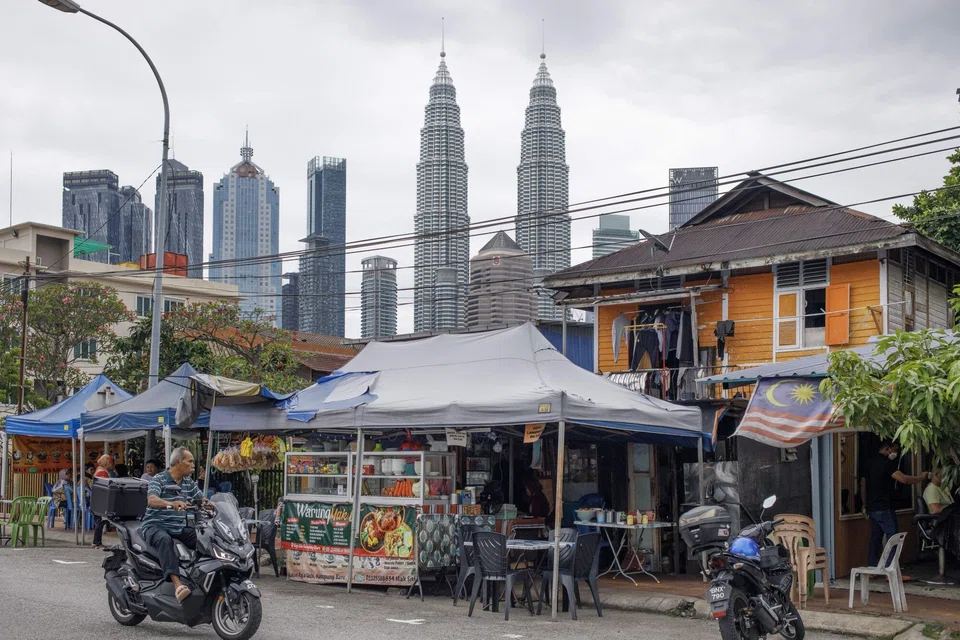
【吉隆坡讯】马来西亚国家银行 (Bank Negara Malaysia) 表示,尽管整体商业贷款和信贷质量保持健康,但由于成本上升和付款放缓消耗了现金储备,一些马来西亚公司正日益转向短期借款以维持运营。
该中央银行在周一(10月5日)发布的一份深度报告中称,与中东冲突相关的压力在批发与零售贸易、建筑以及部分制造业产业群领域尤为明显,小型公司更容易受到成本上升和业务中断的影响。
该行与企业的交流表明,一些公司正面临付款延迟和更长的现金转换周期,这延长了将采购和生产支出转化为现金收入所需的时间。
马来西亚国家银行在一份关于地缘政治对金融稳定风险的十月份评估报告中指出,中小型企业(SMEs)的利润率更薄,流动性缓冲更小,并且在供应商多元化或吸收成本增长方面的空间也比大公司小。
因此,一些公司因现金储备下降而变得更加依赖短期和营运资本融资。
在该中央银行发布调查结果的同时,也有迹象表明制造商面临着越来越大的成本压力。
马来西亚厂商联合会(Federation of Malaysian Manufacturing)在9月发布的一项调查发现,69%的受访者表示在2026年上半年生产成本有所上升,而38%的受访者预计下半年利润将下降。
商业贷款增长加速
根据该中央银行的报告,在营运资本融资的支持下,2026年6月未偿还商业贷款同比增长7.3%,而2022年至2025年间的平均增长率为4.1%。
另外,近期数据显示,主要受营运资本融资驱动,商业贷款增长从7月份的同比增长7.6%加速至8月份的8%。
SEE ALSO
银行系统的不良贷款总额基本保持不变,为1.4%。
银行在评估受影响行业的借款人时表现出更大的谨慎,但马来西亚国家银行表示,这反映了“风险评估的重新校准,而非全面的信贷紧缩”。
融资的持续扩张表明,信贷仍在流向实体经济。
报告指出:“在支持有生存能力的企业和管理信贷风险之间保持平衡至关重要。”
尽管如此,在持续的国内需求、强劲的电气和电子产品出口以及持续投资的支撑下,商业环境总体保持稳定。
在初级制造业产业群中,化肥和石化相关的投入价格上涨增加了成本,但大多数公司仍能获得必要的供应。
哪些行业面临更多还款问题
6月份的商业贷款减值率为2.8%,而被划为信贷风险增加的贷款份额仍低于其近期平均水平。
尽管如此,交通运输、批发与零售贸易以及初级制造业产业群的中小企业已出现还款压力。
马来西亚国家银行表示:“这些情况表明,在一些持续面临流动性压力的公司中,潜在的信贷风险可能正在累积。”
马来西亚的金融体系对中东的直接风险敞口有限,冲突的影响主要通过贸易、商业环境和全球金融市场传导。
成本上升、供应中断和需求疲软可能会削弱企业财务状况,而通货膨胀可能侵蚀家庭购买力。市场波动也可能影响汇率、资产估值和融资条件。
在稳定的劳动力市场、政府现金援助和燃料津贴的支持下,家庭财务状况总体保持韧性。深层次的还款拖欠情况略有增加,尤其是在低收入借款人中,但马来西亚国家银行未发现新的还款困难出现普遍性增长。
金融机构保持韧性
银行保持着雄厚的缓冲资本,总资本充足率为17.9%,总贷款减值率为1.4%。其流动性覆盖率为149.6%,高于监管要求水平。
对存款的竞争推高了一些融资成本,但并未造成更广泛的融资压力或限制贷款。
尽管存在地缘政治不确定性以及对美国货币政策预期的变化,国内金融市场依然保持有序。非居民持有的政府证券按年初至今计算增加了81亿令吉(约合20亿美元)。
马来西亚国家银行警告称,更长或更严重的冲突可能带来更大的大宗商品价格冲击、持续的供应中断和更弱的全球增长。然而,其早前的压力测试已涵盖了地缘政治风险规避和通胀性供应冲击,金融体系在不利情景下仍保持韧性。
该中央银行表示,将继续重点监测企业流动性、脆弱公司和家庭的还款趋势、银行融资条件,以及金融市场放大外部冲击的可能性。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






