


马来西亚零售药剂业热潮吸引数十亿林吉特投资,IPO浪潮蓄势待发
导火线:传BIG Caring Group正考虑明年在大马交易所进行重磅上市
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡讯】随着私募股权公司、区域业者和本地医疗保健连锁企业纷纷扩大规模,为可能到来的大型医疗保健零售首次公开募股(IPO)浪潮做准备,马来西亚的零售药剂业正成为一个主要的交易撮合领域。
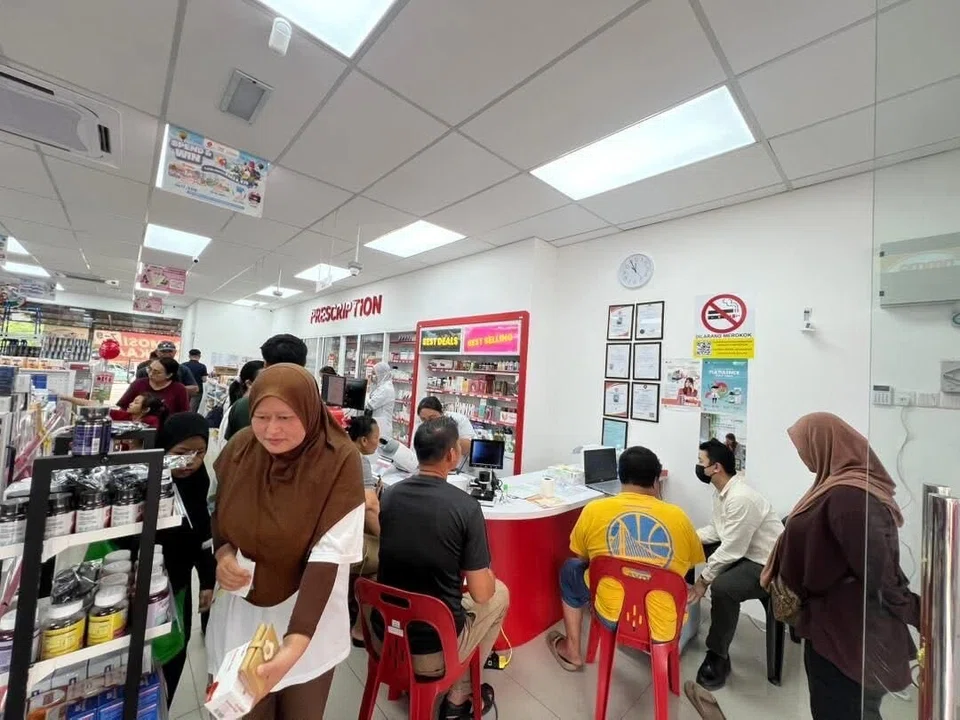
催化剂是传闻 BIG Caring Group 正考虑明年在大马交易所(Bursa Malaysia)进行重磅上市。据彭博社报道,这家连锁企业是BIG Pharmacy于2023年7月收购7-Eleven旗下的Caring Pharmacy后合并而成,其上市估值可能高达200亿林吉特(约63亿新元),集资额或达60亿林吉特。
若此交易得以实现,其规模将远超今年迄今大马交易所IPO所筹集的52亿林吉特,并即刻跻身该国十年来最大规模的上市活动之列。
对投资者而言,这项拟议中的上市计划凸显了马来西亚的连锁药剂行已发展成熟,成为具备强大现金生成能力、有私募股权支持的消费者健康平台。它们拥有多元化的收入来源和清晰的整合计划,符合公开市场对稳定、消费驱动型盈利的需求。
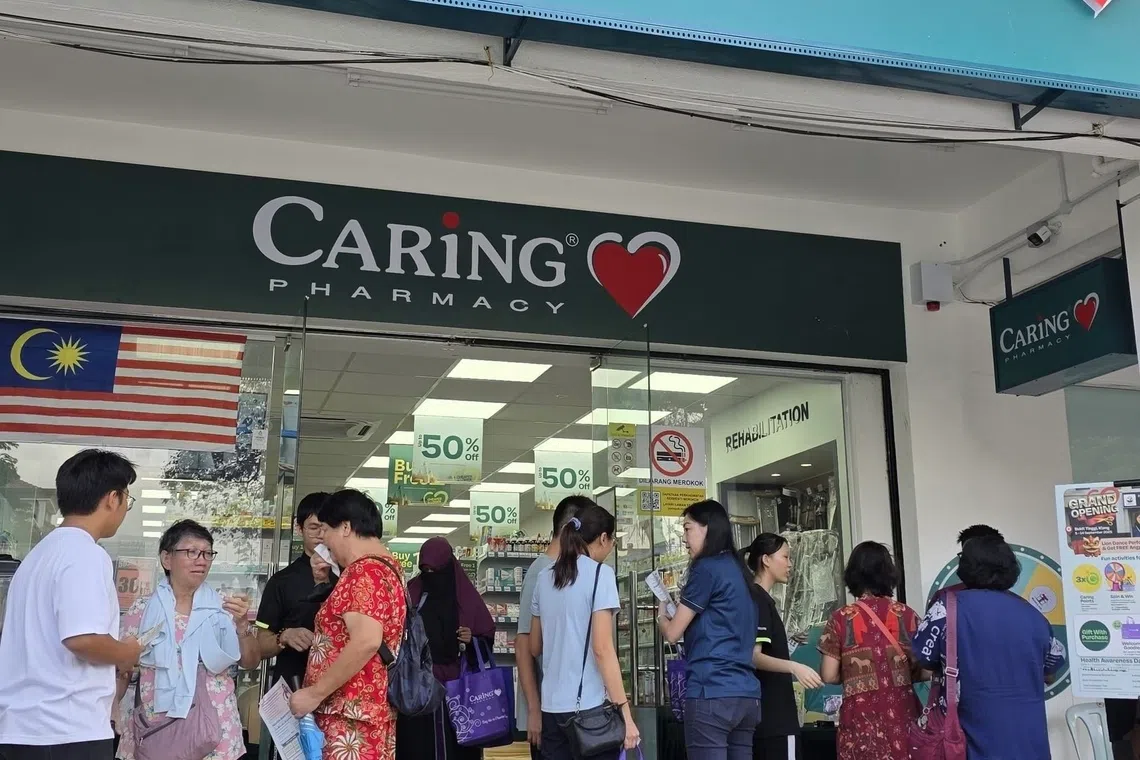
该行业的转型始于后疫情时代的一波并购(M&A)浪潮。
在私募股权公司Creador的支持下,BIG Pharmacy于2023年斥资8.5亿林吉特收购Caring Pharmacy,此举一夜之间改变了竞争格局,并催生了该国最大的药剂行运营商。
另一个重要例子是Sunway Group于2021年收购Multicare Pharmacy的大部分股权,合并后的实体有望在2026年前成为药品零售领域的领导者之一。
JLL Malaysia研究与咨询主管Yulia Nikulicheva表示,市场整合一直是零售药剂行业扩张的主要催化剂。
她补充说,疫情驱动的消费者行为转变——健康意识提高、保健品消费增加以及更愿意在药品上消费——推动了销售额的超常增长,为连锁药剂行提供了更快扩张的流动资金。
她指出,监管的灵活性进一步加速了这一趋势。“疫情期间,除了A组和B组药物外,药剂师可以无需医生处方销售大部分药品。这项措施减少了接触,但也永久性地改变了人们的求医模式,使药剂行更深地融入日常护理中,”她补充道。
这些动态因素为并购创造了成熟的环境,随着运营商寻求扩大规模、增强与业主的议价能力以及改善采购经济效益,这一趋势目前正在加剧。
砂拉越的PMG Healthcare扩展至马来西亚半岛
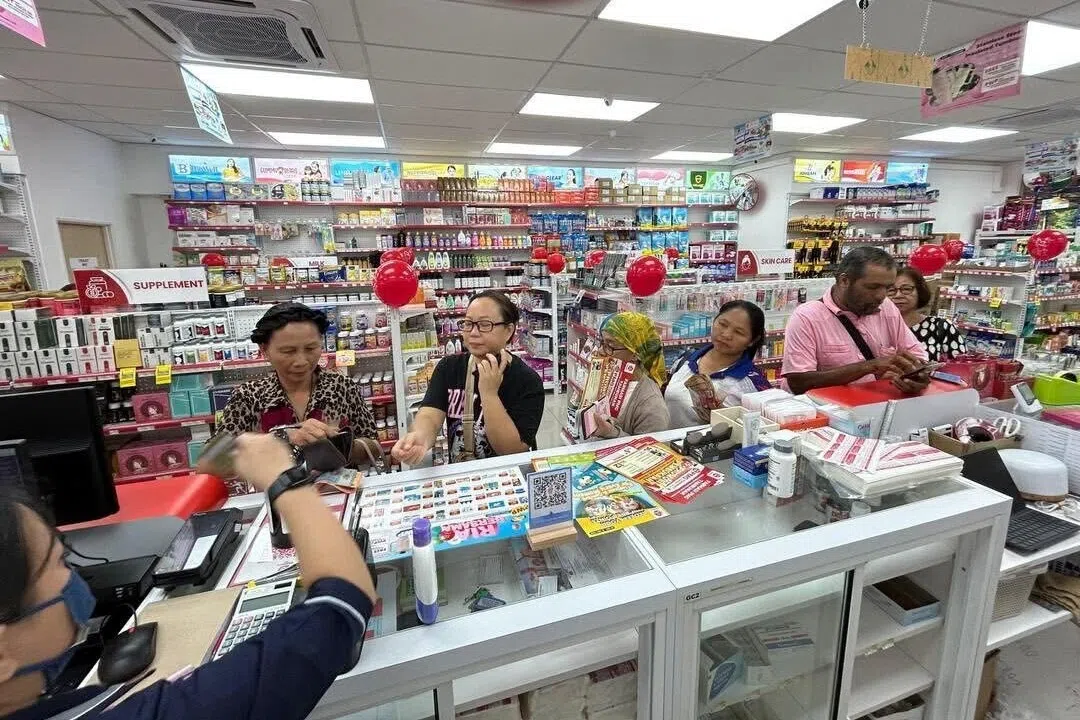
目前进入马来西亚半岛的最积极整合者之一是来自砂拉越的PMG Healthcare。
长期以来,PMG一直是东马地区初级医疗保健市场的主导者,现在已开始通过战略性收购在半岛建立业务版图。例如,它于2024年9月收购了柔佛州的AM PM Pharmacy,今年早些时候收购了吉兰丹州的Farmasi Nazen,并于4月收购了槟城的Siang Pharmacy,使其门店总数达到250家。
PMG的雄心和估值引起了新加坡私募股权公司Ikhlas Capital的注意,该公司由前CIMB Group主席Nazir Razak担任主席。Ikhlas Capital于今年2月投资了7400万林吉特,获得了“重要的少数股权”。
在接受《商业时报》采访时,PMG Healthcare创办人兼董事经理Chieng King Chong表达了公司在三年内于大马交易所上市的雄心。
他说:“我们现在正专注于扩大规模;希望在未来两到三年内可以上市。我们的目标是在上市前至少拥有500家门店。”
PMG已斥资约6000万林吉特收购了约80家零售药剂行,目前在砂拉越经营约250家药剂行、36家诊所和8家牙科诊所,同时在马来西亚半岛拥有69家药剂行。
Chieng医生说,当今年2月与Ikhlas Capital达成交易时,该集团仅经营152家药剂行、28家诊所和8家牙科诊所,而现在的目标是每年新增30至50家门店。
柔佛已成为一个战略性的滩头堡。“PMG在东马实力雄厚,但在半岛,我们需要建立品牌知名度。我们将在柔佛为超过40家门店进行品牌重塑,”他补充道。
在拥挤的市场中,有机增长已不再高效。“在一个已经供过于求的市场中,仅仅开设更多门店是没有意义的。我们认为并购是更可行的选择,因为它能为我们带来(采购方面的)规模经济和客户粘性,”他补充道。
Chieng医生认为,零售药剂市场在疫情后进入了饱和状态。在冠病疫情期间,药剂行因口罩、手套、消毒液、保健品和医疗保健产品的需求而蓬勃发展。
“如今,许多在行动管制令(MCO)期间繁荣发展的药剂行正因客户流失而蒙受亏损,”他说,这导致了供应过剩和价格竞争。
行动管制令(MCO)类似于新加坡的断路器措施,是马来西亚政府自2020年3月起实施的一系列全国性隔离和封锁措施。
此举旨在限制人员流动、集会和非必要商业活动,以遏制冠病疫情的蔓延。
Chieng医生警告说,长期的价格战会损害估值、抑制投资,并在外国竞争者逼近之际削弱本地业者。“外国药剂行迟早会进入,比如来自中国的。马来西亚本土品牌应该为这一挑战做好准备,”他说。
R Pharmacy:来自长堤对岸的新挑战者
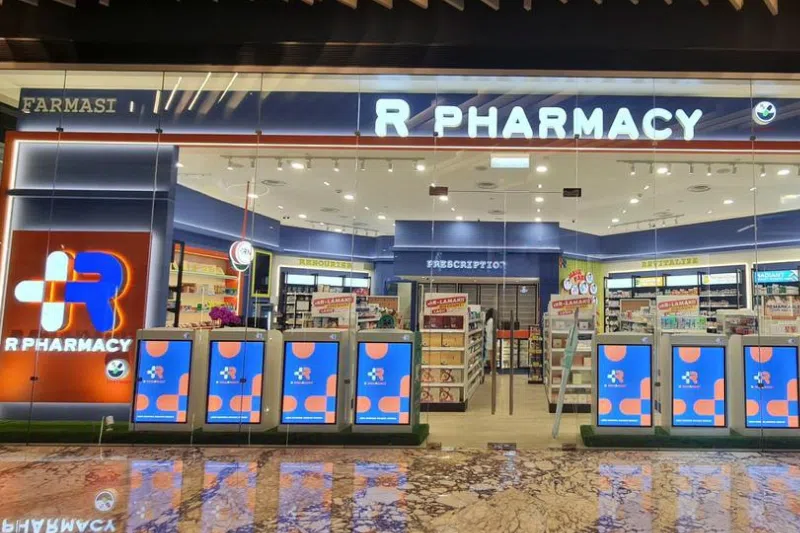
与PMG的连锁扩张战略并行,一个新的、有投资者支持的挑战者——R Pharmacy——正在开辟一条不同的道路。
该连锁药剂行成立于2022年,是一家合资企业,新加坡交易所上市公司Enviro-Hub Holdings间接持有其40%的股份。目前,该连锁已扩展至约25家门店,其中10家位于购物中心内。
其首席执行官Adrian Toh(同时也是执行董事兼首席投资官)表示,随着上班族重返办公室,R Pharmacy正在重新规划其业务布局。
“我们正向工作人群和像TRX这样的生活方式目的地靠拢。这为我们带来了稳定的工作日客流和周末的游客流,”他说。TRX是敦拉萨国际贸易中心(Tun Razak Exchange),吉隆坡的金融中心和综合发展枢纽。
该连锁店也于今年5月在吉隆坡的The Campus(一所由学校改建的购物中心)开设了新店,并计划进一步进驻包括KLGCC Mall在内的更多购物中心。
但该连锁的策略与主流运营商截然不同。
Toh指出,R Pharmacy并非在价格上竞争,而是将自己定位为中高端概念,其40%至50%的空间用于销售保健品,30%为处方药,20%为康复设备。其门店平均面积约为2000平方英尺。
其约30%的收入(具体数额未披露)已来自快美妆产品——即网红引领的护肤品和高流转率的美容产品——目标是达到40%至50%。
R Pharmacy通过精心策划的产品广度而非低价来脱颖而出。Toh从韩国的Olive Young汲取灵感,后者是一家快美妆巨头,以其高端产品组合和潮流驱动的消费者互动而闻名。
他指出,该连锁为高端保健品和护肤品牌提供多种库存单位(SKU),而其竞争对手通常只提供一两种。
“当别人提供一个SKU时,我们提供12到13个SKU。我们给顾客选择,”他说。它也是马来西亚首家引入NMN补充剂的药剂行,并与网红引领的护肤和护发品牌建立了独家合作关系。
这一策略针对的是有“拿了就走”消费习惯的年轻上班族。R Pharmacy甚至赞助了张学友和Super Junior等艺人的K-pop演唱会,以建立在年轻群体中的品牌粘性。
Toh认为,市场正日益两极分化:一边是依赖销量和同质化产品的大型连锁店,另一边是必须在专业领域深耕才能生存的小型业者。
“大型业者需要营业收入和净利润,所以他们销售非常同质化的商品,并占据非常大的空间。小型业者则必须找到自己的专长,”他说。
他也避免与巨头进行直接的价格战。“他们可能会来到你的区域并降价。那将导致双输局面。我们更愿意提供人们在别处找不到的产品,”他说。
R Pharmacy在地域扩张方面也持谨慎态度。Toh表示,虽然正在考察柔佛市场,但扩张将分阶段谨慎进行,并会考虑物流和分销因素,特别是即将到来的新柔捷运系统(RTS)预计将改变消费人流。
一个仍在变动中的市场
尽管方法不同,但PMG和R Pharmacy都认为马来西亚的零售药剂市场仍在整合之中。新业者将会出现,但生存取决于规模、定位和资金。
Chieng医生将被淘汰的恐惧视为一个关键的增长动力。而Toh则强调清晰的定位以避免同质化。人口老龄化、收入增长和人口增长等宏观趋势将推动药品支出,尤其是在巴生谷、槟城和柔佛地区。
JLL Malaysia研究与咨询总监Geena Poon指出,电子商务也带来了竞争压力,健康产品是网上最畅销的商品之一。
她补充说,郊区零售和新城镇的发展将支持药剂行的开设,但竞争将加剧,利润率将保持紧张。
从房地产市场的角度来看,Poon说并购通常会引发投资组合的合理化。“合并后,公司会对其投资组合进行战略规划,重叠的地点可能会被关闭,从而在某些地区造成零售空置,”她补充道。
然而,大型集团也获得了与业主强大的谈判筹码。跨多个地点的批量租赁谈判可能会影响租金基准,但Poon认为总体效果仍然是积极的。
“总的来说,我们认为这对市场有积极影响,因为新公司能够以各种形式更快地扩张,这对业主来说是好事,因为药剂行是能够自行带来良好人流量的店铺类别,”她说。






