由Quek Leng Chan和TPG支持的Asia OneHealthcare计划于2027年第一季度在马来西亚进行首次公开募股,目标融资70亿令吉
该医院集团寻求300亿令吉估值,或将成为该国史上规模最大的医疗保健领域上市项目
本文由 AI 翻译,关键事实请以原文为准。
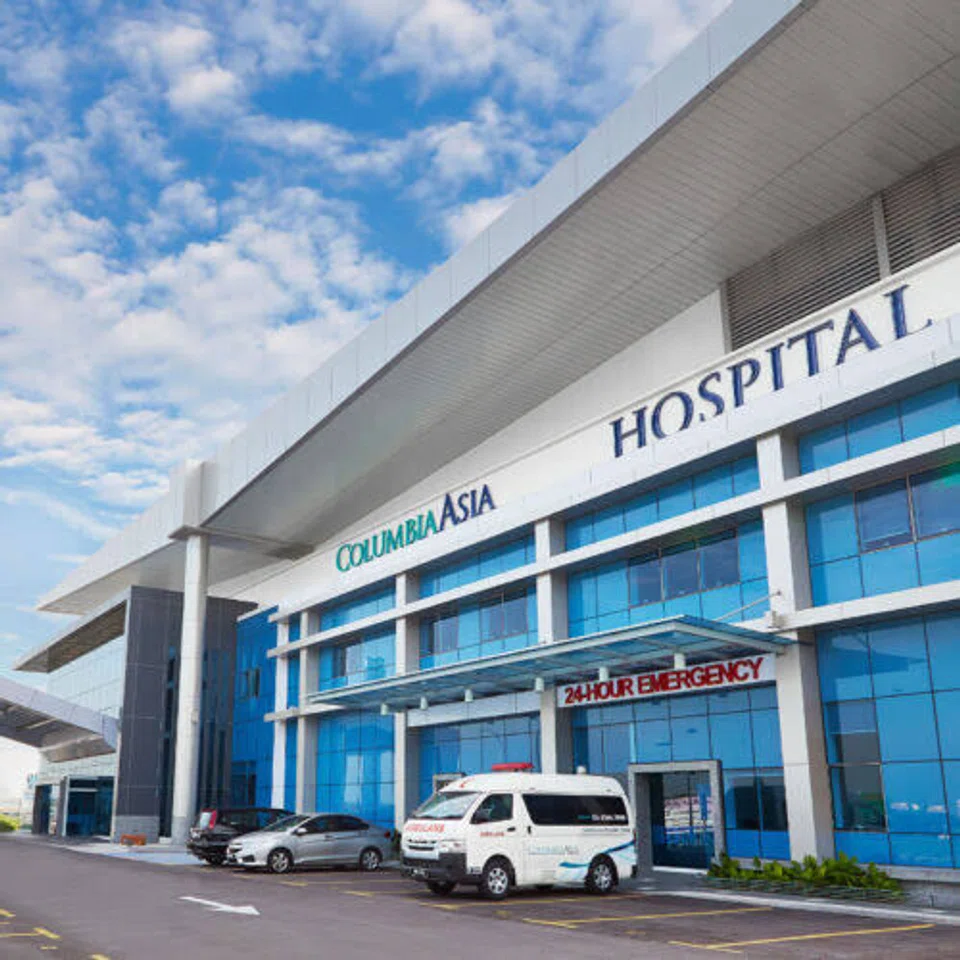
【吉隆坡讯】一位熟悉相关计划的消息人士向《商业时报》透露,Asia OneHealthcare(A1Health)计划在2027年第一季度的某个时候在马来西亚进行首次公开募股(Initial Public Offering, IPO),目标融资约70亿至75亿令吉(约合17亿至19亿美元)。
据《商业时报》了解,该公司由马来西亚大亨Quek Leng Chan旗下的丰隆集团(Hong Leong Group)和美国私募股权巨头TPG支持。公司计划于今年11月推出其IPO文件,预计此次发行将使该医院运营商的估值达到约300亿令吉。
该消息人士称,医院IPO对于私募股权公司而言,仍然是一个具吸引力的退出途径,因为其背后的逻辑很容易被投资者理解:民众日益富裕,人口老龄化加剧,以及对私人医疗保健的需求持续增长。
他补充说,尽管人工智能吸引了市场的大部分注意力,但医院仍然是少数几个仍受到投资者强烈关注的行业之一。“目前,市场对人工智能痴迷,许多其他行业都在努力争取关注度,”他说,并补充道:“医院是少数例外之一。”
彭博社于周四(9月3日)报道称,该医院运营商已于一周多前向马来西亚证券监督委员会提交了IPO的注册草案。
史上最大规模的医疗保健领域上市
如果市场条件允许,A1Health可能跻身马来西亚史上最大规模的医疗保健领域上市项目之列。其约70亿令吉的发行规模,将超过2012年 IHH医疗保健 (IHH Healthcare) 创下的63亿令吉轰动性IPO,并远超今年早些时候双威医疗保健 (Sunway Healthcare) 29亿令吉的基础发行规模。
这两家上市医院集团目前的估值,让外界得以一窥投资者愿意为医疗保健资产支付的价格。
在吉隆坡和新加坡两地上市的IHH医疗保健,2012年上市时估值约为230亿令吉,目前市值约700亿令吉。双威医疗保健也经历了类似的估值重估——它在今年3月以167亿令吉的估值上市,根据上周五的收盘价,目前市值约240亿令吉。
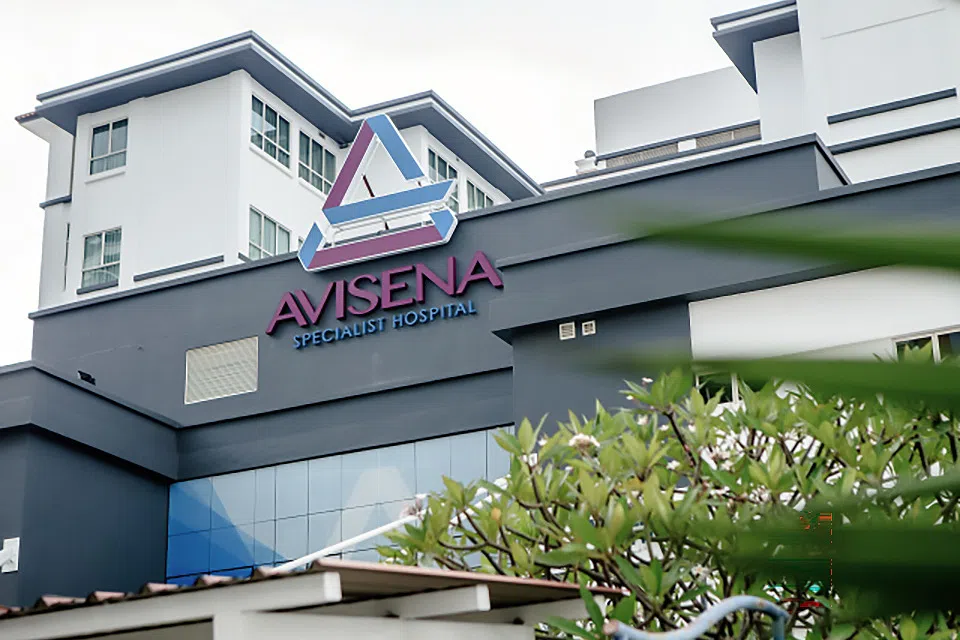
马来西亚的医疗保健行业持续吸引大量并购活动。上周五,KKR成为最新入局的投资者,同意收购Avisena Healthcare的少数股权。Avisena Healthcare在莎阿南(Shah Alam)和赛城(Cyberjaya)经营私立医院,其目标是到2027年拥有404张床位,到2029年拥有600张床位。
虽然交易条款尚未披露,但路透社(Reuters)在8月报道称,该交易可能涉及20%至25%的股份,价值在3亿至4亿令吉之间。
丰隆-TPG团队
A1Health(前身为Columbia Asia Healthcare)是一家区域性私立医院集团,在马来西亚和越南共拥有23家医院和超过1300名顾问医生。通过一系列收购,它已成为该地区最大的私立医院平台之一。
丰隆集团于2019年首次在医疗保健领域进行大笔投资,与经验丰富的医疗保健投资者TPG合作,以约12亿美元收购了Columbia Asia的东南亚医院业务。两者联手击败了包括森那美(Sime Darby)和美国投资公司General Atlantic在内的竞争对手,成功达成交易。
该交易为他们带来了遍布马来西亚、印度尼西亚和越南的17家医院和一家诊所,而Columbia Asia的印度业务则未包含在此次交易中。
此后,他们开启了一系列收购。其中最引人注目的是以57亿令吉收购Ramsay Sime Darby Health Care,以及整合了来自TPG赞助的医疗保健平台TE Asia Healthcare的五家专科医院。
2024年,这个扩大后的平台被整合到Asia OneHealthcare名下,其投资者还包括马来西亚雇员公积金局(Employees Provident Fund)和阿布扎比投资局(Abu Dhabi Investment Authority)旗下的一个单位。
此次上市将为Quek横跨马来西亚及区域的庞大商业帝国再添一项上市资产,其业务版图涵盖银行、房地产、制造业产业群和投资领域。
高昂的估值
A1Health的IPO将为马来西亚本已繁忙的医疗保健交易市场再添一抹亮色。
丰隆投资银行(Hong Leong Investment Bank)今年早些时候表示,包括双威医疗保健和A1Health在内的一系列大规模上市项目,可能会通过设定新的估值基准和吸引全球基金的新资本,为马来西亚的医疗保健行业带来更广泛的估值重估。
该行还指出,马来西亚人口正在老龄化,医疗旅游业务也增长迅速。2019年至2023年间,该业务收入的复合年增长率为7.3%,超过了泰国的5.1%和新加坡的0.4%。
根据其“2026马来西亚医疗旅游年”活动,马来西亚的目标是到2030年实现120亿令吉的医疗保健收入。
尽管该行业依然火热,但在当前估值周期已经偏高的情况下,A1Health的IPO将如何表现仍有待观察。
一方面,市场的热情似乎有所减退。丰隆投资银行(HLIB)在7月将该行业的评级下调至“中性”,称由IPO带动的估值重估已在很大程度上实现。
肯纳格研究(Kenanga Research)指出,私人医疗保健领域的估值相对于盈利增长而言显得偏高。其8月份的最新报告显示,IHH医疗保健2026财年的企业价值与息税折旧及摊销前利润(Ebitda)比率约为15倍,而双威医疗保健则超过38倍,尽管双威的增长前景更为强劲。Ebitda指的是息税折旧及摊销前利润(earnings before interest, taxes, depreciation, and amortisation)。
时机决定一切
对于美国私募股权巨头TPG而言,此次拟议的上市正值其积极将其印度医疗保健投资组合变现的时期。TPG已在亚洲建立了庞大的医疗保健投资组合。
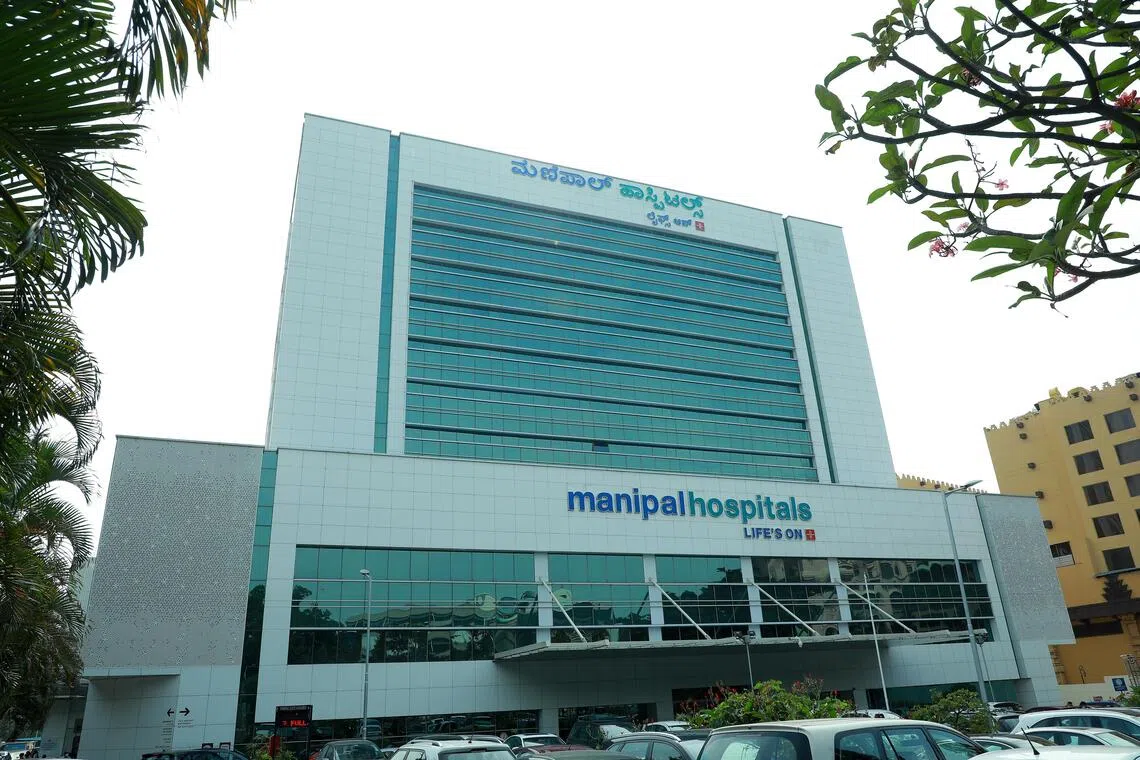
今年8月,TPG参与了总部位于班加罗尔的Manipal Health Enterprises近10亿美元的IPO,该公司由新加坡的淡马锡控股 (Temasek Holdings) 支持。同月,TPG减持了眼科护理运营商Dr Agarwal’s Health Care的股份,而另一家投资机构则在当月晚些时候减持了其在Aster DM Quality Care的股份。
该消息人士表示,关键问题是,当该公司最终在2027年初推出其IPO时,市场是否会保持同样的接受度。一个巨大的考验是,到A1Health上市时,投资者是否仍愿意支付其期望的价格。
全球投资者的流动性正越来越多地被科技和人工智能相关发行项目所吸收,而更广泛的市场波动可能会影响投资者对一项大规模马来西亚上市项目的兴趣。
国内因素也可能对资金流向产生影响,主要是围绕马来西亚下届大选时间点的政治不确定性。