2026年前九个月东南亚金融科技融资额增至三倍达23亿美元 交易数量却锐减
新加坡占总融资金额的83%;大型融资轮次占主导地位
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】在少数几轮“巨额融资”的推动下,东南亚金融科技初创公司在2026年前九个月筹集了23亿美元资金,但这掩盖了该地区整体交易活动的急剧下降。
市场情报平台 Tracxn 在周四(10月15日)发布的一份报告中指出,当前的融资环境凸显出一种日益由成熟企业和高价值收购主导的格局。
与2025年同期筹集的7.48亿美元相比,总投资额激增了206%,但融资轮次数量却下降了44%,仅为42轮。
资金的激增绝大部分集中在头部交易。四轮1亿美元或以上的巨额融资总额达到20亿美元,占2026年前九个月该地区所有融资额的86%。
其中,由阿里巴巴和蚂蚁集团支持的 Ant International 是重量级选手,该公司在7月完成了一轮12亿美元的A轮融资。仅此一轮就占该地区总融资金额的约52%。
其他主要交易包括由 Citadel Securities 支持、总部位于新加坡的 Crypto.com 完成的4亿美元D轮融资,以及由 SBI Group 支持、总部位于雅加达西区的 Ajaib 完成的2.7亿美元C轮融资。
新加坡在吸引资本方面保持着绝对优势,共吸引19亿美元资金,占2026年前九个月东南亚金融科技总融资额的83%。
印度尼西亚的雅加达西区和菲律宾的塔吉格市紧随其后,融资金额分别为2.7亿美元和6000万美元。
尽管总体数据有所增长,但早期融资和公开退出指标显示,对于年轻的初创公司而言,市场正在收紧。
SEE ALSO
报告显示,种子轮融资金额同比骤降46%,至5330万美元;首次获得融资的公司数量下降了48%,降至17家。
早期阶段(A轮和B轮)的资本飙升了354%,达到14亿美元,但这主要是受到 Ant International 交易的提振。
在退出方面,该地区在2026年前九个月没有首次公开募股(Initial Public Offering, 简称IPO),而去年同期则有一宗。
与此同时,并购(Mergers and Acquisitions)市场出现了高价值整合。收购方完成了12笔交易,将平均收购价格从2025年前九个月的2290万美元推高至5.01亿美元。
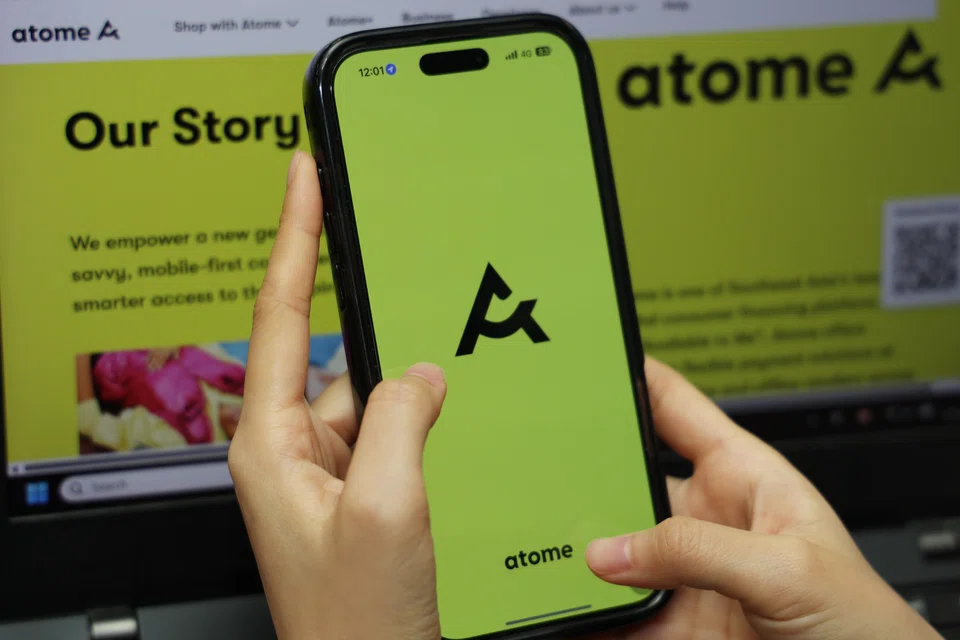
其中最引人注目的交易是 Grab 以15亿美元收购“先买后付”(buy-now-pay-later)平台 Atome。
其他值得关注的交易包括:USDC稳定币发行商 Circle 以4亿美元收购总部位于新加坡的跨境支付平台 TazaPay,以及交易平台 Webull 以1亿美元收购泰国投资服务提供商 Pi Securities。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.