


超越技术,走向实际应用:为下一波机构数字资产浪潮做好准备
渣打集团首席执行官Bill Winters阐释为何信任、连通性和协作将塑造机构数字资产普及的下一阶段
Alvin Foo
本文由 AI 翻译,关键事实请以原文为准。
金融行业正在进入数字资产普及的新阶段。下一阶段的决定性因素,将不再是技术本身,而更多地取决于数字资产能否解决现实世界中的金融挑战,并与更广泛的金融体系有效连接。
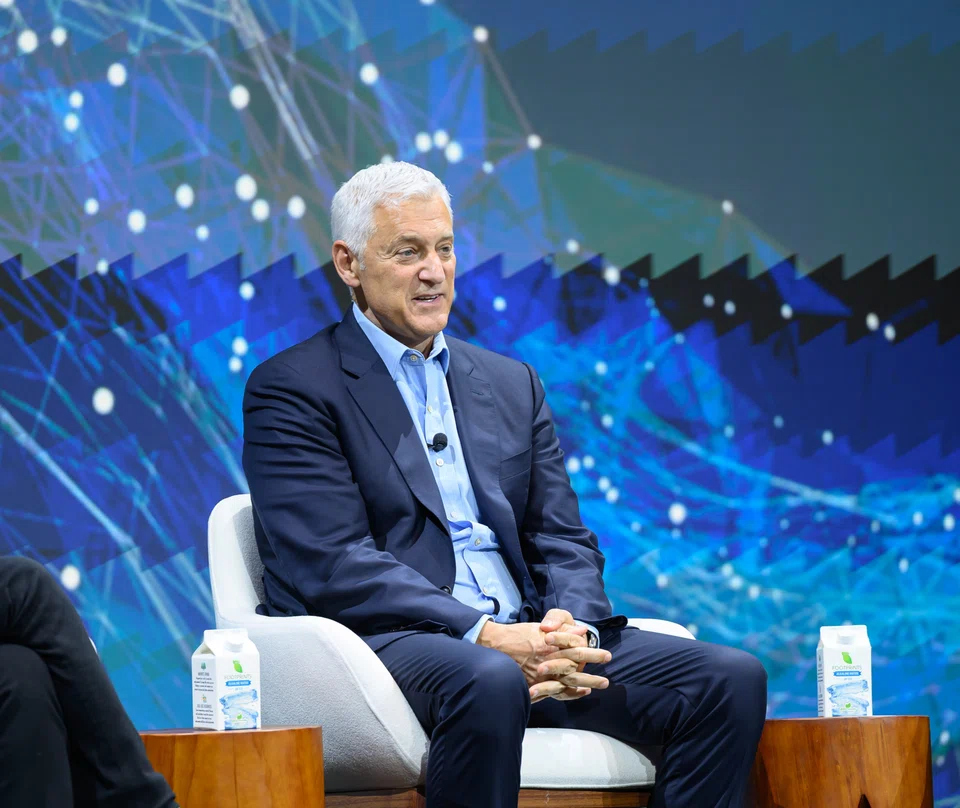
渣打集团首席执行官Bill Winters表示:“最大的变化是,行业对话的重心已从证明技术可行,转向打造实际应用。” “对客户而言,焦点越来越集中在实际成果上,例如改善结算、流动性、抵押品流动性以及实时可见性和控制力。”
Winters向《商业时报》阐述了推动这一转变的因素、机构客户面临的新机遇,以及银行为保持与时俱进必须如何发展。
问:近年来,数字资产已从实验阶段迈向更广泛的机构采纳和参与。其中最显著的变化是什么?为何此刻感觉如此不同?
答:最大的变化是,行业对话的重心已从证明技术可行转向打造实际应用。客户越来越多地询问数字资产能为他们的业务解决什么问题,而不仅仅是关注技术本身。另一个不同之处在于,越来越多市场的监管清晰度有所提高,涵盖了数字资产托管、交易和支付等领域。这正推动银行和其他受监管机构推出机构级产品,从而让更多机构有信心参与其中。另一项关键进展是,出现了不只局限于加密货币交易结算、涉及数字货币的可靠用例。
货币正变得多样化——不再仅仅是现金或存款。代币化存款、稳定币、代币化货币市场基金以及批发型央行数字货币(wCBDCs)正开始展示价值如何在网络间更高效地流动,从而变革资金管理、结算和跨境支付。随着更多资产被代币化,机遇在于将这些资产与不同形式的货币和现有的主流金融市场连接起来,而不是创建一个独立的系统。
近期的发展,例如首个受监管的港元稳定币HKDAP的发行,正是受监管数字货币如何与代币化资产相结合,以支持实体经济中实际应用的例证。

问:这些进展和演变如何能帮助企业和投资者?
答:首先,一些加密货币,特别是比特币,现在正被视为可投资的资产类别,可作为多元化投资组合的一部分。
因此,为我们的高净值投资者和机构投资者提供进入这一新资产类别的渠道,同时消除托管和交易方面的不便与不确定性,是至关重要的。
其次,我们的企业和金融机构客户正在寻求解决方案,以应对在分散的金融体系中长期存在的关于速度、资本效率、可见性和连通性的痛点。例如,现金、资产和抵押品通常存放在不同的账户和市场基础设施中,在实体或司法管辖区之间转移时会造成延迟、运营效率低下和额外的融资成本。
数字资产有潜力通过实现价值在网络间更无缝、更快速、更透明且更具可编程性地流动,来解决其中一些低效问题。
然而,挑战并不仅仅是将资产放到区块链上,而是要连接和统筹跨多个网络、司法管辖区、货币和市场基础设施的活动。这正是银行可以发挥重要作用的地方。
客户需要值得信赖的机构,通过整合准入、执行、托管、代币化和流动性,帮助他们在传统金融和数字金融之间游刃有余。其目标是为客户简化体验,同时使价值能够在各市场之间安全高效地流动。
问:在未来三到五年内,您认为该领域在机构规模化方面最大的潜力在哪里?驱动力将是什么?
答:我认为这里有三个关键领域——信任、统筹和整合。
信任:银行提供值得信赖的基础设施,让客户能够在既有的治理、风险管理、合规、托管和流动性框架内参与数字资产市场。
统筹:未来不太可能是一个单一的数字资产网络,也不会完全取代现有的金融基础设施。相反,多种支付系统、代币化平台、稳定币网络、市场基础设施和传统银行渠道将共存。银行需要帮助客户驾驭这些环境并将其连接起来,以便价值能够在生态系统中安全高效地流动。 整合: 数字资产最终需要与贸易流、资金运营、投资活动、供应商、客户和金融市场相连接。当数字资产融入日常金融活动并带来客户所看重的成果,而不是作为一个独立的生态系统运行时,规模化才会实现。
问:银行能为数字资产带来哪些独特的价值?又在哪些方面需要反思传统的银行模式?
答:银行需要反思传统模式的地方,在于要从封闭基础设施的所有者,转变为开放且互联的生态系统的统筹者和赋能者。最终,银行面临的机遇并非在传统金融和数字金融之间二选一,而是要将两者连接起来。银行将继续履行其核心职能,包括保护资产、提供流动性、管理风险以及连接客户与市场,但它们将越来越需要在传统和数字金融两个领域提供这些能力。
问:回顾过去几年,贵公司在数字资产领域做出的、当时曾被他人质疑的最勇敢的赌注是什么?
答:银行需要反思传统模式的地方,在于要从封闭基础设施的所有者,转变为开放且互联的生态系统的统筹者和赋能者。最终,银行面临的机遇并非在传统金融和数字金融之间二选一,而是要将两者连接起来。银行将继续履行其核心职能,包括保护资产、提供流动性、管理风险以及连接客户与市场,但它们将越来越需要在传统和数字金融两个领域提供这些能力。
问:回顾过去几年,贵公司在数字资产领域做出的、当时曾被他人质疑的最勇敢的赌注是什么?
答:渣打银行在数字资产领域并非新手——我们早在十多年前就开始探索它及其用例,这远在它们吸引广泛的机构兴趣之前。随着市场的成熟,我们投资建立了支持机构采纳所需的能力、基础设施和专业知识。
成立渣打创投(SC Ventures)可以说是我们在此领域最大胆的举措,这让我们能够投资于新兴技术并开发新的商业模式。 我们于2016年对Ripple的早期投资,以及随后推出的Zodia Custody和Zodia Markets等机构数字资产业务,帮助我们更好地了解市场。这些投资在帮助我们验证客户需求、理解市场以及吸引合适的人才以制定安全扩展所需的治理和控制措施方面,发挥了关键作用。
当时,机构的关注点大多集中在私有的、需许可的网络上。我们的风险投资业务为我们提供了必要的经验,让我们了解公共区块链基础设施如何能为我们的机构客户服务。这些经验也为我们如何在全行范围内建立和连接我们的数字资产能力提供了借鉴。
问:要让数字资产成为金融体系中永久且值得信赖的一部分,需要具备哪些条件?
答:信任和监管必须与创新同步发展。 当客户、监管机构和各大机构对其背后的治理、法律确定性、风险管理和韧性抱有信心时,数字资产才能成为金融体系的永久组成部分。 互操作性也至关重要。未来很可能由多个平台、稳定币网络、支付渠道和市场基础设施组成,它们需要相互之间以及与现有金融系统有效连接和运作。
更强的统筹能力很重要。客户不希望管理多个钱包、网络、平台和基础设施提供商,他们想要的是一种能够连接准入、执行、托管、代币化和流动性管理的无缝体验。
归根结底,要实现数字资产的规模化,需要的不仅仅是技术创新,还需要发展值得信赖的基础设施、具备流动性的市场,以及在不同形式的货币、资产和金融网络之间建立有效的连接。
问:最后,您认为在未来两年内,哪一个行业假设将被证明是错误的?为什么?
答:我想说,这个假设是:只有当整个金融体系迁移到单一网络或采用共同标准时,数字资产才能实现规模化。这并非一场赢家通吃的竞赛。
相反,这是一个更广泛的金融生态系统的演变,在这个生态系统中,传统与数字形式的金融将共存,并日益连接和融合。 随着商业、资产和支付活动上链,银行、资产管理公司、数字资产公司、金融科技公司和市场基础设施提供商都将各司其职。
赢家不会是那些试图包揽一切的人,而是那些能够连接和统筹生态系统,并大规模建立信任的参与者。
共同标准仍然很重要,但规模化将取决于各种形式的货币、资产和系统之间的互操作性。每个人在其中都扮演着一个角色——没有哪家银行、公司或监管机构能独自完成。唯一不变的是,客户将继续在一个瞬息万变的世界中前行,他们需要一个值得信赖的金融伙伴与他们并肩作战。
我们希望成为那个伙伴,帮助客户理解变化,连接新机遇,并满怀信心地前进。
欲了解更多关于亚细安多元化机遇的见解,请点击此处。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services






