

麦肯锡:能源安全担忧可能刺激亚洲上游天然气资产的开发
新的投资或将每日释放额外100亿至150亿立方英尺的区域天然气产量
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】咨询公司麦肯锡在周四(10月22日)发布的一份报告中表示,尽管成本高昂,但亚洲对能源安全日益增长的关注可能催生对该区域上游天然气资产的新投资。
这些新投资每日可为东南亚、中国和中亚地区额外释放100亿至150亿立方英尺的国内天然气产量。
麦肯锡在报告中指出:“虽然进口在经济上更便宜,但为了加强能源安全,各国政府可能会选择激励国内勘探,即便成本高于盈亏平衡点。”
能源来源
该区域的化石燃料盆地“已经过了产量高峰期,若无再投资,产量预计将急剧下降”,因此随着现有气田日趋成熟,可能需要每年超过600亿美元的投资才能维持亚洲天然气产量稳定。
麦肯锡表示:“亚洲的成熟盆地需要持续投资才能阻止产量下降,而一些历史上回报率较低的资源——包括位于中国、印度尼西亚和泰国的项目——可能值得重新考虑投资。”
但随着2026年美伊紧张局势导致霍尔木兹海峡的交通中断,一些国家石油公司正在加强在亚洲内部的勘探活动。
例如,马来西亚的砂拉越石油公司(Petroleum Sarawak)已承诺在该东马州属勘探和开发多个项目。
麦肯锡承认成本是一大障碍,因为许多项目的盈亏平衡点略高于每桶70至80美元的长期预测油价。
但该公司认为,在与韧性挂钩的激励措施或政府津贴的支持下,这些项目可能变得具有经济可行性。
另外,生物燃料和煤炭均被视为亚洲日益重要的能源来源。预计到2040年,生物燃料将取代约900亿至1000亿美元的燃料进口,印度尼西亚和马来西亚都在提高生物燃料的混合比例指令。(* 见修订说明)
麦肯锡表示,从长远来看,生物燃料的使用可以降低亚洲对燃料进口的依赖。
但受印度和东南亚强劲需求的推动,亚洲的煤炭需求也在上升,这足以抵消中国需求的下降。
仅在印度尼西亚,到2040年煤炭需求就可能增长约40%。而根据麦肯锡的基准情景,全球煤炭需求在2025年至2040年间预计将下降约5%。
“需求新形态”
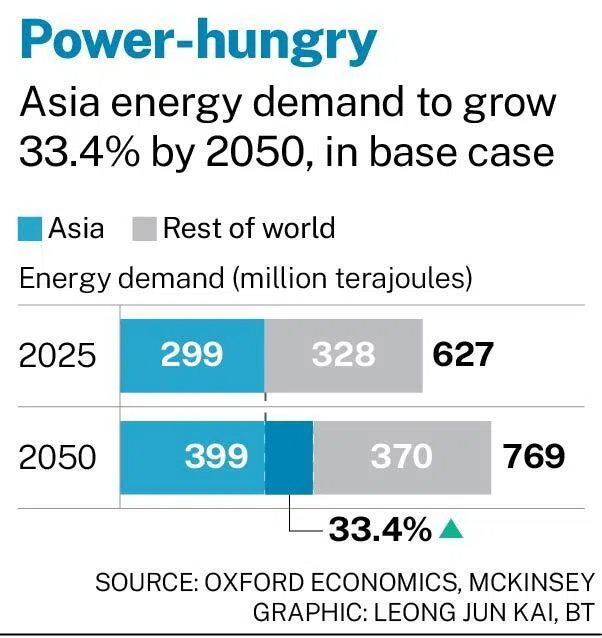
麦肯锡预计,从2025年到2050年,亚洲的能源需求将飙升33.4%,达到近4亿太焦耳。
除了保障能源供应,亚洲还必须围绕该咨询公司所称的“需求新形态”来构建其能源系统。
报告以人工智能和数据中心的崛起为“最清晰的例子”,指出“需求增长的形态、地点和速度正在改变,要求发电和基础设施的规划方式有所不同”。
例如,马来西亚已收到超过12吉瓦的数据中心用电申请,约占该国总装机容量的40%。
但该国将不得不在财政限制下平衡数据中心的能源需求,因为目前燃料津贴占马来西亚年度预算的约8%至10%,较霍尔木兹海峡关闭前上升了超过3.5个百分点。
基础设施规划将是另一个关键考虑因素,因为亚洲的能源系统重构预计在未来15年内每年需要1万亿美元的投资。
麦肯锡指出:“一个数据中心可以在一到三年内建成,而重大的电网升级可能需要五年或更长时间,这更凸显了将发电和电网容量与新增负荷相协调的重要性。”
亚洲若要建立能源韧性,利益相关者必须确保能源项目具有可投资性,因为高昂的融资成本、外汇风险和不确定的投资环境可能会阻碍那些本可行的项目。
麦肯锡表示:“主权和信用担保、长期购电协议、受监管的回报以及混合融资,都有助于降低这些风险。”
这些项目还必须是可执行的。麦肯锡建议,政府和私营部门应协调政策,为土地、电网和基础设施的开发提供许可,以确保已承诺的资本能够按所需速度进行部署。
* 修订说明:由于来源错误,本文原版本称,预计到2026年生物燃料将取代约900亿至1000亿美元的燃料进口。麦肯锡此后已将年份更正为2040年。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






