


日本中型企业为求增长,纷纷涌向东南亚
一名并购顾问表示,鉴于国内增长萎缩,海外扩张已不再是可选项。
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡讯】数十年来,日本中型企业围绕着稳定的国内市场建立业务。如今,面对国内人口萎缩、劳动力短缺和增长放缓,许多企业日益将目光投向海外——这并非出于雄心,而是迫于必要。
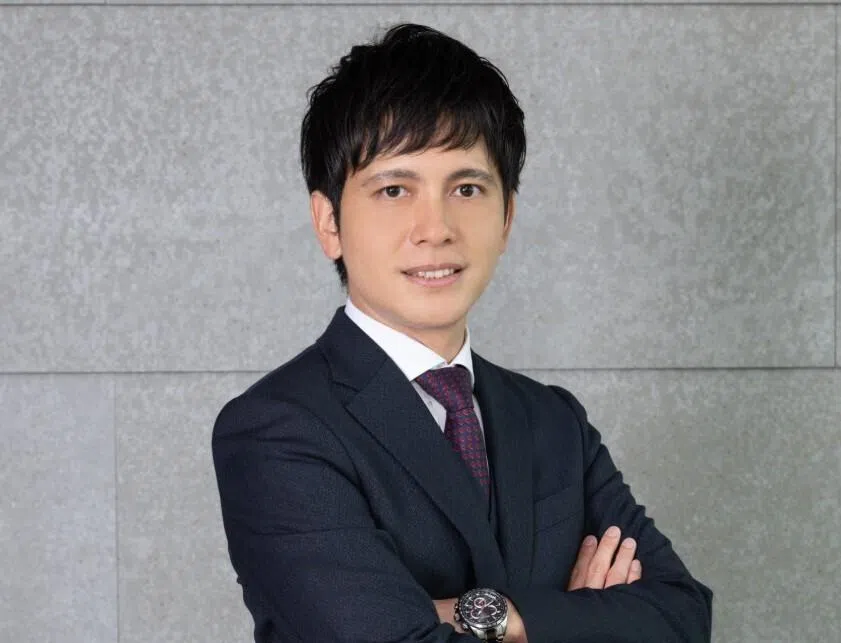
在东京证券交易所上市的 Nihon M&A Center 的企业主管兼海外部门负责人 Yusuke Ojima 指出,在这波日本“资本输出”浪潮中,东南亚国家正获得越来越大的吸引力。
他援引日本贸易振兴机构(Jetro)去年发布的一项调查指出,在亚洲和大洋洲已有业务的日联企业中,有43.8%计划进一步扩张。
Jetro 发现,自2021年以来,有海外扩张计划的企业比例一直保持在40%以上。
Ojima 告诉《商业时报》:“人们的心态已经发生了相当明显的变化。”
“对许多日本中型企业而言,国际扩张已不再被视为‘锦上添花’的可选项。它正日益成为企业追求增长、降低集中风险以及为下一阶段竞争做准备的一部分。”

他表示,东南亚仍然极具吸引力,因为它具备了日本目前所缺乏的许多增长动力,包括人口增长、中产阶级崛起、快速的城市化和强劲的数字技术普及。
他补充说:“我认为,东南亚能够持续脱颖而出,有几个相当直接的原因。它集日益增长的消费需求、供应链多元化的能力以及相对强大的区域连通性于一身。这种组合在世界其他地方很难复制。”
超越“中国加一”的论述
Ojima 认为,东南亚的吸引力超越了常被提及的“中国加一”战略。
SEE ALSO
日本与该地区的经济关系已建立数十年,形成了被他称为“一定程度的熟悉感和信任”的关系。
因此,许多日本公司并非从零开始进入东南亚并设立业务,而是在它们已经拥有网络、合伙业务和运营经验的市场中进行扩张。
这些紧密的联系反映在贸易和投资流中。来自亚细安秘书处的数据显示,2024年日本与东南亚的双边贸易额约为2360亿美元,而2023年至2024年间,日本对该地区的外国直接投资(FDI)增长了20%,达到175亿美元。
尽管2025年的官方贸易数据尚未最终确定,但 Ojima 预计,在日本企业对该地区兴趣日增的背景下,投资势头将保持强劲。
经济合作与发展组织的另一份报告显示,2025年上半年,日本以980亿美元的投资额,成为全球外国直接投资流出的最大来源国。中国以610亿美元位居第二,卢森堡以570亿美元排名第三。
多市场策略
对日本公司而言,一个主要吸引力在于东南亚并非单一、同质化的市场,而是由具有不同优势和角色的高度多元化经济体组成的集合。
因此,企业可以根据其战略重点来构建区域布局。新加坡通常被用作区域总部或控股基地,而越南、泰国、印度尼西亚和马来西亚等市场则充当制造业产业群和生产中心。
Ojima 表示,在当今不确定的经济环境中,这种结构上的灵活性变得越来越宝贵,因为企业正试图在成本效益与供应链的韧力之间取得平衡。
负责新加坡、马来西亚、越南、泰国和印尼业务的 Ojima 说:“在实践中,大多数日本公司并非逐个国家地考虑东南亚。他们将其视为一个区域,并在多个市场中建立业务,每个市场扮演着不同的角色。”
例如,日本化学与生物制造公司 Kaneka Corporation 将其区域枢纽设在新加坡,并继续利用其多元化的业务板块,在整个东南亚地区扩大业务版图。
在越南,它经营着三个制造业产业群设施,专注于医疗器械、香料和聚氯乙烯(PVC)化合物的生产与销售。在泰国,其两家制造业产业群工厂生产和销售可发性塑料和PVC化合物。与此同时,其印尼食品制造业产业群部门则专注于加工油品的生产与销售。
日本工程巨头 Kraftia Corporation(前身为 Kyudenko Corporation)通过其设在新加坡的区域总部管理其东南亚的能源建设业务。
Kraftia 在越南、泰国和印尼均有业务运营,提供端到端的设施设计和施工服务,以支持其客户的区域扩张。
新柔模式备受关注
Ojima 表示,在该区域内,柔佛-新加坡经济特区(JS-SEZ)对于寻求业务多元化的日本公司而言,是最具吸引力的“双城联动模式”之一。
他说:“新柔模式的有趣之处在于,它不强迫企业在两者之间二选一。相反,它鼓励企业将两地视为单一运营体系的一部分。”
在这种模式下,新加坡提供全球连通性、信誉和资本渠道,而柔佛则提供工业产能、空间和成本效益。
他补充说:“对于希望建立一个稳固的东南亚平台,而又不想承担过重区域业务负担的日本中型企业来说,这种平衡极具吸引力。”
执行层面的信心
Ojima 指出,尽管对东南亚的兴趣日益浓厚,但对许多日本中型企业而言,最大的障碍并非估值,而是执行层面的信心。
当企业对进入一个市场后的运营方式缺乏清晰的预见时,往往会产生犹豫。围绕本地管理能力、文化契合度和治理标准的担忧,其分量时常会超过财务回报的吸引力。
虽然日本公司通常已准备好应对东南亚的多元化环境,但如果合规要求、财务透明度或法律适应性显得过于难以管理,它们的信心可能会迅速减弱。
在此背景下,相比于从零开始建立业务,并购日益受到青睐。因为收购一家成熟的本地公司或与其建立合伙业务,能让日本公司从一开始就获得一个运营平台、本地专业知识和业务连续性。
他说:“这并不能消除风险,但它显著减少了那些常常阻碍公司前进的未知因素。”
在马来西亚的投资势头增强
近期的企业活动反映了日本在马来西亚的投资势头日益增强,投资领域涵盖金融、能源到数字基础设施等多个行业。
在金融服务领域,总部位于日本的 Amova Asset Management(前身为 Nikko Asset Management)正在收购马来西亚基金管理公司 AHAM Asset Management 的近乎全部所有权。
在能源领域,Idemitsu Kosan 最近通过收购砂拉越海上勘探区块的权益,进入了马来西亚的上游市场;Mitsubishi Corporation 则通过增持一个与 Petronas 相关的项目股份,扩大了其在马来西亚液化天然气领域的业务敞口。
日本科技公司也在通过马来西亚积极拓展其区域版图,NTT Data 最近收购马来西亚支付解决方案提供商 GHL Systems 就是一个例证。
根据马来西亚投资发展局的数据,截至2025年底,日本是马来西亚的最大投资者之一,共有超过3800个项目的投资获批,总额达1429亿林吉特(约合460亿新元)。
更重要的是,这些不仅仅是纸上计划;其中超过2800个项目已经投入运营,为当地工人创造了近50万个就业岗位。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






