


产品越多,风险越大?韩国杠杆ETF危机为新加坡散户基金推广带来启示
新加坡金融管理局 (金管局) 在7月提议了一个更灵活的框架,可能允许散户投资者接触新型基金。
本文由 AI 翻译,关键事实请以原文为准。
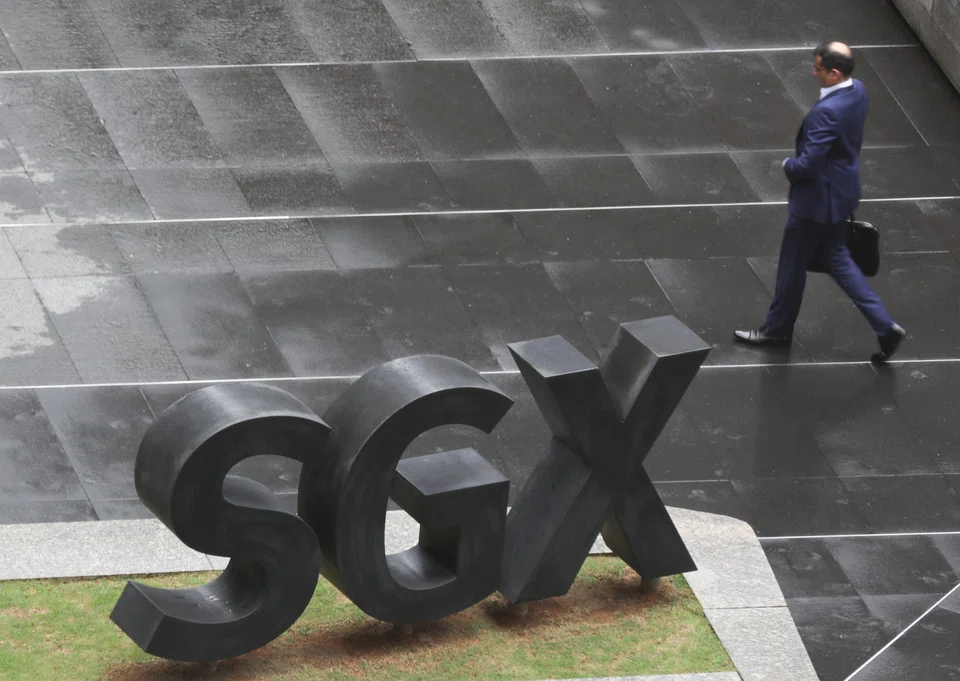
【新加坡】观察人士表示,新加坡为散户投资者扩大投资产品范围的举措有可能深化市场,但韩国近期在杠杆交易所交易基金 (ETF) 方面的经历,凸显了新加坡必须应对的风险。
他们表示,尽管新加坡不像韩国那样容易出现集中的散户投机行为——在韩国,剧烈的市场波动曾导致散户投资者首当其冲蒙受巨大损失——但推出更复杂的产品仍需辅以更强有力的投资者教育和保障措施。
新加坡证券投资者协会 (Singapore) 创始人、总裁兼首席执行官 David Gerald 说:“能在新加坡交易所 (SGX) 上市,不应被视为对产品适合散户投资者的认可——这两个问题截然不同。”
新加坡金融管理局 (金管局) 在7月提议了一个更灵活的框架,可能允许散户投资者接触新型基金,包括基于期货的单一商品基金和更广泛的单一国家政府债券基金。
尽管单一股票杠杆ETF未被特别提及,但观察人士表示,该框架未来可能为这类产品铺平道路。
新加坡交易所 (SGX) 首席执行官 Loh Boon Chye 在一次采访中表示,该交易所“专注于创造更广泛的ETF选择”,涵盖不同区域、资产类别和行业。
韩国为这类ETF可能产生的影响提供了一个近期的例子。
今年5月,韩国推出了与 Samsung Electronics 和 SK Hynix 挂钩的单一股票杠杆ETF,以留住国内散户的投资兴趣,因为投资者已能在海外投资类似产品。这类产品利用衍生品,实现标的资产每日回报率的倍数收益。
强劲的需求随后引发了市场剧烈波动,并数次触发市场阻断措施。分析师估计,散户投资者损失了约58万亿韩元。
SEE ALSO
Gerald 表示:“当市场某些部分变得高度投机,而散户投资者又利用杠杆产品较晚入场时,基础市场一旦回调,就可能导致不成比例的巨大损失。这对投资者来说是痛苦的经历,并可能使不够谨慎的投资者血本无归。”
由于约92%的持有人是散户投资者,韩国监管机构于7月16日宣布暂停此类新产品的上市,并在7月31日提前实施了最低账户余额的规定。
新的散户投资者在购买此类产品前,还必须完成模拟交易。
新加坡较不易出现集中投机
诚然,观察人士认为,新加坡散户投资者蒙受此类重大损失的风险较低。
Drew & Napier 律师事务所的金融服务监管主管 Grace Chong 表示,新加坡的股市规模较小,且更多地由机构投资者主导。
她指出,新加坡市场也不像韩国那样,容易出现散户集中投机于两只半导体股票的特点。
Samsung 和 SK Hynix 合计占基准的韩国综合股价指数 (Kospi) 超过50%。在人工智能热潮中,这两只科技股引起了市场的浓厚兴趣。
相比之下,海峡时报指数主要由银行、房地产公司和房地产投资信托基金组成,其行业和投资者构成均有所不同。
WongPartnership 律师事务所的金融服务监管业务联合主管 Elaine Chan 表示,新加坡也一贯认为杠杆和反向产品是复杂的,并应受到更严格的销售保障措施的约束。
在新加坡,这些产品被归类为“指定投资产品”(Specified Investment Products, SIPs)。经纪商必须先对客户进行账户审查,评估散户客户是否具备相关的教育、工作或投资经验,客户才能进行交易。
Chan 补充道,此外,在引入新型基金时,金管局可能会实施进一步的强化措施,以便让经验丰富、自主投资的投资者能够高效地参与,同时保护经验不足的投资者。
她指出,当局已宣布计划改进产品摘要,以更清晰地标示关键风险,并在产品复杂时引入交易前警示。
更多产品可深化市场,但须警惕风险
Gerald 指出,没有哪个市场能够对过度乐观或投机行为免疫。
他说,更重要的问题是,监管框架是否能在市场剧烈波动时期,而不仅仅是在正常市场条件下,为投资者提供足够的保护。
他补充说,投资者也需要了解其中涉及的风险。
新交所上已有杠杆产品,例如每日杠杆证书 (Daily Leverage Certificates, DLCs),这些产品可能不适合每一位投资者的投资目标和风险承受能力。
每日杠杆证书主要用于短期交易,能同时放大收益和损失。它们在新加坡被归类为指定投资产品 (SIPs)。
Gerald 说:“永远不应使用杠杆来弥补资本不足、多元化不够或缺乏耐心的问题。
“一个产品在新交所上市,并不意味着它适合每一位投资者。”
尽管如此,Chong 表示,在新加坡股市引入杠杆和反向单一股票ETF,也有助于增加流动性,并让新交所获得更高的交易量。
Gerald 补充道:“如果投资者已经可以通过海外经纪商接触到这些产品,那么新加坡的监管框架与国际市场同步发展是合情合理的。
“从新加坡作为金融中心的角度来看,让新交所提供更广泛的产品,可以提升我们资本市场的深度和竞争力。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Brokers maintain ‘buy’ on CDL despite investor reservations over strategic review

Deal between tycoon friends sparks scrutiny of Philippine power sector

Hwa Seng Builder, two China companies win S$1.2 billion Tuas Road Viaduct phase two contracts

