


是什么阻碍了亚洲芯片制造商挑战Nvidia?答案就在于这一瓶颈
晶圆代工厂的准入只是初创公司面临的限制之一
本文由 AI 翻译,关键事实请以原文为准。
NVIDIA 从视频游戏行业的翘楚,崛起为全球市值最高的上市公司,这带来了一些意想不到的后果。其一,半导体行业如今产生的“错失恐惧症”(Fomo)似乎与其产生的收入不相上下。
“这个领域热议不断,每个人都想分一杯羹,”波士顿咨询公司(BCG)董事总经理、合伙人兼印度半导体业务负责人 Ankush Wadhera 表示。
这一转型催生了亚洲数千家人工智能芯片初创公司的诞生,其中许多公司由 Intel 和 AMD 等前人工智能时代老牌公司的资深人士创立。
与 Nvidia 一样,所有这些初创公司都是无晶圆厂(fabless)模式,这意味着它们只负责设计芯片,而将制造业产业群交给专业的晶圆代工厂。
但是,尽管有数千家初创公司都希望在人工智能领域打造出下一个突破性芯片,但主要的芯片制造厂只有少数几家,例如台积电 (TSMC) 和三星电子旗下的芯片制造部门三星晶圆代工 (Samsung Foundry)。
对于一家试图在前沿领域发展的初创公司来说,与这些晶圆代工厂之一建立关系,其重要性不亚于其芯片本身。如今,这些公司正在奋力证明自己具备进入这些晶圆厂的资格。
超越 Nvidia 之路
风险投资公司祥峰投资 (Vertex Ventures) 的执行董事 Chan Yip Pang 表示,对于那些着眼于拥有更先进制程节点的晶圆厂的公司而言——“节点”是描述一代芯片制造技术的术语——台积电 (TSMC) 在该领域仍然是市场领导者。他补充说,要在台积电获得产能分配通常也并非易事。
从节点的角度来看,3纳米节点被认为比15纳米节点更先进,因为前者能将晶体管更紧密地封装在一起,这通常会使芯片速度更快、能效更高。
这也使得它们的制造业产业群变得更加困难和昂贵。
SEE ALSO
尽管缺乏晶圆代工厂造成了瓶颈,但投资者仍在支持人工智能芯片初创公司。例如,Pang 就投资了三家位于东南亚的半导体初创公司。
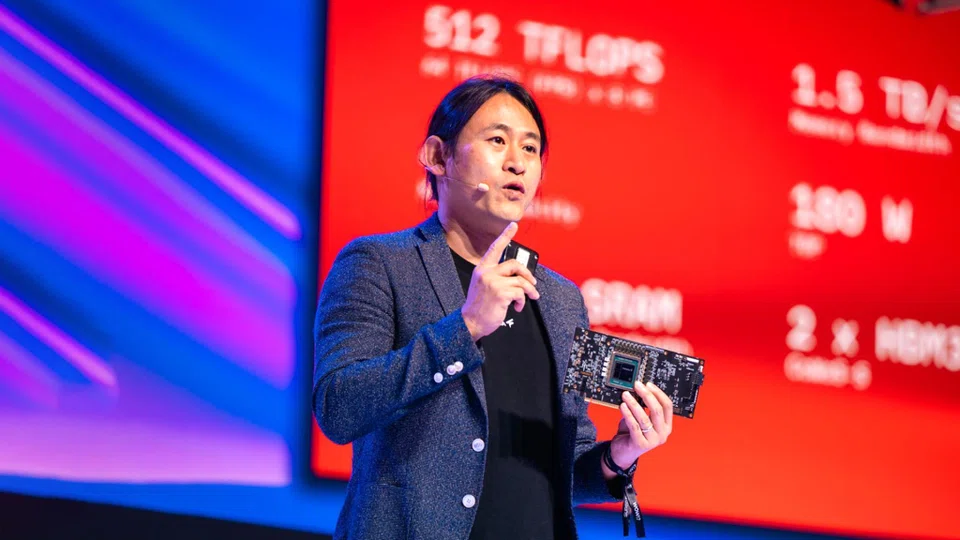
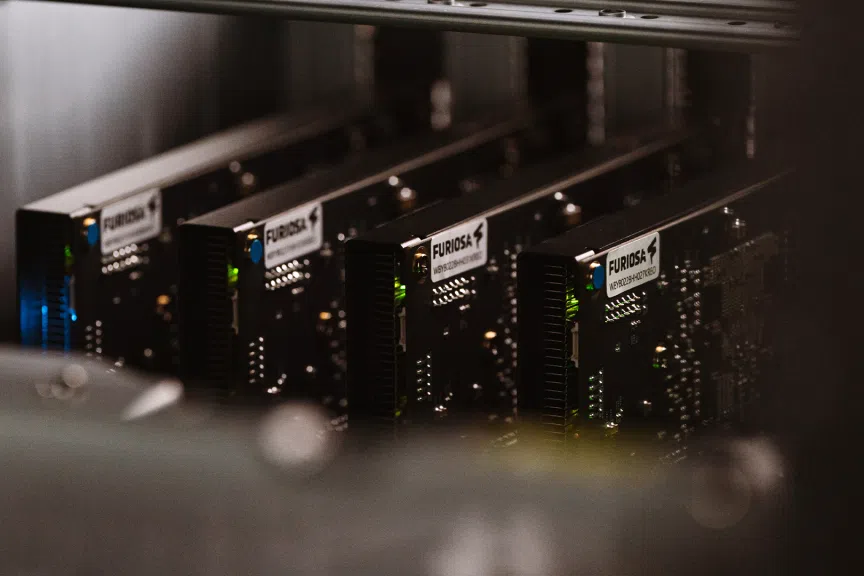
成立于2017年的韩国公司 FuriosaAI,是亚洲少数几家已确保其先进人工智能芯片生产的初创公司之一。
Furiosa 产品与业务高级副总裁 Alex Liu 向 Tech in Asia 承认,整个过程“非常复杂”,要求初创公司必须同时获得台积电的产能、高带宽内存、封装合作伙伴以及客户验证。
迄今为止,该公司已筹集了2.46亿美元,并已向包括三星 (Samsung) 和 LG 在内的客户及合作伙伴出货。
Furiosa 的旗舰人工智能推理芯片 RNGD 于2026年1月投入量产。该芯片采用台积电的5纳米工艺制造,其首批4000个单位已通过组装合作伙伴华硕 (Asus) 交付。华硕是一家台湾制造商,目前也生产人工智能硬件。
Furiosa 计划今年再生产16,000个单位,使其2026年的总产量达到20,000颗芯片。单颗 RNGD 芯片的成本估计为10,000美元。
身处前沿
由前 Intel 和 AMD 高管领导、总部位于班加罗尔的 Agrani Labs,是印度和东南亚少数几家试图打造像 Furiosa 那样尖端人工智能芯片的初创公司之一。
该公司已从 Peak XV Partners 筹集了800万美元。据报道,Agrani 的首席执行官 Dheemanth Nagaraj 正在洽谈筹集超过1亿美元的资金。Nagaraj 未回应多次置评请求。
投资者告诉 Tech in Asia,该公司的首席执行官及其团队是班加罗尔最顶尖的芯片设计人才之一。据估计,在班加罗尔约有15万名工程师为 Intel 和 AMD 等美国半导体公司工作。
但即使拥有1亿美元和强大的芯片设计能力,也可能不足以让该公司获得台积电的合作。
“在最先进的节点上,即便是小规模的流片(tape-out)和经过验证的初始产量,成本也非常高昂,”投资了芯片设计公司 Morphing Machines 的深度科技风投公司 Speciale Invest 的普通合伙人 Arjun Rao 表示。“鉴于全球范围内人工智能计算能力的大规模建设,产能准入是年轻初创公司面临的一个障碍。”
流片是指将完成的芯片设计送往工厂进行制造的阶段。
台积电在一份声明中告诉Tech in Asia,公司已“投入专门资源与新兴客户合作”,帮助初创公司将其芯片设计转化为可批量制造的产品。它还提供技术和商业指导,包括生产计划和技术路线图。
需要强大的盟友
尽管如此,晶圆代工厂的准入只是初创公司面临的限制之一。人工智能芯片需要高带宽内存(HBM),以便数据能够足够快地在芯片中传输,从而运行大型人工智能模型。
HBM 芯片的瓶颈——部分原因也是由于制造业产业群设施的短缺——已导致内存芯片价格飙升。
初创公司无法单独解决这一内存限制,许多公司一直在寻求与内存供应商建立合伙业务。
对于人工智能芯片初创公司而言,与 HBM 供应商的关系至关重要。SK 海力士 (SK Hynix)、三星 (Samsung) 和美光 (Micron) 主导着用于人工智能芯片的高带宽内存市场。
Furiosa 的 Liu 表示,“获得 HBM 非常重要”。“这些是取胜所必需的条件,”不过他表示,这与资金多少无关。例如,SK 海力士就明确表示,他们不会随随便便支持任何一家初创公司。
这是一个问题,尤其因为这种支持是将公司芯片交付给客户或部署到云端的许多后续步骤的先决条件。
台积电的 CoWoS 技术,是一种将人工智能芯片和高带宽内存整合到单个芯片封装中的先进封装技术,是此类先进封装中最知名的例子。它将 Nvidia 的芯片与 HBM 配对在一起。
但台积电一次只能生产有限数量的 CoWoS 封装,这对试图构建高端人工智能系统的公司来说是又一个瓶颈。
总部位于新加坡的 Silicon Box 旨在缓解这一障碍。它采用先进的面板级封装技术,将人工智能处理器、高带宽内存及其他组件连接成单个芯片封装。
但 Silicon Box 的首席营收官 Mike Han 表示,在与人工智能芯片初创公司合作之前,这些公司需要满足几个标准。
据 Han 称,Silicon Box 会评估初创公司的技术团队、创始人的过往业绩、是否获得晶圆代工厂、内存及其他供应链合作伙伴的支持,以及是否存在可靠的客户需求。
他指出:“我们首先评估其团队的技术能力,然后是其创始团队的过往业绩。”“他们过去能否取得成功是一个关键因素。”
对 Furiosa 而言,争取客户并非始于工程设计完成之后,而是与这一过程同步进行。
高级副总裁 Liu 说:“当你开始设计芯片时,就需要开始与潜在客户交谈,以了解市场趋势。”他表示,随着公司迈向生产,这些对话进行了多轮。
打造国家冠军企业
在评估需求时,初创公司还需要解决一个棘手的商业问题:人工智能实验室或云服务提供商为什么要购买一家初创公司的芯片,而不是 Nvidia 的?Liu 表示,成本和主权问题是其中最重要的因素。
他说:“作为 Furiosa,我们采用的是非美国、非中国的技术,因此我们对所有人都保持中立。”“这也大大降低了政治风险。”
Speciale Invest 的 Rao 表示,由于芯片已成为地缘政治竞争的核心,各国政府正日益寻求替代美国和中国供应商的自主方案。
他说:“印度应该拥有几个战略性的人工智能芯片替代方案,而不仅仅是一个。”“我们正在建设数据中心,我们将需要计算能力,因此从中长期来看,拥有本土替代方案是个好主意。”
祥峰投资的 Pang 表示,在韩国,政府的支持与成熟的内存和半导体生态系统相辅相成,帮助催生了像 Furiosa 和 Rebellions 这样的公司。
印度和东南亚的人工智能芯片初创公司,其中许多在与政府支持实体的竞争中被排挤出局,正在采取一条资本密集度较低的路线。
在难以进入高端晶圆厂的情况下,许多公司正专注于为边缘人工智能或特定工作负载设计 ASIC(专用集成电路)。
边缘人工智能芯片可以为无人机、机器人、闭路电视摄像头、工业机器、电动汽车和自动驾驶汽车的实时任务提供动力,而无需将数据发送到远程数据中心。
与前沿的人工智能数据中心芯片相比,这类芯片可能不需要最先进的制造业产业群能力,也不需要同等数量的稀缺高带宽内存。设计此类芯片所需的人才更为普及且成本更低。与拥挤的数据中心推理芯片市场不同,初创公司通过针对特定用途进行构建,也拥有更多实现差异化的途径。
从边缘到前沿
总部位于新加坡的 OptoML 正在为闭路电视摄像头、无人机和机器人制造此类芯片。这些芯片部署在设备端、本地或网络网关,可以为企业降低延迟和计算成本。
OptoML 的首席执行官兼联合创始人 Saravana Maruthamuthu 表示,公司目前正在与制造商试用其芯片,其中包括总部位于金奈的 Murugappa Group 和 Wheels India。
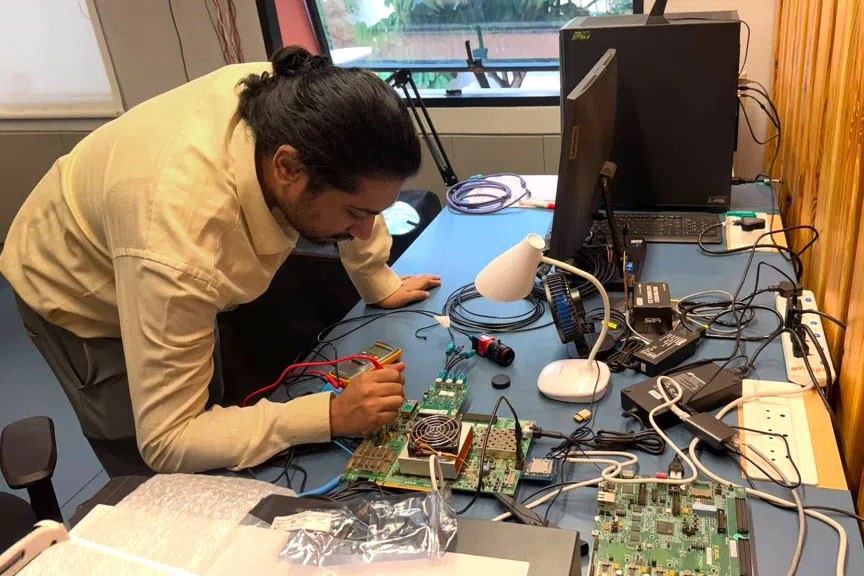
OptoML 目前的芯片采用12纳米工艺节点,这是一种已大规模使用多年的较旧的制造业产业群技术。它通常比 Furiosa 使用的5纳米工艺更便宜、更容易获得。
使用老一代芯片的初创公司有更多的制造业产业群选择。祥峰投资的 Pang 说:“如果你谈论的是更成熟的节点,实际上在马来西亚有一家名为 Silterra 的晶圆代工厂。”“他们能够制造更成熟的节点。”
预计到2029年,东南亚将新增六家使用此类较旧技术的晶圆代工厂。
印度也正在建设其半导体供应链的各个环节,包括晶圆制造、封装和测试。
例如,政府的“印度半导体任务”已支持了多个项目,而 Tata Electronics 正在古吉拉特邦的 Dholera 开发一座晶圆厂,预计将制造业产业群节点范围在28至110纳米的芯片。
Pang 表示,鉴于该地区的资金限制,东南亚在短期内不太可能产生 Groq 或 Cerebras 这样的公司。他指出:“我预计东南亚的芯片初创公司会聚集在更小、更便宜、更小众的类别周围,这些类别仍然可以有相当大的规模。”
对一些公司来说,利基市场只是一个开始。OptoML 正在朝着5纳米数据中心推理芯片的目标努力。
首席执行官 Maruthamuthu 说:“超大规模数据中心是我们想要进入的最终目标。”“但我们正从我们能够部署、建立商业吸引力的地方开始,然后逐步迈向并实现这一目标。” TECH IN ASIA
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

