

亚洲人工智能硬件投资面临融资难题
亚洲地区有能力建设人工智能数据中心,但更棘手的问题在于如何为内部的图形处理器(GPU)提供资金
本文由 AI 翻译,关键事实请以原文为准。
美国无法独自支撑其人工智能热潮。如今,电力供应而非资本,已成为该国新增产能的最大瓶颈。弗吉尼亚等地的新设施甚至需要等待长达七年才能获得充足的电力供应。
与此同时,中国无法购买 Nvidia 的图形处理器(GPU)。自2022年10月以来,华盛顿方面一直限制人工智能芯片的出口,并禁止了 Nvidia 为中国市场设计的所有规避禁令的“特供版”芯片。最近一次于2025年4月对 Nvidia H20 的禁令,导致该芯片制造商在一个季度内计提了55亿美元的费用。
东南亚的优势则显而易见:广阔的土地、充裕的电力和快速的审批许可。
马来西亚的柔佛州就是一个典型例子。该州的数据中心容量在2021年时约为10兆瓦,而目前正在开发的装机容量预计到2029年将接近6吉瓦,电力容量扩张了600倍。
该地区有能力建设人工智能数据中心,但更棘手的问题在于如何为内部的图形处理器(GPU)提供资金。随着芯片成为人工智能基础设施中的主导成本,一个围绕硬件本身的新兴融资市场应运而生,这个市场有其独特的贷款方、风险和规则。
作为一名从事 GPU 融资交易的专业人士,我亲眼目睹了贷款方如何评估这些交易,以及他们认为最大的风险所在。下面我们来深入探讨。
什么是GPU融资?
对于传统数据中心而言,IT设备占总资本支出(capex)的比例不到30%。但在人工智能数据中心,GPU服务器及相关IT设备占总资本支出的比例高达70%。
这一转变使得 GPU 从其所在的数据中心设施中分离出来,成为一个独立的资产类别。如今,贷款方会独立于数据中心建筑为 GPU 提供融资,并采用不同的条款和还款结构。
这一新兴资产类别由“新兴云服务商”(neoclouds)主导,这些云服务商主要提供 GPU 即服务。它们购买 GPU,然后按小时或按年出租,这种模式复制了 Amazon Web Services 的商业模式,但没有 AWS 那样雄厚的资产负债表。
SEE ALSO
为了给硬件融资,新兴云服务商会签订一份承购协议——这是一种多年期合同,客户承诺预先购买算力。贷款方基于该合同为硬件提供融资,通常会将硬件资产置于一个特殊目的实体(SPV)中。SPV 是一个与母公司风险隔离的法律实体,用于持有这些资产,一旦对方停止付款,贷款方可以顺利地扣押这些资产。
CoreWeave 在2024年从 Blackstone 和 Magnetar 获得了75亿美元的债务融资,首次大规模地验证了这一模式。这笔交易表明,算力可以像电力、飞机或建筑项目一样进行项目融资——这并非因为 GPU 是安全的资产,而是因为有合同保障的现金流可以使高风险资产变得可融资。
交易的关键要素
对于任何在东南亚为人工智能硬件提供贷款或借款的人来说,三个问题决定了一笔交易能否成功:硬件能否按时交付?在合同期末,硬件的价值还剩多少?以及,真正的付款方是谁?
交付时间表是一个主要的审核变量。承购协议中通常包含交付里程碑,如果错过了上线日期,标准的补救措施是客户有权退出合同。一个典型的例子是:据报道,Microsoft 因交付问题,于2025年初撤销了对 CoreWeave 的部分承诺。
GPU 需要提前数月支付定金订购,因此如果芯片在电力接通前进场,它们存放在仓库里就会贬值。而如果电力接通了,芯片还没到,那么投资者就要为空置的设施白白烧钱。
变压器订单、许可证、变电站通电和 GPU 采购都必须在同一时间段内完成。否则,客户合同将作废。
投资者也关心什么构成一个好项目。因此,如今在东南亚赢得客户合同的新兴云服务商需要在质量、价格和速度上做到位。
质量意味着获得 Tier III 认证,这是一项数据中心冗余标准。价格则源于廉价的土地和电力。而速度则来自模块化和集装箱式建设,包括预制的电力和冷却系统。
另一个主要问题是残值,即 GPU 在合同期末的转售价值。股权投资者需要高残值才能在这笔交易中获得有吸引力的回报。
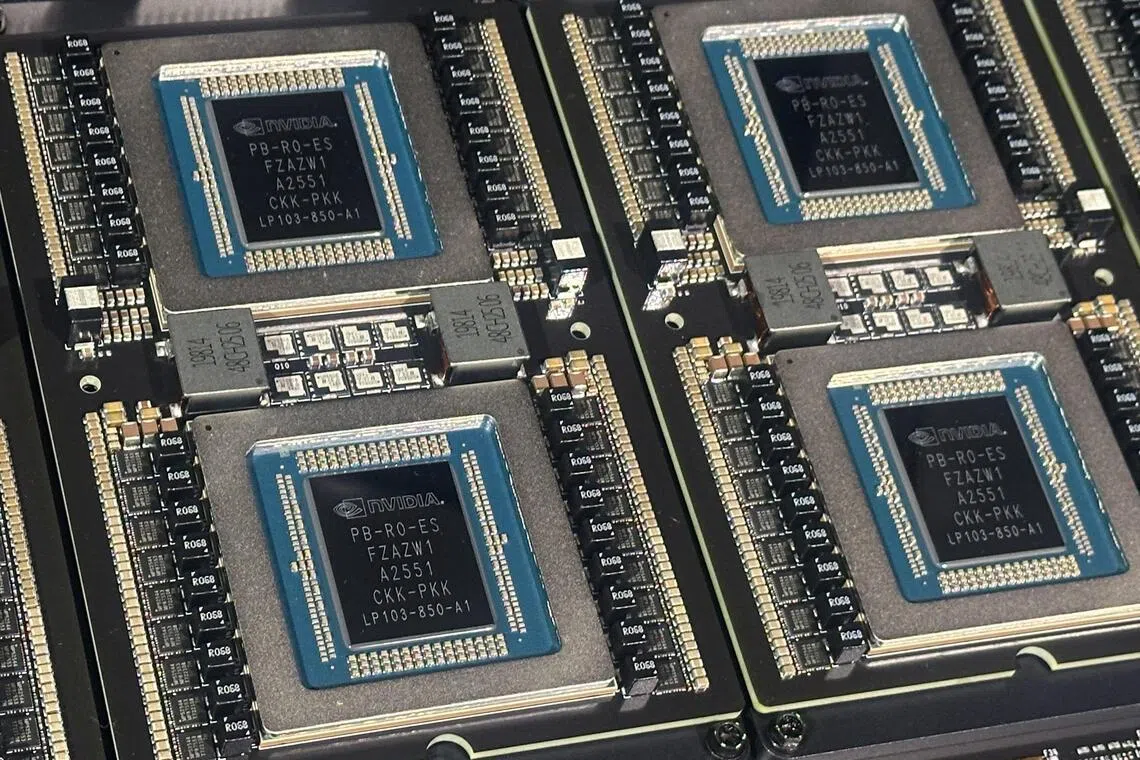
贷款方将残值用作次级抵押品,以弥补承购协议中的任何缺口。然而,GPU 的残值无法预测,因为 Nvidia 新发布的芯片会使前几代产品过时。
但无论交付时间和残值如何,任何融资机构在评估东南亚的 GPU 交易时,都会问一个最谨慎的问题,这个问题在任何地方都一样:最终客户是谁?
客户方面的担忧
在东南亚,回答这个问题比在美国市场要复杂得多:该地区毗邻全球最大的人工智能算力买家,但华盛顿却禁止任何人向其销售。
前沿人工智能的需求主要集中在美国和中国,而中国市场已被美国的出口管制所隔绝。一个位于柔佛或曼谷的数据中心——里面装满了 Nvidia 芯片,但本地需求疲软——旁边就是全球最大的受限制买家。
负责执行出口管制的美国工业和安全局在2025年5月警告称,允许中国公司利用美国芯片训练人工智能模型,即使是通过云合同进行远程操作,也可能构成违规。
执法记录已是事实。同年3月,新加坡就一起价值约3.9亿美元、运往马来西亚的服务器欺诈案对三人提起诉讼。调查人员随后检查了设备中受限制的 Nvidia 芯片是否最终流入中国。
数月后的10月,据报道,总部位于新加坡的运营商 Megaspeed 向中国客户提供了对受限芯片的远程访问权限。该公司已斥资约20亿美元购买 Nvidia 硬件,并正在为向泰国扩张而融资。Megaspeed 最终被其马来西亚场地的所有者——Bain Capital 旗下的 Bridge Data Centres——驱逐。
对于贷款方而言,这使得监管风险转变为信用风险。贷款方不仅要考虑新兴云服务商或其客户是否会按时付款,还需要审查承购协议本身是否合规。
如果合同因执法行动而失效,整笔交易就会崩溃,因为合同所保障的现金流正是抵押品。
真实需求源自何方
信誉良好的东南亚运营商已经通过追本溯源解决了这个问题:他们的承购协议是与美国企业、澳大利亚公司、主权人工智能项目以及华盛顿方面不反对的客户签订的。
少数已公开的东南亚算力合作项目都指向了区域之外:例如新加坡电信 Singtel 与英国 Nscale 的合伙业务,或 Singtel 与美国 Vultr 的合伙业务。
大型美国公司一直在高调签署 GPU 承诺,因为人工智能支出本身就是其增长故事的一部分。但东南亚企业的行为则更为谨慎。大多数企业仍在等待试点项目转化为可证实的生产力提升,然后才会承诺签订多年期的 GPU 承购合同。
由于区域内企业尚未签订为期四年的承诺,本地新兴云服务商无法依赖国内的承购协议来获得融资。因此,他们必须依赖来自中国或西方的买家。
物理规律也限制了出口市场。
人工智能训练可以在很远的距离上进行,因为训练集群内部的通信远比与外部用户的通信频繁。位于柔佛的训练集群完全可以为旧金山的实验室提供服务。
但是,推理(指人工智能模型如何应用其在训练中学到的知识来生成真实世界的结果)则必须靠近用户部署。随着推理成为人工智能需求的主体,距离变得至关重要。
因此,国内需求才是改变局面的关键。新加坡已经展示了一个模板,即由政府的人工智能采购充当主力租户,弥补了私营市场暂时的缺位。
对于马来西亚和泰国的新兴云服务商而言,区域性银行和电信公司签订切实的算力承诺,可能比任何税收优惠都更有价值。毕竟,有承诺的本地承购协议不受美国执法行动的影响,并且能够让这些运营商为最终必须在本地部署的推理需求做好准备。
现在赢得海外需求,是为数据中心运营商未来赢得本地需求奠定基础。困难之处在于,如何在芯片禁令、新一代 GPU 的推出和高息融资的环境中坚持下来。 TECH IN ASIA
Bernie Margulies 是 American Compute 的创始人兼首席执行官,该公司帮助 GPU 买家获得更好的 GPU 融资,并为贷款方/租赁方构建残值保险。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
Stocks to watch: DBS, DFI Retail, Frasers Property, Clint, ESR-Reit, Centurion, Coliwoo

DFI Retail to bag US$340 million, Starbucks business in Asia in deal with Maxim’s Caterers

Green fuels, autonomous ships: How Singapore is future-proofing its shipping industry

