

第204期:EGP的能源转型故事;新加坡金管局为20年期绿色债券定价
本周ESG动态:输配电专业公司进行首次公开募股定价;2046年到期的新加坡绿色债券收益率将为2.4%
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
EGP Energy在新加坡以外的成功仍有待观察
EGP Energy Corp的首次公开募股 (IPO) 为投资者提供了抵御气候风险的保障,但这家电气基础设施解决方案与服务提供商能否在能源转型中抓住新机遇,仍有待观察。
EGP Energy计划通过以每份分享计划0.51新元的价格发售股票,筹集约3060万新元,公司估值约1.15亿新元。该公司通过首次公开募股发售1880万份分享计划,而基石投资者Amova Asset Management、Avanda Investment Management、Ginkgo-AGT Global Growth Fund、Value Partners Hong Kong和Whitefield Capital Management则另外认购4120万份分享计划。
EGP Energy将把募集资金用于扩大和提升其产品与服务能力,发展客户群,拓展至马来西亚和印尼市场,以及用作一般企业和营运资本。
EGP Energy专注于为输电与配电 (T&D) 项目提供工程、采购和施工管理服务,尤其擅长超高压和高压输电工程以及中压配电网络。EGP Energy也为输配电资产提供维护和维修服务。
EGP Energy将为股市投资者提供一个投资新加坡能源基础设施领域的最纯粹标的之一。该公司几乎所有业务都在新加坡,2025年80.5%的收入来自单一客户,该客户是新加坡一家重要的公用事业公司。不过,EGP Energy在新加坡拥有良好的业绩记录,并已获得该国受监管的输配电市场的最高承包商资质。
Frost & Sullivan的一份报告估计,EGP Energy在新加坡的超高压和高压开关设备领域拥有市场领先的37.5%分享计划,在超高压和高压开关设备及变压器领域则拥有24.9%的分享计划。
从气候风险的角度来看,EGP Energy具有防御性特征。气候变化的一个关键转型风险是,政策和消费者行为可能转向低碳选择。这应会增加对改进电网基础设施的需求,对EGP Energy而言是利好消息。
此外,EGP Energy的主要市场是新加坡,预计从2025年到2030年,该国电力需求将每年增长2.8%至4.7%。EGP Energy还表示,新加坡的电网基础设施正接近其设计寿命终点,这将促使对资产更新的投资。
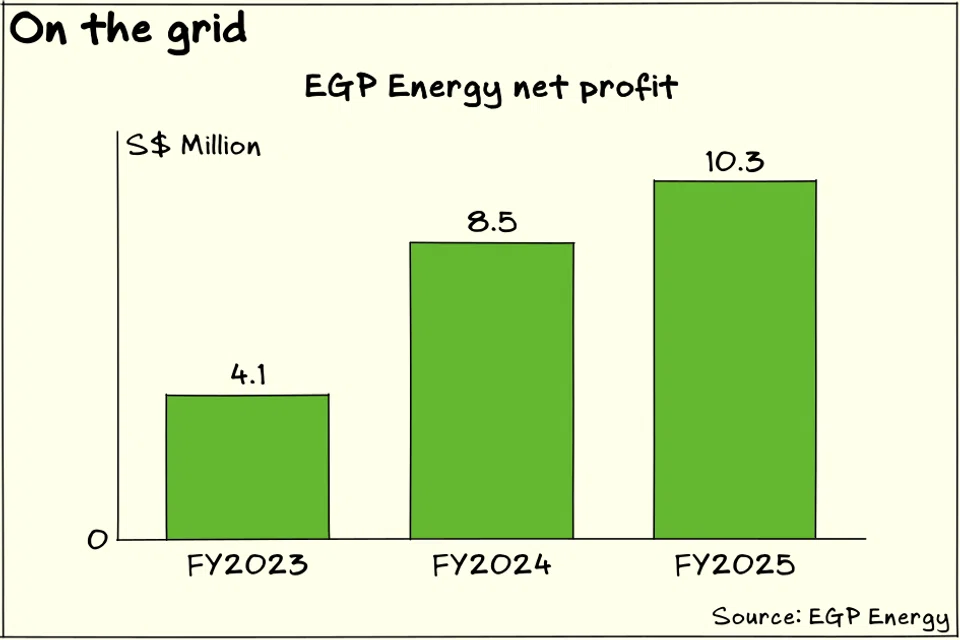
从股东回报的角度来看,EGP Energy已表示计划在2026年和2027年将高达40%的净利润作为股息进行分配。该公司2025年公布的净利润为1030万新元,根据其发行后分享计划资本计算,约合每份分享计划4.57新加坡分。EGP Energy的订单储备为2.821亿新元,将在2031年前完成。
虽然EGP Energy在新加坡的实力为公司提供了坚实的基础和前景,但更激动人心的增长潜力可能在于向马来西亚和印尼的扩张。Frost & Sullivan指出,印尼官方的10年电力供应商业计划预计,国家公用事业公司将在2025年至2029年间在输电和变电站网络上支出约191.1万亿卢比 (138亿新元),并在2030年至2034年间增加到201万亿卢比。
马来西亚的Tenaga Nasional Berhad计划在2025年至2027年期间进行428亿令吉 (135亿新元) 的资本支出。印尼和马来西亚也都有雄心勃勃的可再生能源和数据中心发展计划。
但对EGP Energy而言,能否抓住这一增长潜力更具不确定性。这些国家的输配电市场由政府运营的公用事业公司主导,对于有抱负的承包商,特别是外国公司而言,进入壁垒可能很高。在这些市场单打独斗可能会减缓EGP Energy的增长步伐,而与合作伙伴联手则可能稀释其利润率。
EGP Energy还必须在马来西亚和印尼的化石燃料相关资产投资方面采取更具战略性的方法。承接与可再生能源项目、储能或具有可信转型计划的化石燃料资产相关的输配电项目,可以让公司获得注重可持续性的资本来源。另一方面,与高碳发电相关的合同,特别是长期维护合同,可能使公司面临资产搁浅的风险,或堵塞可持续融资渠道。
遗憾的是,EGP Energy的IPO招股说明书中并未包含关于其业务可持续性或可持续战略的大量讨论。如果EGP Energy要在马来西亚和印尼追求能源转型的广阔前景,解决这些问题可以向股东保证其有能力实现这些雄心壮志。
可持续金融
新加坡主权收益率曲线长端趋于绿色化
新加坡主权债务市场的最长端正在转向绿色,这既反映了该国对其环境目标的承诺,也体现了一种旨在降低长期借贷成本的融资策略。
新加坡已通过银团承销方式,为一笔26亿新元、票面利率为2.375%的20年期主权绿色债券定价,收益率为2.4%。此次发行吸引了46亿新元的订单簿,最终发行金额位于21亿至26亿新元指导区间的上限。
该收益率比较初2.55%的价格指引收紧了约15个基点,但比现有20年期新加坡政府债券 (SGS) 2.34%的现行收益率高出约6个基点。
星展银行 (DBS)、Deutsche Bank、HSBC、华侨银行 (OCBC) 和 Standard Chartered 担任了此次发行的账簿管理人。
随着这笔新交易的完成,新加坡主权债务收益率曲线上20年及更长期限的部分,现在将包括三个绿色债券系列和三个非绿色债券系列。根据新加坡金融管理局维护的统计数据,这三只绿色债券——即新发行的系列、2054年到期的3.25%债券和2072年到期的3%债券——的未偿还总额将达到161亿新元。
非绿色的2046年到期的2.75%债券、2050年到期的1.875%债券和2051年到期的1.875%债券的合并未偿还总额为237亿新元。
所有这些绿色债券都是在过去四年中发行的。
市场长端的绿色化,是新加坡承接符合绿色标准的项目的结果,这些项目将在未来多年内建设、运营和偿还,其中包括将使用此次债务募集资金的新列车线路。这些项目的长期性是期限最长的债券为绿色债券的原因。
利用绿色标签进行融资,也使新加坡能够扩大面向有可持续投资授权的投资者的可用资本池。这有助于提高对债券的需求,从而降低新加坡的借贷成本,并减轻新加坡基础设施绿色化的成本。
这向市场发出的信号是,新加坡致力于实施一项可信的长期可持续发展战略。
其他ESG相关阅读
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Income Insurance appoints former Manulife Singapore top man as new CEO

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

