

相形见绌:云顶新加坡的劣势已愈发难以掩盖
尽管圣淘沙名胜世界(RWS)与其高歌猛进的竞争对手滨海湾金沙(MBS)的目标市场不同,但两者难免被相提并论。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】正如 Kenny Rogers 的经典歌曲所唱,每个赌徒都应该知道“何时持牌,何时弃牌,何时离场,何时快跑”。
这一充满智慧的建议,对于云顶新加坡的股东们来说,当下再贴切不过了。
这家综合度假胜地(IR)及赌场运营商——作为新加坡严格管制的博彩市场中仅有的两家之一——正节节败退,而市场也正迅速失去耐心。
过去一年,在基准海峡时报指数(STI)大涨29.9%的同时, 云顶新加坡 的股价却深陷谷底。
该股是表现最差的海指成份股,同期股价下跌了15.7%。
其当前股价较账面价值有13%的折让。但对于希望逢低买入这只蓝筹股的投资者而言,或许应该另寻他处。
自5月12日发布最新第一季度业务报告以来,由于期待已久的复苏未能成形,来自 JP Morgan、DBS、UBS 和 Hong Leong Investment 等至少四家研究机构的分析师已下调了对该股的建议。
更糟糕的是,监管方面的前景也难令人安心。
赌博管制局 (GRA) 最近披露,已向圣淘沙名胜世界(RWS)的运营实体发出谴责信,理由是该实体“未能执行一项根据《赌场管制条例》批准的特定内部控制措施”。
这使得RWS成为在截至2026年3月31日的财年中,唯一一家受到监管机构纪律处分的博彩运营商——这想必是该公司极不愿看到的“殊荣”。
不完美的比较
在最近的年度股东大会上,云顶新加坡执行主席兼代理首席执行官 Lim Kok Thay——这位马来西亚顶级富豪之一——敦促股东们停止将圣淘沙名胜世界(RWS)与其海湾对岸的竞争对手滨海湾金沙(MBS)进行比较。
他的观点不无道理。新加坡政府从一开始就计划让这两家综合度假胜地(IR)扮演截然不同的角色。
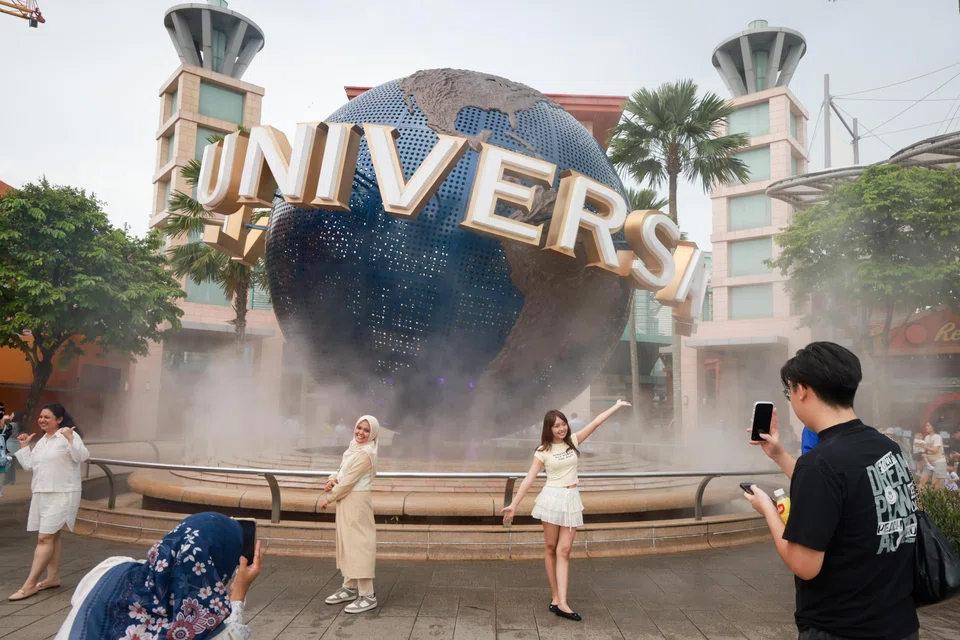
RWS是一个以家庭为中心的岛屿度假胜地,更侧重于主题公园和景点等非博彩项目以吸引旅游消费。而MBS则是一个以商务为核心的巨头,专注于会展(会议、奖励旅游、大型企业会议和展览)领域,并且坐落于便利的中央商务区。
将一个庞大的岛屿度假村与市中心的会展中心相比较确有不妥;根据云顶新加坡自身的历史表现来评判它才更为合理。
然而,当我们审视该公司2025财年的全年业绩时,便会很快明白为何管理层希望进行预期管理。
2025财年,公司总营收下降3%至24.5亿新元,管理层将其归咎于赌场业务的赢率下降。
但真正的痛点体现在盈利上,净利润暴跌33%至3.903亿新元。集团调整后的息税折旧及摊销前利润(EBITDA)也下降了15%,至8.158亿新元。
利润的大幅下滑,源于为维持这个日渐老化的综合度假胜地吸引力而投入的巨额开支。该集团不仅要承担新项目启动的初期成本、设施临时关闭的费用,还要为耗资68亿新元的“RWS 2.0”大规模翻新计划持续投入基建升级资金,负担沉重。
或许,2025年只是一个不顺利的过渡年份。然而,2026年最新的第一季度业绩表明,这种亏损的颓势仍在继续。
第一季度净利润暴跌55%至6520万新元,调整后EBITDA下降24%至1.79亿新元。管理层将此归因于持续的中东冲突和高昂的机票价格,认为这些宏观因素导致了旅游收入的疲软。
但若放眼全局,这一解释便显得有些苍白无力。
Las Vegas Sands 的高管最近在2025年底宣称,MBS 取得了“赌场酒店历史上最辉煌的一个季度”。如今,它被行业分析师视为全球最赚钱的赌场物业之一。
事实上,这家标志性的市中心物业与RWS拥有基本相同的游客群体,也面临着同样的全球宏观逆风,但它却持续实现着大幅增长。
昂贵的努力
云顶新加坡常常将其非博彩业务视为一个亮点。
保持对游客的吸引力至关重要,而翻新新加坡环球影城的小黄人乐园(Minion Land)以及新建的新加坡海洋馆(Singapore Oceanarium)等景点的确提升了非博彩业务的收入。
然而,运营生活服务产业群的景点成本高昂。营销、人员配置和维护这些庞大资产的成本侵蚀了利润率,并且难以填补因缺少赌场贵宾客户而造成的财务缺口。
展望未来,与转型相关的开支可能会继续维持在令人痛苦的高位。
这让股东们处在一个非常尴尬的境地。
RWS地处一座岛屿上;公司必须投入巨资才能吸引客流过桥。而当游客抵达后,餐饮和娱乐的成本又很高,与此同时,利润丰厚的博彩区却依旧冷清,令人担忧。
投资者只能等待RWS 2.0翻新计划在2030年前全面竣工。
他们必须为昂贵的转型提供资金,忍受长期的施工噪音,并寄望于这一切最终能转化为真正的盈利复苏。
而在新加坡市中心,MBS也正计划为其数十亿美元的扩建项目融资,其中包括第四座塔楼和一个娱乐场馆。但由于其正豪取创纪录的利润,投资者更有可能被它的优势所吸引。
云顶新加坡指出两家综合度假胜地之间的结构性差异不无道理。我们或许应该停止期望RWS的业绩能与全球最赚钱的赌场一较高下。
但即使完全以其自身的历史业绩来衡量,这家坐落于圣淘沙的赌场也正打着一手烂牌。投资者应该考虑,是否是时候弃牌离场了——至少目前如此。
TRENDING NOW

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

