

企业买家盯上动物保健市场,掀起收购热潮
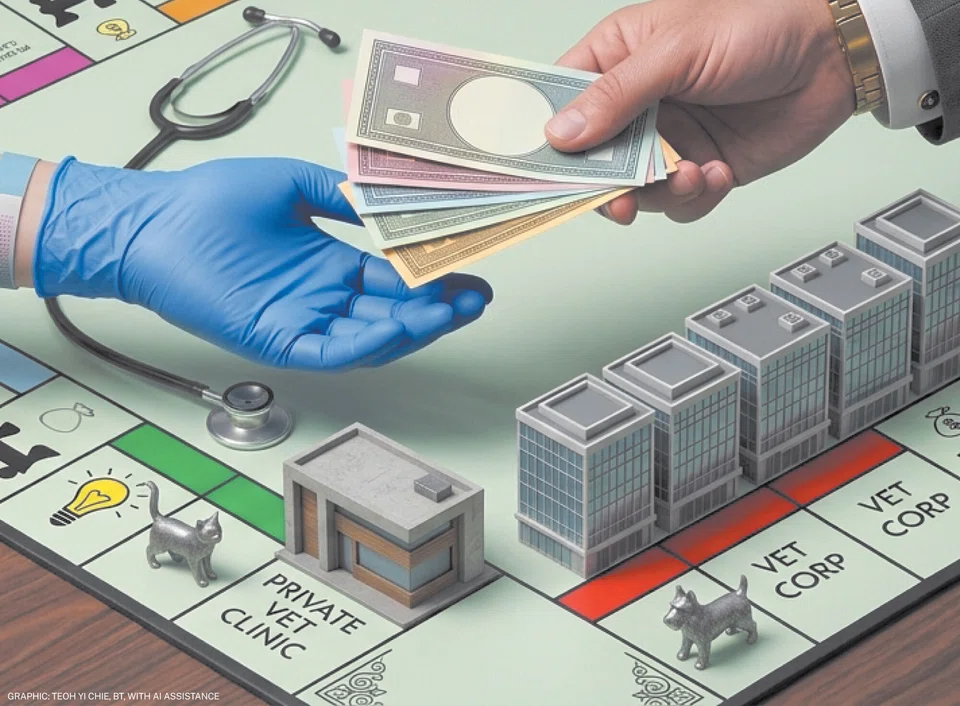
尽管新加坡兽医领域出现备受瞩目的收购案,但垄断风险或许只是雷声大,雨点小。
本文由 AI 翻译,关键事实请以原文为准。
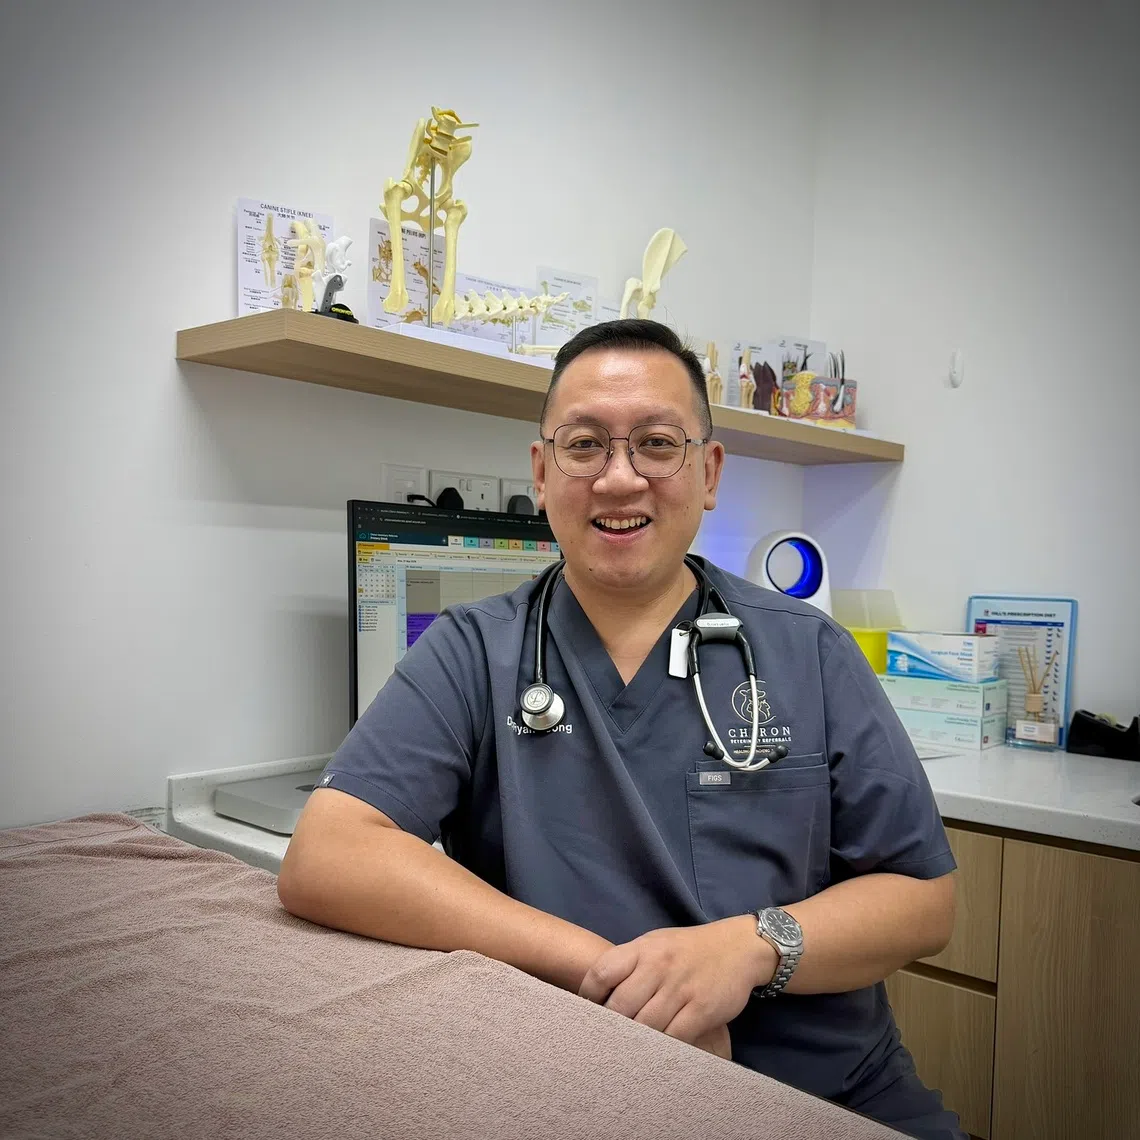
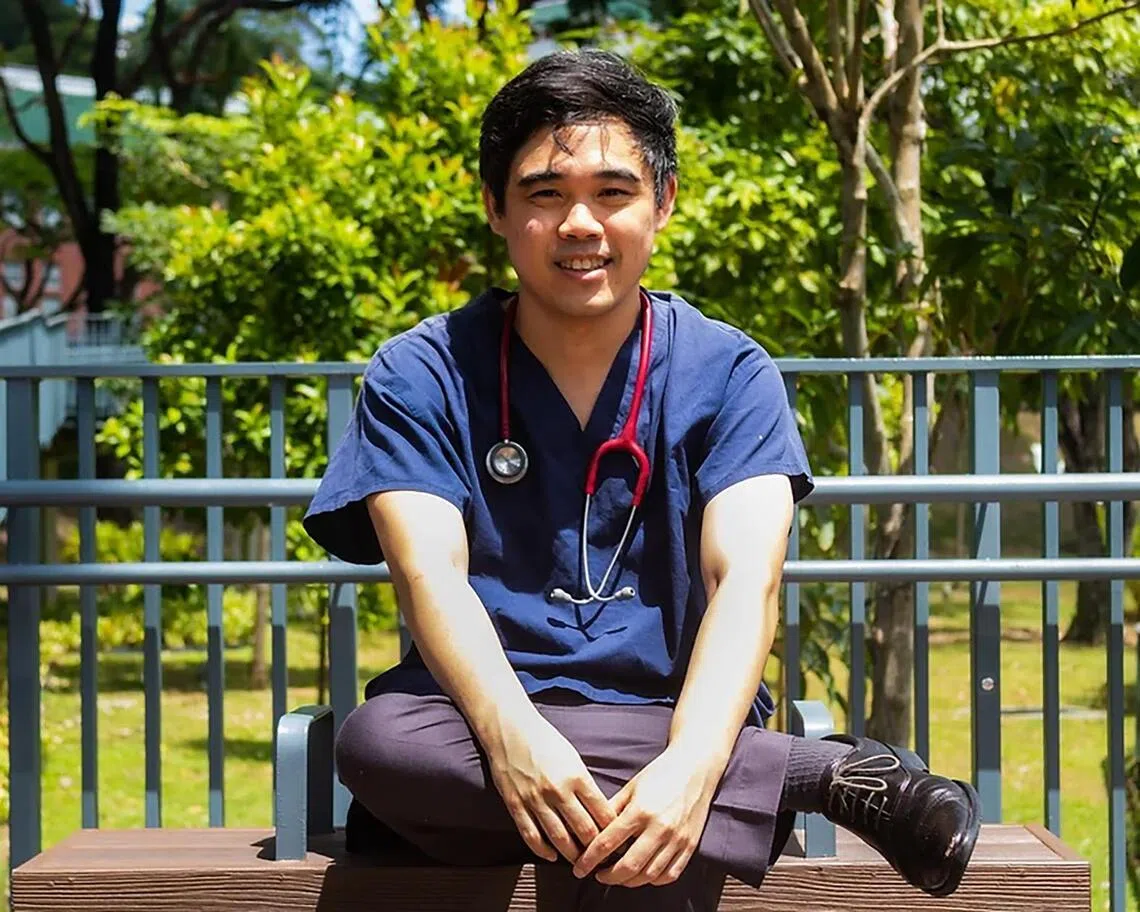
【新加坡】是让诊所保持独立,还是加入企业网络?资深兽医外科医生 Ryan Leong 此前已面临过一次这样的抉择。
2024年,由 Leong 医生于2015年联合创办、最初只有一家分行的连锁诊所 Pets Avenue,被其商业伙伴卖给了美国宠物护理巨头 Mars。
同年11月,Mars 再次找上门,表示有意收购 Leong 医生那年早些时候在直落古楼设立的 Pets Avenue 兽医诊所与转诊中心(Pets Avenue Veterinary Clinic and Referrals)。该中心提供门诊和外科转诊服务。
他承认,随着2026年8月答复期限的临近,这份献议看起来十分诱人。
他说:“摆在我面前的‘胡萝卜’非常诱人。”但他没有透露具体金额。
最终,Leong 医生还是拒绝了。他希望拥有自主权,建立一个志同道合的团队,并在不受企业主不同优先事项影响的情况下做出商业决策。
由于 Pets Avenue 的品牌名称现已归 Mars 所有,他已将自己的诊所更名为 Chiron Veterinary Referrals。
尽管如此,随着企业集团和私募股权(PE)公司纷纷寻求收购本地诊所,Leong 医生的困境可能很快会成为新加坡更多独立兽医需要面对的难题。
收购热潮
接受《商业时报》采访的兽医和行业观察家表示,兽医领域对投资者越来越具吸引力。一方面,宠物主人愿意在专科护理上投入更多资金;另一方面,这个由小型诊所组成的碎片化市场,意味着有大量的收购目标。
根据《商业时报》(BT)的查证,截至2026年7月,新加坡共有125家兽医诊所,其中约80%为独立所有。
美国巧克力和糖果巨头 Mars 同时也是宠物食品品牌 Royal Canin 的母公司。通过旗下的 Mars Veterinary Health,该公司已迅速成为本地最大的兽医诊所所有者。
该集团于2020年进入新加坡市场,收购了位于 Whitley Road 的兽医急诊与专科医院(Veterinary Emergency & Specialty Hospital, VES),收购金额未披露。
2026年4月,工人党议员 Kenneth Tiong 指出,当时 Mars 至少经营着新加坡19家持牌兽医中心,约占市场的六分之一。
其他较小的企业主也在积极进行收购。
VetPartners 是澳大利亚和新西兰最大的兽医集团,拥有超过260家诊所。该公司于2019年收购了位于马里士他的 Companion Animal Surgery,这是其在新加坡的唯一一家诊所。
香港最大的兽医集团 Pet Space 在当地拥有11家诊所。该集团收购了新加坡的 Animal Recovery Veterinary Centre,并于2021年1月以自有品牌重新推出了这家前独立诊所。
与此同时,凯利板上市公司 亚洲兽医控股 (Asia Vets Holdings) 前身为 Smartflex Holdings,是一家现金公司,直到2018年收购了 Animal Ark 品牌。该公司目前在 Springleaf 和淡滨尼经营两家诊所。
碎片化的市场
对于市场上的这些动态,新加坡兽医协会(SVA)会长 Teo Boon Han 医生并不感到意外。
他表示,投资者对兽医领域的兴趣遵循了本地人类医疗保健的市场趋势,并且是全球兽医护理行业整合大潮的一部分。
兽医市场之所以能吸引投资者,是因为其消费市场规模可观,以及存在大量可供收购的目标。
Teo 医生补充说:“宠物主人越来越愿意也能够为他们的‘毛小孩’在预防性医疗保健、诊断和治疗方面投入更多。”他同时也是 VetTrust Singapore 的管理合伙人,以及位于裕廊的 Canopy 兽医中心的高级兽医。
根据欧睿国际(Euromonitor International)的数据,新加坡的宠物护理市场今年预计将达到1.844亿美元,比2025年增长3.5%。
新加坡理工大学(SIT)高级专业职员 Sunny Soh 指出,动物保健方面的支出也正从单纯的常规疫苗注射转向更昂贵的服务,例如诊断、癌症护理、复杂手术和重症监护。
对于私募股权公司而言,吸引力并不仅限于单个诊所。
安永-帕特侬(EY-Parthenon)的亚细安私募股权主管 Luke Pais 表示:“真正的吸引力并非兽医诊所本身。”他在宠物食品领域拥有咨询经验。
“一旦网络形成规模,就很难被复制,因为它的‘护城河’是由兽医、专家、数据、转诊渠道和客户关系组成的生态系统。”
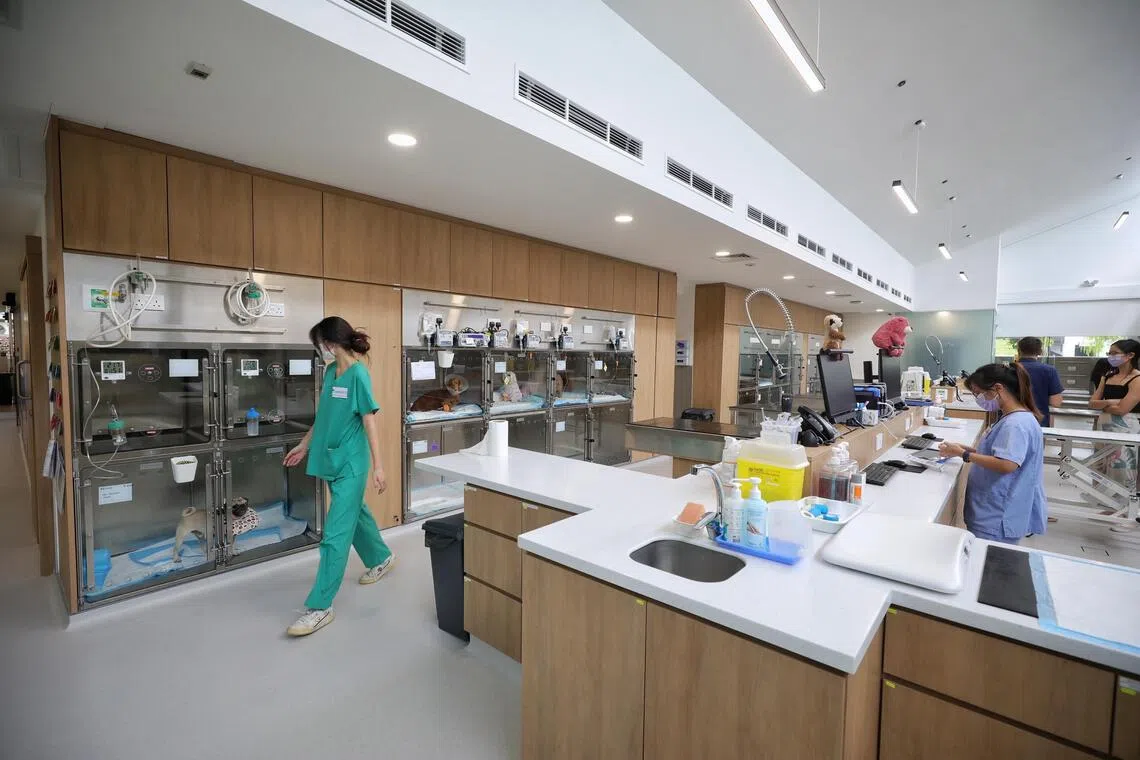
Teo 医生观察到,这是一个高度分散的市场,大多数诊所要么由创始人经营,要么是只有两到五家分店的品牌旗下诊所。那些旨在采购、技术、营销和管理方面实现规模经济的大型集团可以迅速收购这些诊所。
Soh 指出,一个同时拥有社区诊所和转诊医院的集团,可以捕获整个患者就诊过程中的消费者。而且,由于大多数宠物主人是自费而不是通过保险公司支付,服务提供商在定价方面有更大的自由度。
在马来西亚,政府不允许非兽医股东设立合伙业务或公司形式的兽医诊所。但新加坡不同,只要在诊所工作的兽医持有执照,任何人都可以拥有诊所。
此外,Teo 医生说,跨国集团可以轻松地将外国兽医引入新加坡,因为这里的工作语言是英语,而且来自英国、美国、澳大利亚和新西兰的认证资格都得到承认,无需额外考试。
保持独立
许多独立诊所的兽医珍视其灵活的文化和更精简的行政程序。
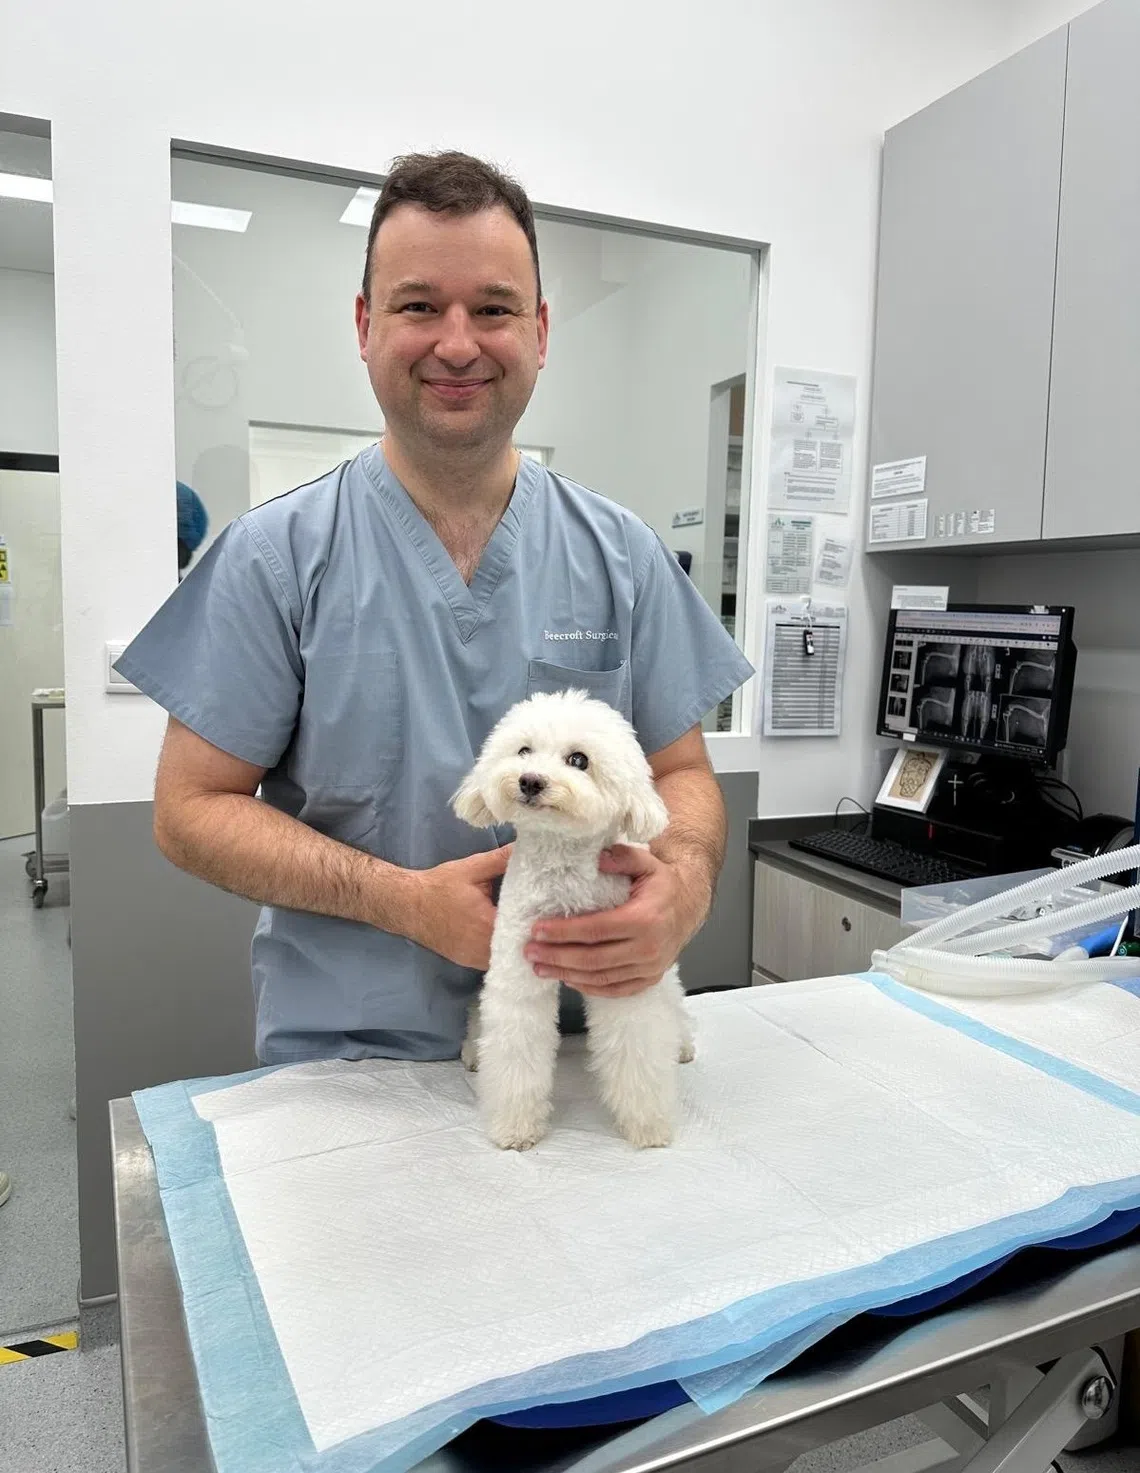
专科外科医生 Patrick Maguire 和他的妻子 Rina Maguire 医生共同拥有 Beecroft 动物专科与急诊医院。这是一家24小时营业的转诊医院,拥有约150名员工,没有外部投资者。
Patrick Maguire 医生说,曾有企业和私募股权买家与他接洽,希望收购医院,但由于他对对方提出的业务结构感到不适,谈判从未深入。
和 Leong 医生一样,他珍视能够自主决策,而不必“受制于上层企业所有者设定的优先事项”。
尽管如此,Leong 医生和 Patrick Maguire 医生都不认为企业所有权本身存在固有缺陷。
新加坡兽医协会的 Teo 医生指出,更强的购买力、更具优势的招聘能力、集中化的行政管理以及特定的职业发展机会,是大型集团相对于小型诊所的明显优势。
新加坡理工大学的 Soh 估计,企业拥有的诊所可以利用其规模优势,将药品和消耗品的单位成本降低15%至30%。此外,拥有宠物食品业务的集团还可以从处方粮中获取价值。
然而,大型企业节省的成本并不一定意味着宠物主人的花费会降低,因为这些节省下来的资金可能会被作为利润保留,或用于偿还收购债务、购买设备。
因此,一些宠物主人可能会将账单上涨和标准下降归咎于企业所有权。然而,接受《商业时报》采访的独立兽医并不同意这种看法。
Leong 医生对这类抱怨持保留态度。他说,当一家诊所易主时,通常还是由原来的兽医和护士继续工作。
至于安永-帕特侬的 Pais 提出的一个担忧——即企业网络可能会将转诊引向其附属的转诊中心或实验室——Leong 医生表示他没有这样的经历。尽管拒绝了 Mars 的收购,他仍然“一直”收到来自 Mars 旗下诊所的转诊。
曾在宏茂桥一家企业所属诊所工作过两年的 Patrick Maguire 医生补充说,无论在哪里工作,外科医生都希望为患者带来良好的治疗效果。他认为,成本上升更多是因为宠物主人的期望提高了。
“你不能既想要廉价的兽医服务,又期望获得最高水平的专科护理和24小时的人员配备。”
监管机构的关注
海外市场已出现大规模的整合。
正在本地收购诊所的私营集团 Mars,曾于2017年斥资91亿美元收购了美国连锁医院 VCA Animal Hospitals。其拥有超过2000家诊所的投资组合中,还包括 Banfield Pet Hospital、BluePearl 和 Linnaeus 等连锁兽医品牌。
有私募股权支持的集团也同样动作频频。
美国最大的私营独立兽医连锁医院 National Veterinary Associates,自2019年起由一家在全球餐饮和消费品牌领域持股的集团控股。
买方 JAB Consumer Partners 还在2022年分别以11亿美元和16.5亿美元收购了 Sage Veterinary Partners 和 Ethos Veterinary Health。
与此同时,VetPartners 于2020年将澳大利亚上市公司 National Veterinary Care 私有化,并于2023年被瑞典投资者 EQT 以14亿澳元(9.7亿美元)的价格收购。
随着交易不断累积,这些市场的竞争逐渐减弱,促使监管机构介入干预。
美国联邦贸易委员会警告称,Mars 收购 VCA 的交易可能导致价格上涨,并降低部分专科和急诊服务的质量。该机构强制 Mars 出售了12家诊所,并要求 JAB 出售旗下诊所。
澳大利亚的竞争监管机构从2026年1月起要求进行并购申报,并已将至少一宗兽医诊所收购案提交进行深入审查。
在英国,大型集团拥有约六成的诊所。该国竞争监管机构在3月份发现,兽医服务价格的上涨速度是通货膨胀率的两倍,大型集团的收费比独立诊所高出18.3%。为此,英国出台新规,要求诊所公布价格并披露其股东信息。
在新加坡,投资者对兽医行业的兴趣尚处于起步阶段。新加坡竞争与消费者委员会(CCS)表示,目前尚未发现有理由怀疑存在违反《竞争法》的行为,因此未对该行业的竞争水平进行任何深入审查,也未展开任何调查。
该机构积极监控并购活动,并了解到兽医领域近年来发生了一些收购案,但尚未收到任何相关申报。
竞消委发言人表示,该委员会对调查反竞争行为持开放态度,例如串通、滥用市场主导地位或可能大幅削弱竞争的并购,并将“继续监控市场,评估是否有必要进行干预”。
安永-帕特侬的 Pais 指出:“新加坡的竞争框架已经禁止了会大幅削弱竞争的并购。”
“当规模化能为更好的临床护理和生产力提供资金时,整合是有益的。但当主要价值驱动力从效率转向减少客户选择和增强定价权时,问题就出现了。”
他补充说,例如,当所有权不明确、转诊实际上受到控制或价格难以比较时,就越界了。
新加坡国立大学(国大)商学院金融学高级讲师 Lee Yen Teik 博士预计,如果新加坡要对兽医市场竞争引入任何监管,当局会要求提高透明度,例如明确披露所有权和公布价格,而不是限制所有权。
买家按下“暂停键”?
兽医诊所的收购潮已持续数年,如今收购活动是否正在放缓,仍是一个未知数。
新加坡理工大学的 Soh 认为,进一步的整合存在局限。在他看来,Mars 已经收购了“优质资产”,剩下的都是些较小的目标,每笔交易的回报都在递减。
《商业时报》发现,自2024年收购 Pets Avenue 以来,没有关于 Mars 进行其他收购的公开记录。该公司未回应媒体的询问。
与此同时,亚洲兽医控股的一位发言人告诉《商业时报》,公司作为买家将保持严谨——会权衡诊所是否与集团“文化兼容”、能否留住兽医等因素,“而不是为了扩大规模而进行收购”。
至于若有企业集团或私募股权公司接洽,亚洲兽医控股是否会考虑出售,该发言人表示:“与任何上市公司一样,董事会将根据其职责和适用法规,考虑收到的任何提案。”
Soh 认为,本地兽医短缺限制了诊所网络的扩张速度。他预计企业所有权的市场份额将稳定在35%至50%左右,形成一个主导集团、一到两个较小集团以及一批长期存在的独立诊所的格局。
新加坡兽医协会的 Teo 医生说,声誉卓著或具备专业能力的独立诊所总会有生存空间。他补充道,由于新加坡是一个小而集中的市场,整合存在天然的制约因素。
他还指出,潜在买家的类型可能非常多样——从像 Mars 这样在兽医护理领域拥有悠久历史的大型家族企业,到投资持有期较短、目标在几年内出售的私募股权参与者。
他补充说,重要的是要有保障措施来确保公平竞争和临床独立性。“虽然利润很重要,但我希望该领域的投资者能负责任、互相尊重地运营,照顾好一线的兽医团队,并成为推动兽医行业进步的助力者。”
TRENDING NOW

Ex-Nvidia CEO Jensen Huang carried a secret for more than a year. It led to his downfall

South-east Asia has lost Nvidia’s best salesman

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Jensen Huang discusses comeback as Nvidia CEO with allies: report

