

新加坡生物科技的未来:与其追逐下一个“辉瑞”,不如专注创新
新加坡或许没有自己的行业巨头,但技术授权交易和早期突破仍可算作成功。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 在这个城邦国家雄心勃勃地将生物医药科学打造为经济支柱的二十五年后,它尚未能孕育出一个像丹麦Novo Nordisk或美国Moderna那样规模的本土巨头。
本地的生态系统拥有坚实的研究机构基础,以及涵盖从临床前到后期开发阶段的健康初创企业管线。然而,它仍未研发出一款重磅药物,也未能打造出一个能将成果从实验室推向市场的全球知名品牌。
不过,它曾一度接近成功。2022年,Tessa Therapeutics作为一颗冉冉升起的新星,在A轮融资中成功筹集1.26亿美元,用于推进其癌症免疫细胞疗法的临床开发。
该公司吸引了政府关联的EDBI、Polaris Partners及其他知名投资者的支持。但在2023年,随着利率攀升和投资者从高风险的生物技术投资中撤退,风险投资市场陷入资金荒,Tessa Therapeutics也因此进入清盘程序。
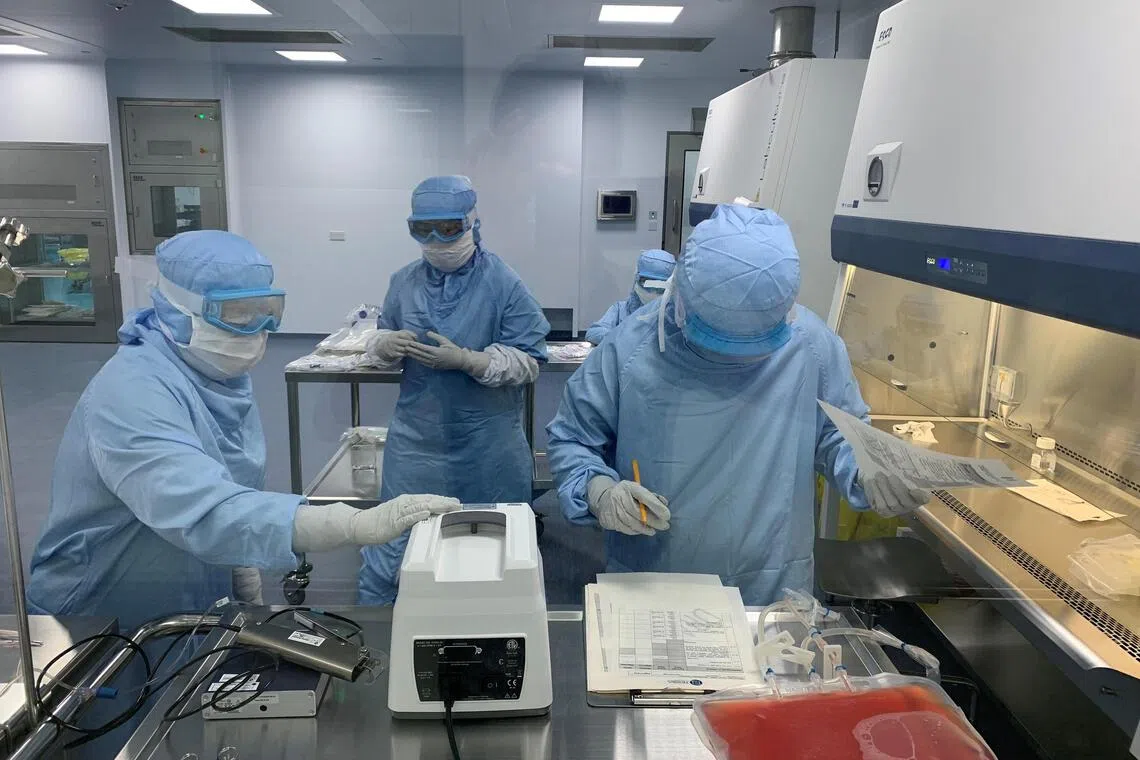
一年多后,行业参与者和观察家告诉《商业时报》,追求一个国家级龙头企业是不现实的,更重要的是,这是一个不必要的目标,它忽略了新加坡能够且应该实现的目标的重点。
他们认为,将新加坡这个蓬勃发展的产业与那些拥有数十年甚至数百年历史和经验的市场所取得的生物制药成功相提并论,是不公平的。
专注于交易流量和授权协议
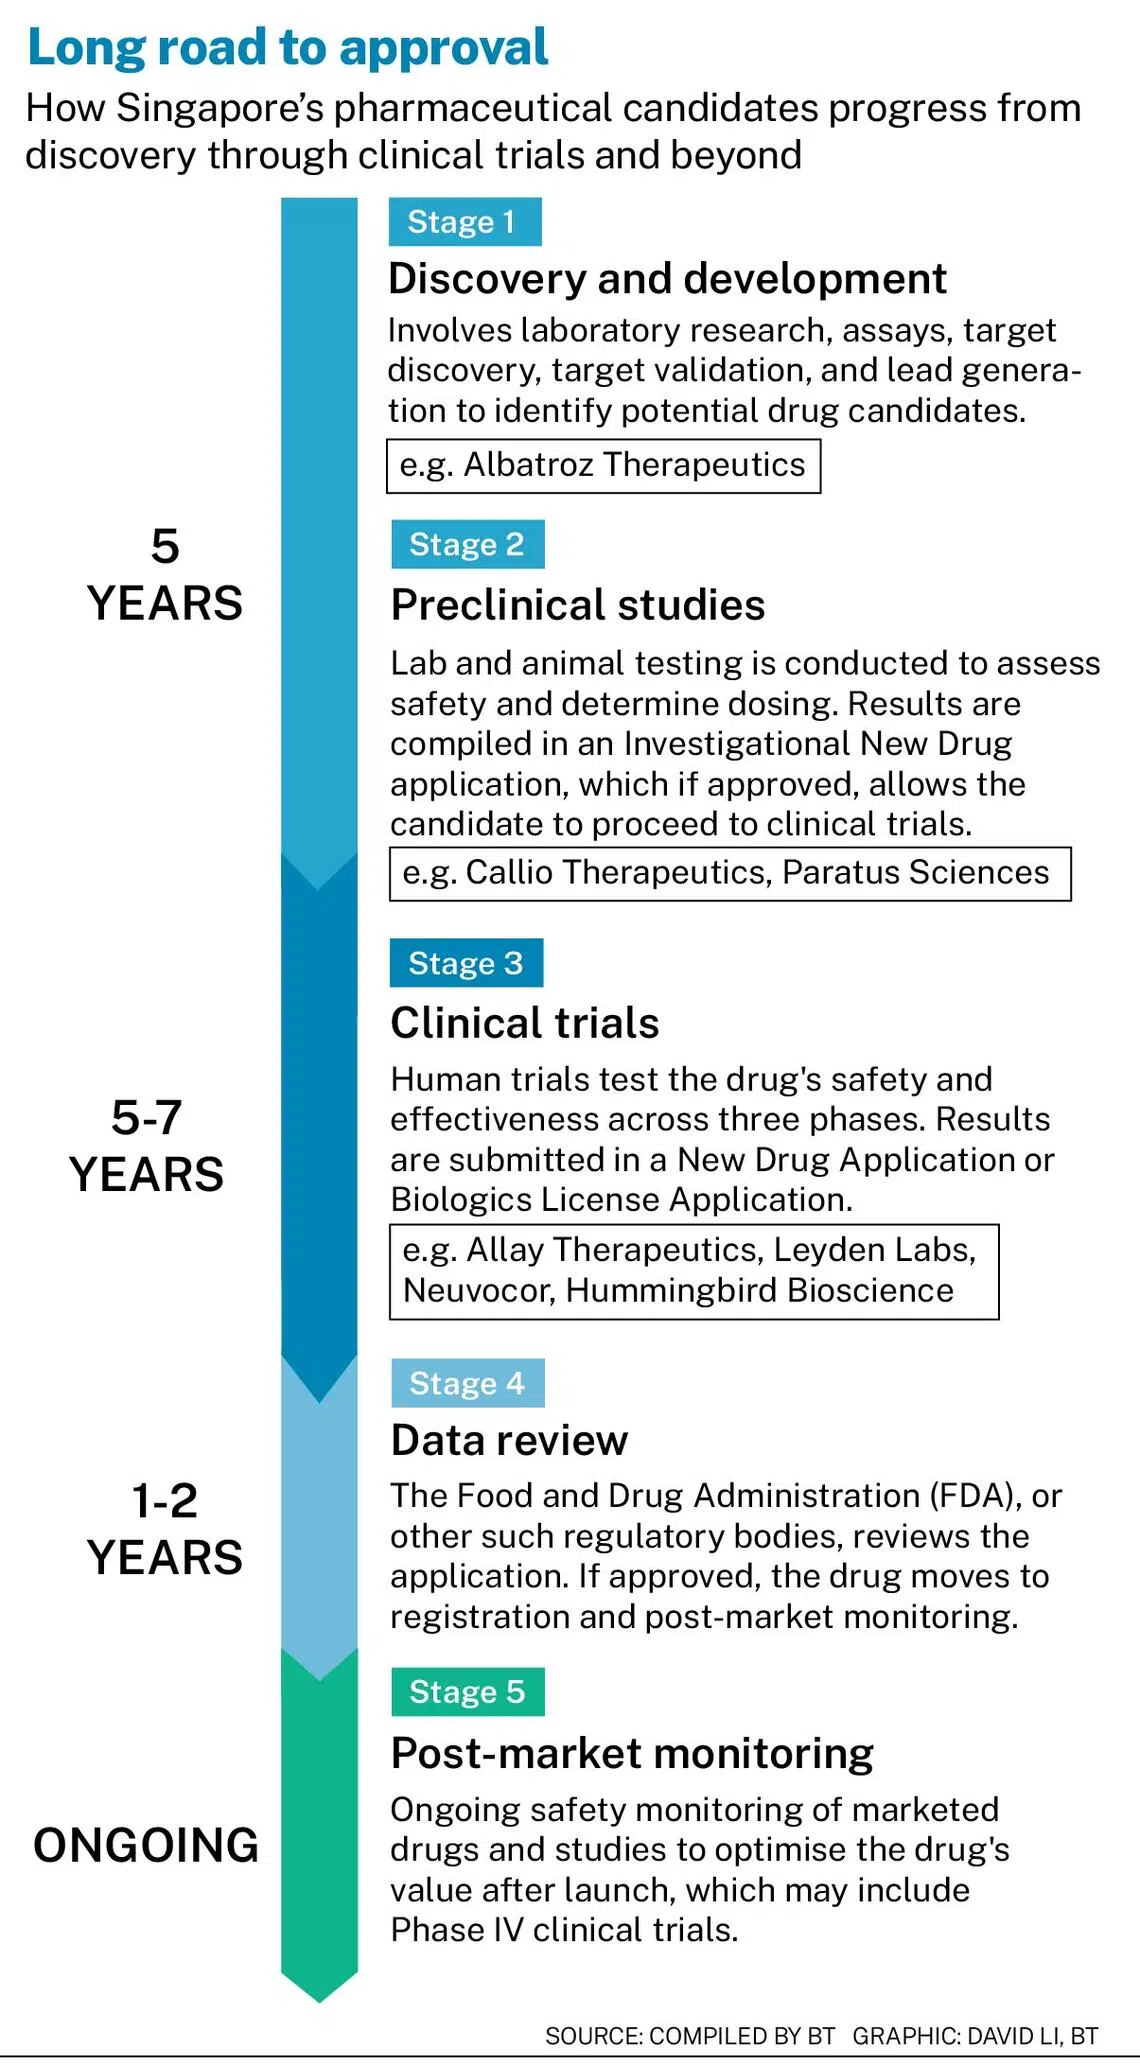
新加坡科技研究局(A*Star)属下生物医药研究理事会的助理首席执行官Lisa Ooi博士表示:“一种药物的研发需要10到15年。因此,在这场长达数十年的征程中,我们仍处于早期阶段。”
她以美国马萨诸塞州波士顿为例,指出该市花了四十多年才成为今天领先的生物制药中心。
生产用于阻断空气传播呼吸道病毒的鼻喷剂公司Leyden Labs Asia的首席执行官Rosemary Tan表示,将新加坡的初创公司与Novo Nordisk进行比较是有缺陷的。毕竟,丹麦拥有一些世界上最古老的大学,其制药业发展已超过一个世纪。
相比之下,新加坡的第一个生物医药研究设施——分子与细胞生物学研究院,今年四月才庆祝成立40周年,而其第一批博士毕业生也仅在35年前毕业。
此外,直到世纪之交,政府才推出了生物医药科学计划,这一举措将该行业确立为经济的新支柱,并促成了科研中心“启奥城”(Biopolis)等机构的建立。
新加坡将很难与那些已经稳固融入全球供应链的大型现有企业竞争。
生物科技企业家、Albatroz Therapeutics的首席商务官Guy Heathers表示,随着少数几家成熟、经验丰富的“大型药企”的出现,该行业已经出现整合趋势。
他补充说,与此同时,建立国家级龙头企业的尝试往往会“吸走所有懂行的人才”。“接下来的问题是……如果它失败了,那将是一次巨大的失败。”
新加坡应该更好地利用其资源,并发挥其优势。
Ooi博士表示,新加坡不应强求打造一个全球性企业,而应将自己定位为全球创新中心以及“技术、人才和资本的召集者”。
这意味着需要改变成功的衡量标准,转而关注交易流量和授权协议。
观察家们表示,这是新加坡具备优势能够实现的目标。在企业应对地缘政治紧张局势,同时进入亚洲市场和西方监管环境的过程中,其战略性和中立地位非常宝贵。
新加坡初创企业的成功案例
- Mirxes
这家总部位于新加坡的公司生产用于早期癌症检测的血液检测试剂,在香港交易所首次公开募股后,成为东南亚第一家生物科技独角兽企业。它还被纳入了恒生综合指数。
- Nanyang Biologics
2025年10月,这家运营人工智能驱动药物发现平台的公司同意与一家在纳斯达克上市的特殊目的收购公司进行价值15亿美元的反向收购。其目标是推动Nanyang Biologics上市。
- Hummingbird Bioscience
该公司于2023年将其首个抗体药物偶联物(ADC)——一种用于抗击癌症的靶向疗法——以4.3亿美元的价格授权给Endeavor BioMedicines,后者是一家专注于纤维化和肿瘤学驱动因素的临床阶段公司。目前,该公司正在构建下一代ADC的产品管线。该公司于2023年将其首个抗体药物偶联物(ADC)——一种用于抗击癌症的靶向疗法——以4.3亿美元的价格授权给Endeavor BioMedicines,后者是一家专注于纤维化和肿瘤学驱动因素的临床阶段公司。目前,该公司正在构建下一代ADC的产品管线。
- Singzyme
这家初创公司开发和制造用于免疫疗法的生物偶联物——通过共价键将一个生物分子与另一个分子连接而形成的分子。它赢得了2025年新加坡金票计划(Golden Ticket Programme)的奖项,该计划是美国生物制药领导者Amgen和新加坡NSG BioLabs联合项目的一部分。
- Albatroz Therapeutics
新加坡首个金票计划的获奖者。这家生物科技公司致力于开发用于阻止癌症生长和治疗关节炎的治疗性抗体,于2023年4月获得了300万美元的种子轮融资。
- Allay Therapeutics
该公司为术后疼痛管理开发长效止痛产品。它在2025年的D轮融资中筹集了5750万美元。
- Nuevocor
这家专注于开发心肌疾病疗法的生物科技公司,在2025年完成了4500万美元的B轮融资。
- Callio Therapeutics
这家生物科技公司开发ADC以改善癌症治疗。它在2025年宣布成立,并完成了1.87亿美元的A轮融资。
- Engine Biosciences
Engine Biosciences于2023年10月在A轮扩展融资中筹集了2700万美元,使其A轮融资总额达到7000万美元。该公司利用机器学习和高通量生物学来发现和开发精准肿瘤药物。
随着投资者和跨国公司在宏观经济不确定性的背景下,将目光投向波士顿和巴塞尔等传统生物技术中心之外,这一优势变得愈发明显。
由于亚洲地区涌现出众多创新,该行业也已将目光投向了亚洲。
Ooi博士说:“我认为这可以真正发挥我们的优势,因为我们地处蓬勃发展的亚太地区。”
关键节点
新加坡自身的生物技术发展也已到达一个关键节点。二十年来政府对大学和研究机构的持续投资如今正产生切实的成果,一些公司成功地从早期研究跨越到临床开发阶段。
该行业的人才库也已显著深化。除了研究人员,生态系统现在还包括经验丰富的专业人士,他们或是在多家初创公司历练过,或是从海外岗位归来,带来了在药物开发和商业化方面的关键专业知识。
与此同时,一个完善的融资生态系统正在形成。过去几年,国际风险投资(VC)公司和创业孵化器——如Flagship Pioneering和Polaris Partners——已在新加坡设立了办事处或派驻了人员。
本地资本也已跟上。由淡马锡支持的生命科学投资者和创业孵化器ClavystBio成立于2022年,已支持了包括Hummingbird Bioscience、Allay Therapeutics和Neuvocor在内的公司——这些公司都已通过初期阶段并正在推进临床试验。
新加坡经济发展局的投资部门EDBI成立于1991年,也扮演着关键角色。2025年,EDBI与Seeds Capital合并成立SG Growth Capital,整合了政府的投资力量,以支持全球领军企业和本地早期初创公司。(*见修正说明)
支持包括生命科学在内的各行业早期初创公司的SGInnovate,也一直在积极支持这个生态系统。
Bain & Company的合伙人Fabio La Mola在谈到政府如何持续向国家研究基金会、A*Star和新加坡企业发展局注入新资金时说:“过去20年,新加坡在这个领域的融资方面一直非常稳定。”
弥合差距
科学卓越与商业敏锐度之间的差距——即识别并为科学家创始人匹配经验丰富的管理人才——是新加坡生物技术系统面临的主要挑战之一。
Lightstone Ventures的普通合伙人Mike Carusi表示,风险投资公司通常扮演着转化的角色,因为他们接触的创始人通常是科学家,他们“并不总是考虑下游的商业前景”。
他补充说,早期公司普遍未能运用这样的视角:科学必须被转化为一种“不仅对临床医生,而且对患者和支付方都具有商业可行性”的产品。
Allay Therapeutics的副总裁兼总经理Teu Koon Kiat亲身经历了这种差距。拥有工程背景的他,“不太擅长”推销项目的商业和财务方面。
他通过与首席执行官Adam Gridley合作取得了成功。Adam Gridley“非常擅长推动业务”并能与投资者有效沟通,而Teu则专注于他所擅长的领域:科学。
然而,新加坡经验丰富的管理人才供应仍然有限,尤其是在拥有深厚制药行业专业知识的中高级职位上。
Teu表示,这意味着新加坡必须继续依赖国际人才来帮助其初创公司扩大规模。
他补充说,这种全球专业知识与本地科学人才的“交叉融合”,将使更多本土初创公司能够培养出应对复杂监管途径和商业化挑战的正确能力。
这种交叉融合的一个例子是临床前阶段的生物技术公司Albatroz Therapeutics。行业资深人士Heathers被联合创始人兼首席执行官Frederic Bard引入,担任首席商务官,以帮助加速公司的发展。
Heathers将自己描述为一位“经验丰富的生命科学企业家”,他已在全球参与了20家初创公司,其中约有六家在新加坡。他曾为Hummingbird以及Carmine和Anthera等知名公司工作。
资金缺口依然存在
尽管新加坡在建设其生物技术系统方面取得了长足进步,但一个关键挑战依然存在:获得充足的资本,尤其是在开发的最早期和最后期阶段。
Singzyme Therapeutics的首席执行官Tan Wee Kiat表示,早期私人资本,特别是对于处于临床前阶段的公司来说,仍然难以获得。虽然存在如政府拨款等非稀释性融资,但早期风险资本却很稀缺。
他建议建立更多的公私合作融资伙伴关系,以帮助生物技术公司渡过“死亡之谷”,达到临床开发的“拐点”。
Joyce A Tan & Partners的董事Frederick Tay指出,许多拨款是针对大学研究的,一旦初创公司分拆出来成为独立公司,类似的拨款就变少了。
在另一端,最大的融资挑战通常来自后期轮次——B轮和C轮——这时需要5000万到1亿美元来资助大型临床研究。
Lightstone的Carusi表示,由于资本渠道有限,新加坡的初创公司通常试图以一种“更自力更生”的方式建立公司,这使它们“能够继续前进,但速度非常慢”。
“科学发展得太快了,”他说。“因此,一个原本有趣的想法,你可能会被超越,因为有其他公司正在筹集数亿美元,并且会发展得快得多。”
更具挑战性的是,尽管国际风险投资公司越来越多地在新加坡设立分支,但资金并不一定流向本地初创公司。许多公司将新加坡作为区域基地,以考察整个亚洲的生物技术公司,而不仅仅是专注于新加坡的公司。
风险投资支持者也有他们的关注点:寻找能带来“首创性”创新的初创公司。科学必须解决具有高影响力的未满足医疗需求,而不是在拥挤的治疗领域提供渐进式的改进。
ClavystBio的首席执行官Khoo Shih表示:“我们对那些科学上比较渐进或只是模仿和跟随的(项目)兴趣不大。”
Tay表示,为了应对资金紧张,一些新加坡生物技术公司选择先向更多面向消费者的领域多元化发展,以产生替代收入来源。
他补充说,一些医疗科技、健康科技和生物技术初创公司已经重新调整其产品用途,以服务于那些不需要那么严格监管批准的市场,如临床环境或消费者医疗保健领域,同时继续开发其核心治疗产品。
授权许可的策略
为了应对资金挑战,新加坡的生态系统应该专注于其最擅长的领域。
A*Star的Ooi博士说,初创公司需要“将我们自己的创新发展到一个拐点,并将生物医药创新推向更下游,在转为授权给大公司之前展示其概念验证”。
她说,这意味着要更长时间地孵化技术,以证明其功效并吸引制药公司来授权这些资产。
这种方法在新的行业环境中是行之有效的,因为新加坡的大型全球制药公司——过去曾是垂直整合的——已经开始更多地关注后期临床开发、销售和市场营销。
Ooi博士补充说,这些大公司已经开始引进技术和资产许可,而不是所有东西都内部开发。
Albatroz的Heathers指出,因此,初创公司在有机会发展壮大之前,最终被更大的制药公司收购也并不少见。
他以Enleofen Bio与德国制药巨头Boehringer Ingelheim价值超过10亿美元的交易为例,说明这是一个为投资者带来可观回报的成功故事。Boehringer Ingelheim于2020年1月收购了Enleofen的临床前白细胞介素-11平台的全球独家权利。
近期的并购案例
在生物制药领域,即使对于仍处于临床阶段的公司来说,首次公开募股和并购也很常见。以下是一些最近成为头条新闻的交易:
- Genmab与Merus,80亿美元
丹麦的Genmab将收购在纳斯达克上市的荷兰生物技术公司Merus。Merus正在进行两项针对头颈癌药物的三期临床试验。预计其中一项或两项试验的中期数据将在2026年公布,并可能在2027年上市。
- Roche与89bio,24亿至35亿美元
瑞士的Roche将收购美国的89bio,该公司有一种处于后期开发阶段的药物,旨在治疗脂肪肝。此次收购将增强Roche在心血管、肾脏和代谢疾病领域的产品组合。
- Pfizer与Metsera,100亿美元
美国制药商Pfizer击败Novo Nordisk,达成收购Metsera的交易。Metsera是一家处于开发阶段的肥胖症药物制造商。
- Novartis与Tourmaline Bio,14亿美元
瑞士制药商Novartis将收购总部位于美国的Tourmaline Bio,该公司正在开发一种旨在减轻全身性炎症的治疗方法,而全身性炎症是心血管疾病的主要驱动因素。
Bain的La Mola认为,当在临床开发的2b期或3期授权一种药物时,新加坡将从研究中获得更好的回报,因为销售和营销利润通常在新加坡以外产生。而授权所得的利润可以在本地再投资于研究。
ClavystBio的Khoo表示,这样的授权交易以及大型药企的收购对每个人来说都是双赢的。这种结果为团队、股东和投资者实现了价值,使创新循环得以继续。
她补充说,最终目标是确保新颖的产品最终能够商业化,而与全球制药公司的合作加速了这一目标的实现。
勇于创新,着眼长远
考虑到授权许可的模式,Heathers表示,新加坡的中期目标应该是发展拥有多种产品、规模在25到50人的中型生物技术公司,其中第一个产品尽早合作授权,以资助后期项目。
这种尽早与大型药企合作的策略,利用了制药公司在开发和商业化方面的核心竞争力,使本地公司能够专注于研发,同时通过合作学习开发技能。
尽管如此,鉴于其目前的成功,新加坡在追求其雄心壮志时可以更加大胆。SGInnovate的投资执行董事Tong Hsien-Hui指出,本地投资者和创始人“稍微保守一些”,并不总是愿意承担同样多的风险。
这导致一些公司致力于解决“非常渐进的问题”——比如略微提高药物疗效——而不是追求那些能激发国际投资者兴趣的真正宏伟目标,例如寻求治愈衰老或所有实体瘤的方法。
因此,无论新加坡最终是否会出现一款重磅药物,成功将体现为一个强大的生态系统,在这里,通过并购或授权实现成功退出,并形成一个投资和再投资的良性循环。
而且,正如A*Star的Ooi博士所说,新加坡在亚太地区的战略地位以及连接区域研发网络与全球资本市场的能力,将是未来几年宝贵的竞争优势。
新加坡现在是70家生物技术公司的所在地。
新加坡企业发展局医疗保健和生物医药总监Clarice Chen博士表示,该局将继续支持这些公司。她提到了用于研发、临床前研究和提升制造工艺的拨款,以及该局与国际医疗系统的合作关系,公司可以利用这些关系与意见领袖进行合作。
她补充说:“新加坡的生物技术生态系统现在正看到一波生物技术初创公司将其疗法推进到临床开发阶段。”
“这些生物技术公司凭借其首创和同类最佳的疗法,利用了新加坡在研发、知识产权保护、有利的基础设施、临床专业知识和投资者方面的优势,即使在这些充满挑战的时期也能奋勇前进。”
新加坡生物制药行业数据一览
根据新加坡经济发展局的数据,新加坡的生物医药科学产业,包括生物制药和医疗科技领域,在2023年占国内生产总值的2.6%,生产了价值近380亿新元的产品。
- 2023年,生物制药领域生产了价值187亿新元的产品——是二十年前产出的两倍
- 全球收入排名前十的生物制药公司中有八家在新加坡设有制造或研发活动
- 该行业雇佣了超过9500名工人,自2013年以来增长了78%
- 超过60家生物制药制造设施在此运营,生产从活性药物成分到生物制剂和先进细胞疗法的各种产品
- 新加坡现在拥有超过70家生物技术公司,是2012年的七倍
- 共享实验室设施,如NSG BioLabs,为初创公司提供经认证的实验室、质量保证和法规事务指导,以及与医院合作伙伴的联系
- 在280亿新元的“2025年研究、创新与企业计划”下,“人类健康与潜力”领域专注于五个治疗领域:癌症、心血管疾病、糖尿病、传染病以及神经和感觉障碍
修正说明:本文早前版本称EDBI与Seeds Capital于2024年合并,实际上该变更发生在2025年。早前报道还称合并后的实体名为SG Growth Capital EDBI,而其实际名称为SG Growth Capital。文章已作出相应修改。






