

地缘政治风险有多可怕?油价是关键
海湾冲突的局势发展正在考验投资者逢低买入的意愿
本文由 AI 翻译,关键事实请以原文为准。
美以对伊朗的袭击对市场而言,发生在了最不合时宜的时刻。当然,你也许会想:战争何曾有过合时宜的时候?
此前,金融市场对持续的乌克兰战争和加沙冲突都泰然处之。但对于与伊朗的战争,策略师们则远没有那么乐观,因为如果冲突持续时间超过预期,油价上涨将对通货膨胀和经济增长造成冲击。
此次袭击也恰逢市场似乎最不稳定之时。首先是人工智能 (AI) 对软件股构成的生存威胁,接着是私人信贷某些领域的动荡。最近,上周又发布了一份惨淡的美国就业报告。
2月28日,美国和以色列对伊朗发动了代号为“史诗之怒行动”的袭击。周一,经过10天的袭击后,油价飙升至2022年以来的最高水平,逼近每桶120美元,这引发了新的通胀担忧,并浇灭了降息的希望。
但在当天之内,美国总统 Donald Trump 就表示战争可能“很快”结束。这一突然的转变使油价回落至不足91美元。股市随之上涨,美国国债收益率也回落。亚洲市场同样反弹。
然而,几小时后,在美国市场收盘时,Trump 却发出了含糊不清的信号。据《纽约时报》报道,他告诉国会议员:“我们在很多方面都赢了,但还不够。”
这一事件正在考验投资者逢低买入的意愿,同时也引发了对债券作为分散股权风险的有效性的新担忧。
BCA Research 地缘宏观首席策略师 Marko Papic 在3月2日的报告中预见到了这一明显的转变,他写道:“我们一刻也不相信 Trump 正在寻求真正的政权更迭。”
他补充说,投资者应该明白,对 Trump 的“传统制约因素”——包括美国的中间选民、美国经济、股市和油价等——将“开始约束美国的行动,并引导总统明确宣布‘胜利’”。
“具有讽刺意味的是,未来的风险越大,Trump 总统就越有可能从与伊朗的全面战争中退缩。因此,我们重申,我们的客户应保持灵活和开放的心态。”
重温基本原则
你应该如何看待这些事态发展?
首要原则一如既往,就是不要让恐慌情绪支配你按下卖出按钮。其次是审视自己的风险承受能力。如果你主要是一名被动型投资者,并且已经获得了可观的利润,那么适度降低一些风险是明智之举。
Morningstar 个人理财与退休规划总监 Christine Benz 对风险容忍度和风险承受能力做了很好的区分。
她在一篇专栏中写道,前者是指你在不感到“心理上的不适”的情况下能够承受多大的损失。“相比之下,风险承受能力是指你在不改变自己计划的情况下能够承受多大的损失。随着你越来越接近退休,你的风险承受能力会下降,即使你的风险容忍度可能仍停留在30多岁的水平。”
尽管银行策略师们对战争可能旷日持久表示谨慎,但他们也迅速在市场大跌中指出了机遇。
新加坡银行表示,预计投资者会出于本能反应而抛售。“历史表明,除非发生石油冲击,否则像伊朗战争这样的地缘政治事件通常不会对股价产生长期负面影响,投资者可以利用这个机会,在市场反应过度时增加股票敞口。”
DBS 首席投资办公室在一份资产配置报告中写道:“从战略上讲,这场危机巩固并可能加速我们所倡导的关键主题……这场危机非但不会破坏结构性投资周期,反而可能强化在国防、能源独立和供应链的韧力方面的资本配置。”
多元化投资听起来很乏味,但它是在投资组合中建立韧性的关键。施罗德 (Schroders) 战略研究主管 Duncan Lamont 提醒投资者,试图把握进出市场的时机是一项挑战。
他的研究发现,自1990年以来,如果投资者在 Vix 指数(一个衡量波动性的指标)高于其历史平均水平时转持现金,然后在该指数低于平均水平时再转投股市,他们的回报将减少近80%。
他说:“即使试图‘有纪律地’执行这种规避动荡的策略——仅在 Vix 指数处于其历史区间的最高5%时才转持现金——结果也不会好到哪里去。”
“这种方法仍会将可能实现的回报削减近一半……回报最丰厚的策略是保持完全投资,不对市场波动做出反应。”
历史的教训
与此同时,长期历史也提供了更多的见解。上周,瑞银集团 (UBS) 发布了其最新的《全球投资回报年鉴》(Giry),该年鉴是与伦敦商学院的学者 Paul Marsh 和 Mike Staunton 以及剑桥大学的 Elroy Dimson 合作完成的。
以下是与当今动荡和不确定的背景相关的一些要点。
与此同时,长期历史也提供了更多的见解。上周,瑞银集团 (UBS) 发布了其最新的《全球投资回报年鉴》(Giry),该年鉴是与伦敦商学院的学者 Paul Marsh 和 Mike Staunton 以及剑桥大学的 Elroy Dimson 合作完成的。
以下是与当今动荡和不确定的背景相关的一些要点。
关于地缘政治事件: 第一次和第二次世界大战等极端的全球地缘政治事件所造成的损害,远小于四次和平时期的大熊市。这四次熊市包括1929年至1931年的华尔街股灾、1973年至1974年的石油价格冲击、2000年至2002年的互联网泡沫破裂以及2007年至2009年的全球金融危机。
在第一次世界大战期间,全球指数下跌了31%,第二次世界大战期间下跌了12%,相比之下,在华尔街股灾期间暴跌了65%,在全球金融危机期间下跌了59%。
该研究发现:“当地缘政治风险……是那些对主要国家产生重大经济影响的极端事件时,它显然很重要。”
而由油价飙升带来的经济影响,正是市场所担忧的。
美国银行全球研究分析师 Aditya Bhave 在一份报告中表示,油价持续高于每桶100美元可能会使美国国内生产总值 (GDP) 增长削减超过60个基点。
他指出:“油价翻倍,尽管看起来不太可能,但可能会导致经济衰退。”他补充说,更高的能源价格也可能成为人工智能资本性支出的瓶颈,并对GDP增长构成阻力。
黄金作为避险天堂:在1975年至2025年间的11次股市回调中,有8次黄金和债券都产生了正回报。
《全球投资回报年鉴》的合著者 Marsh 说:“债券在某种程度上也是一种避险天堂。但在这11个时期内,黄金的平均回报率比债券高出2%。”
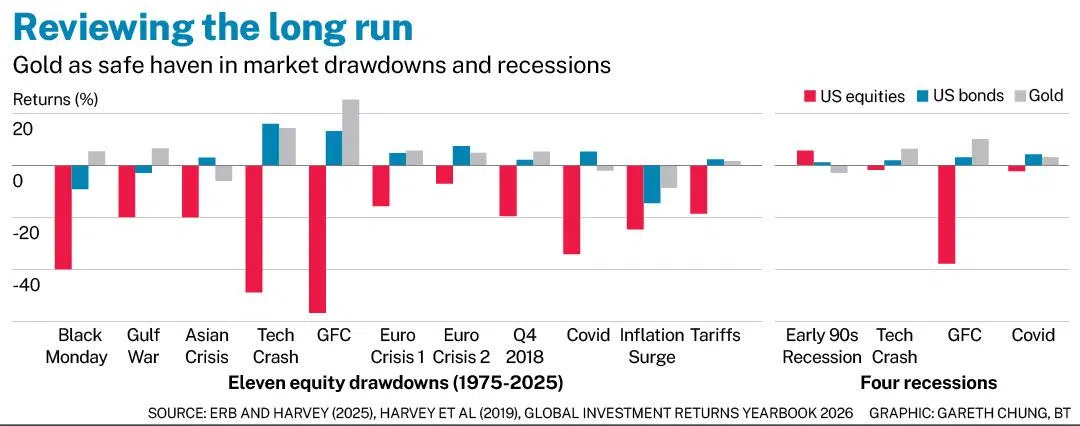
在四次经济衰退中,情况类似。Marsh 补充道:“黄金的波动性比股票更大,所以它并不安全。但在投资者最需要保护的时候,它提供了比债券更好的保护。它已经证明了自己是一种避险资产。”
通胀对冲工具、黄金和股票:如果一种资产的价格与通胀呈正相关,那么它可以作为通胀对冲工具。然而事实证明,黄金和股票能够对冲通胀的长期证据并不令人信服。
自1900年以来的126年间,黄金的实际回报率为1.3%,与债券1.7%的回报率相近。
但正如 Marsh 指出的那样,自1971年美国结束美元与黄金的挂钩后,黄金价格的行为发生了变化。“在后布雷顿森林体系时代,我们从黄金中获得了类似股票的回报率,但黄金的波动性比股票高出40%。”
黄金与通胀的长期相关性看似为正值0.3,但数据被1979年这一年扭曲了,当年在一场通胀危机中金价飙升。在通胀超过3%的28年中,有13年黄金的回报率为负。
当从数据中剔除1979这个异常年份后,黄金与通胀的相关性“降至接近零或略微为负”。Marsh 说:“虽然从极长远来看,黄金与通胀保持了同步,但在较短时期内,它并非一个一致或可靠的通胀对冲工具。”
股票也与通胀呈负相关。
Marsh 指出:“大多数人似乎认为股票是对冲通胀的工具。这是因为从长远来看,股票的回报率跑赢了通胀。它们之所以能跑赢通胀,是因为存在股权风险溢价。但在较短时期内,它们并不是通胀对冲工具。”
TRENDING NOW

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

