

伊朗战争终结了石油美元体系
自1996年以来,全球央行持有的黄金总量首次超过美国国债。这场战争让这一转变看起来像是一个重要信号。
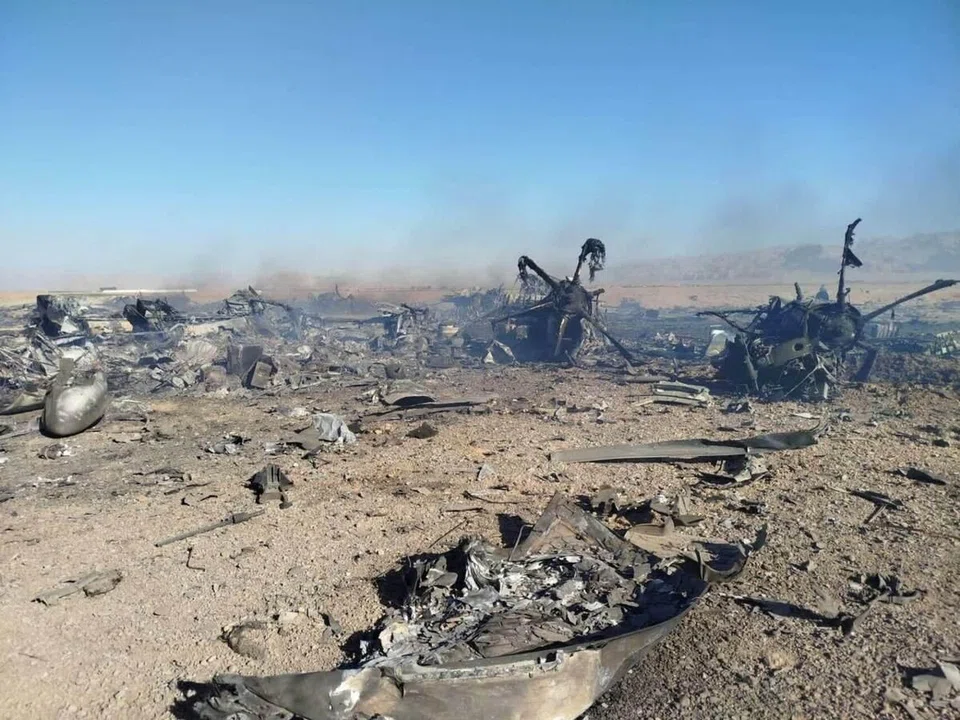
本文由 AI 翻译,关键事实请以原文为准。
美国为中东地区稳定提供保障,以换取海湾国家将其美元收入再投资于美国国债,这一良性循环已被打破。
这一默契可追溯至1974年,当时Henry Kissinger达成了现代史上影响最深远的金融协议之一。根据协议,沙特阿拉伯以美元为其石油定价,并将盈余资金投资于美国资产——尤其是美国国债。
其他海湾国家也纷纷效仿。作为交换,美国则提供安全保障和稳定的全球秩序。
这种安排的循环性设计堪称精妙:石油消费国用美元支付能源费用,这些美元流入利雅得和阿布扎比,再从那里回流,为华盛顿的债务融资。
50年来,这个石油美元循环体系悄然补贴了美国的借贷成本,并巩固了美元作为世界储备货币的地位。
美国和以色列与伊朗的战争已从两端打破了这一安排。
首先从进口方来看。自2月28日对伊朗发动袭击以来,外国央行已连续五周净卖出美国国债。纽约联邦储备银行(Federal Reserve Bank of New York)的托管持有量下降了约820亿美元,至2.7万亿美元,为2012年以来的最低水平。
10年期美国国债收益率并未像近期历次重大危机中那样因避险需求而下跌,反而在几周内从2月底的3.9%攀升至4.4%以上。
Bank of America的利率交易部门给出了一个简练的总结:“外国官方部门正在抛售美国国债。”
其机制很简单。土耳其、印度、泰国等石油进口国正面临一个残酷的现实:以美元计价的油价已飙升至每桶100美元以上,而它们的货币兑美元却在贬值。
为了抑制本币贬值——贬值会进一步推高国内油价,迫使政府要么提供财政津贴,要么让民众承受痛苦——各国央行便会干预外汇市场。这需要动用美元。而央行持有的流动性最强的美元资产就是美国国债。因此,它们选择抛售。
这并非没有先例。在2020年3月冠病疫情引发的恐慌中,外国央行曾创纪录地抛售了1090亿美元的美国国债。但那次事件很快就解决了。美联储动用了美元互换额度,市场恢复平静,资金在数周内回流。“安全资产转移”(flight-to-quality)的本能虽暂时受到干扰,但在结构上仍完好无损。
此后的每一次重大危机——从俄罗斯入侵乌克兰、2022年8月中国对台湾的军事恫吓、2023年3月Silicon Valley Bank倒闭,到2023年10月7日哈马斯对以色列的袭击——都导致资金流入而非流出美国国债。收益率下降,这套剧本屡试不爽。
““安全资产转移”交易一直建立在一个政治前提之上:即在全球危机中,美国是稳定者或旁观者,而非参战方。但当美国自身成为交战方时,情况就不同了。”
现在再看出口方,以及为何伊朗战争与之前所有事件都有着本质上的不同。
在正常的石油冲击中,油价上涨会为海湾产油国带来更多收入。石油美元会回流至以美元计价的资产,包括美国国债。矛盾的是,从历史上看,高油价一直对美国国债市场构成支撑。因为油价冲击创造了盈余,从而产生了对国债的需求。
但这一次,海湾产油国无法将石油运出。霍尔木兹海峡的封锁使他们的原油和所有其他国家的原油一样被困住了。
包括科威特、伊拉克、沙特阿拉伯和阿联酋在内的海湾国家在3月份合计减产了至少每日1000万桶。沙特和阿联酋可以通过替代管道出口减少后的产量。
但即使在满负荷运转的情况下,这些管道的输送量也仅为霍尔木兹海峡正常吞吐量的约四分之一,而且它们还面临着伊朗无人机和导弹的持续威胁。
在拉斯拉凡(Ras Laffan)的设施遭到袭击后,卡塔尔宣布其液化天然气出口遭遇不可抗力。海湾合作委员会(Gulf Cooperation Council)的经济模式——出口碳氢化合物,再投资于全球资产——实际上已经陷入停滞。
石油美元循环需要两个环节的驱动:美元的赚取和美元的投资。如今两者都已停滞。
出口方的数据使这一点更为具体。截至1月份,科威特、沙特和阿联酋合计持有约3000亿美元的美国国债。这些国家现在不仅石油收入减少,还在防空方面投入巨资,同时重新审视几个月前对华盛顿作出的投资承诺。
一位海湾地区官员告诉《金融时报》(Financial Times),该地区几个最大的经济体正在研究不可抗力条款是否适用于包括对美投资在内的现有投资承诺。海湾主权财富基金是美国资产的大投资者。目前的走向充满了数十年来未有的不确定性。
战争只是在加速一个早已存在的长期结构性趋势,而非创造它。外国投资者持有的美国国债份额已从2010年代初的一半降至32%左右。
各国央行在2025年初成为净卖家。自1996年以来,全球央行持有的黄金总量首次超过美国国债。这些都是缓慢变化的趋势,很容易被当作噪音而忽略。而伊朗战争让它们看起来像是重要的信号。
标准的安抚说辞是,美国国债无可替代——没有其他市场能提供央行所要求的深度、流动性和法律基础设施。这一点至今仍然成立。
外国央行不会全盘抛售美国国债。但“没有现实的替代品”与“无可置疑的避风港”并非一回事,而伊朗战争正在厘清两者的区别。
“安全资产转移”交易一直建立在一个政治前提之上:即在全球危机中,美国是稳定者或旁观者,而非参战方。
但当美国自身成为交战方时,情况就不同了;当冲突在某种程度上是美国的战争,引发石油冲击,使美国与海湾国家的关系紧张,并产生令债券投资者担忧美国预算赤字的财政压力时,局面就改变了。这种改变并非是完全的,也非永久的,但已足够产生影响。
Kissinger在1974年达成的协议历经了冷战、海湾战争、金融危机和全球大流行病,却未能在这次的危机中幸存。石油美元循环体系一直是一个披着金融外衣的政治安排。如今政治格局已变,金融也随之而动。 BLOOMBERG
作者曾任AQR Capital Management金融市场研究主管
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing

Singapore’s new data centres must use renewables. Can they overcome the hurdles?

Tokyo reverses baby bust with AI matchmaking and generous subsidies

