Kevin Warsh主导的美联储制度变革并非坦途
当前正在酝酿的变革,将使银行业重回2008年前盛行的“稀缺”国库时代
本文由 AI 翻译,关键事实请以原文为准。
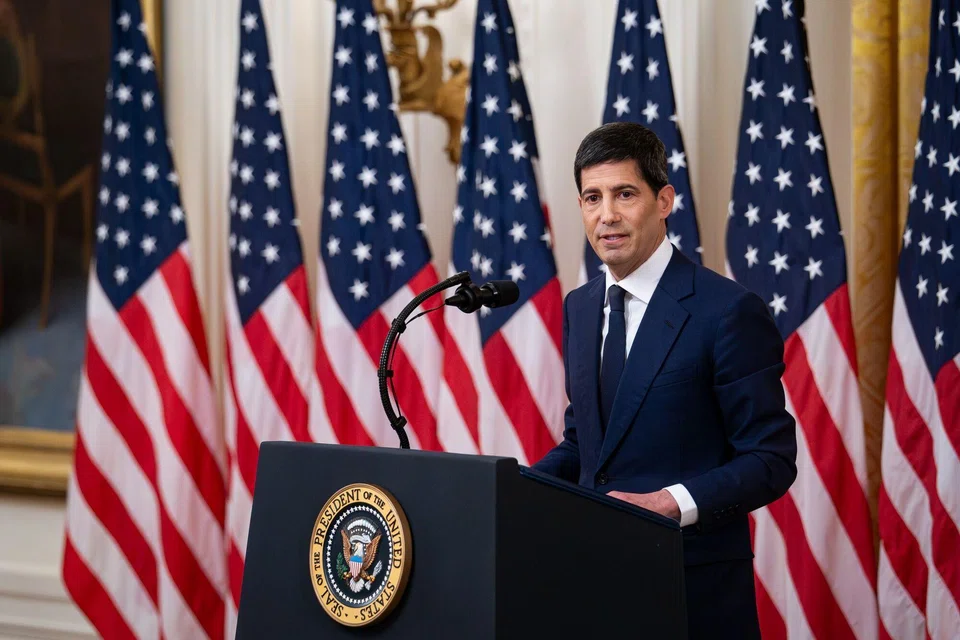
美国联邦储备委员会新任主席Kevin Warsh长期以来主张,央行应大幅缩减其因多年购买债券而膨胀至6.7万亿美元的资产负债表。如今,他拥有两位强有力的盟友:财政部长Scott Bessent和负责监管事务的美联储副主席Michelle Bowman。
这三人有三个相关联的目标:让美联储从对市场的深度介入中抽身;恢复利率作为货币政策的明确调控工具;以及改变银行的流动性规则,从而使其能够增加放贷,而不是持有大量闲置现金。
但这其中存在一个问题。尽管前两个目标依赖于第三个,但任何大幅缩减美联储资产负债表的尝试,都将耗尽国库,而这部分国库正是Bessent和Bowman认为银行应该用于放贷的现金。
因此,尽管让美联储的角色回归到接近2008年金融危机之前的状态是一个值得称赞的目标,但这并非易事,也无法一蹴而就。从金融体系中抽走数万亿美元的资金,可能会对银行和市场造成严重的动荡,除非操作过程极其谨慎。
即便流动性规则得到放宽,银行账面上的数万亿美元超额资金也不会简单地转化为新增贷款。相反,随着美联储缩减其资产持有量,这些自由现金中的大部分将从金融体系中消失。
央行凭空创造了这些国库来购买债券,当它抛售这些资产时,这笔钱将从其资产负债表中消失——银行系统中的相应存款也将随之消失。避免资金消失的一种方法是让银行买下美联储持有的所有国债及其他政府相关债务——但它们对此毫无兴趣。
仿佛这还不够,问题又增添了复杂性:Warsh和Bowman可能会发现,他们与理事会同僚、负责美联储融资窗口的副主席Philip Jefferson意见并不完全一致。在新的环境下,银行可能会更频繁地使用这些融资窗口。
Warsh已承诺在美联储进行一场“制度变革”,其庞大的债券投资组合是一个显而易见的目标。这些资产是在2008年金融危机和新冠疫情之后,为在经济受威胁时刺激投资和放贷而分批买入的。
缩减美联储的资产负债表将收紧金融环境,并可能导致国债市场长期利率上升,但理论上也会让下调短期联邦基金利率变得更容易——从而取悦总统Donald Trump。
然而,美联储的规模与商业银行对闲置现金(即国库)的需求密不可分。2008年后的法规要求银行持有国库,以备遭遇存款快速外流。Bessent和Bowman均已表示希望修改这些规则,因为这些规则激励银行在可以放贷时囤积流动性。
“要求银行即便对严重的流动性风险也要进行完全的自我保险,其代价是高昂的,”国内金融事务副部长Jonathan McKernan在最近一次由Bessent准备的演讲中说道。“当大型银行25%的资产负债表被配置于安全资产——高于(2008年金融)危机前的大约10%——这必然意味着用于抵押贷款、小企业、人工智能超大规模数据中心和关键基础设施的贷款会减少。”
今年三月的同一天,Bowman也呼吁改革流动性规则。她指出了同样的缺陷,并补充道:“通过增加对国库的需求,这也要求美联储维持更大的资产负债表来满足这种需求。”
他们统一传达的信息是:让美元流通起来——但很大程度上要摆脱美联储的调控之手。
然而,央行仍需扮演重要的支持角色,尤其是在当今资金在银行间转移速度空前加快的世界。Bessent和Bowman都在推动改进美联储的所谓“贴现窗口”,这是银行在需要快速借入资金时的求助渠道。
正如我的社论版同事本周所写,在一个闲置现金减少、提款速度极快的世界里,更多银行将需要建立一条通往该融资工具的、经过测试的开放渠道,并准备好经央行预先批准的贷款或债券作为抵押品。
如果贴现窗口运作更有效,银行更经常地使用它,它们就可以停止囤积现金,央行也能更快地缩减规模。问题在于:几十年来,美联储一直不鼓励银行向其借款,除非是在紧急情况下。尽管在最近的几次危机中,美联储改变了立场以鼓励使用,但银行仍然担心使用贴现窗口是自身陷入困境的信号,因此尽可能避免使用。
这种“污名化”效应,加上银行缺乏使用该工具的实践,使其陷入了功能失调的状态,这一点在2023年硅谷银行(Silicon Valley Bank, SVB)倒闭时表现得尤为明显。
美联储一直在与银行商讨如何改进贴现窗口,但一些业内人士担心,负责此事的理事会成员Jefferson所持的观点比Bowman、Bessent或Warsh更为传统保守。
Jefferson曾就美联储作为最后贷款人角色的历史和演变发表过一些措辞微妙的讲话,这表明他对变革的可能性持开放态度。但他也曾表示,他认为央行的工作是最大限度地减少道德风险,正如他在最近一次演讲中所描述的:“在此背景下,‘道德风险’指的是担心公共提供的流动性可能会鼓励私人金融机构承担过高风险。”
即使Bessent和Bowman能说服Jefferson,他们的三步计划也只有在财政部能为美联储持有的所有债券找到接盘方的情况下才能奏效。接盘方极不可能是商业银行,因为它们不愿承担利率上升导致市值亏损的风险——毕竟,这正是SVB的致命伤。而且无论如何,用国库换取国债并不会促使银行向其他领域放贷。
自全球金融危机以来,美联储和其他央行一直以决策者所称的“充裕”国库模式来运行其金融体系,即资金量远超实际所需。自开始缩减资产负债表以来,美联储已转向“充足”国库的模式,即资金量足以让所有银行都感到安心。
当前正在酝酿的变革将使银行业重回2008年前盛行的“稀缺”国库时代。这要求对过去15年来银行系统的管理方式进行重大变革——而这一转变过程充满了风险。
目前,整个系统处于一种微妙的平衡状态。被视为“充足”的国库水平是一个动态变化的目标。当美联储的国库水平接近不足时,短期货币市场就会出现恐慌——其他所有市场也概莫能外。
通过改变银行的流动性规则,美联储或许可以找到一条大幅“瘦身”的路径。但它必须循序渐进、谨慎行事,并对潜在的混乱保持高度警惕。即便如此,这些变革也不会将数万亿美元的闲置现金转化为生产性贷款——而且它们肯定无法为Warsh提供一条快速通道,以满足Trump所要求的低利率。彭博社