新加坡银行的下一篇章:从坚韧到增长
它们正从盈利保卫战转向由财富增长和利润率企稳所支撑的新阶段
本文由 AI 翻译,关键事实请以原文为准。
创纪录的上半年——但增长并非均等
新加坡三大本地银行上半年业绩强劲。星展银行 (DBS) 和华侨银行 (OCBC) 的净利润分别增长了5%和13%,达到创纪录的60.1亿新元和41.9亿新元。大华银行 (UOB) 的净利润增长3%,至29.2亿新元。
但头条数据并未完全反映实情。星展银行和华侨银行的核心业务增长更为强劲,较高的收费及其他非利息收入帮助抵消了利率下降对贷款收入的影响。
相比之下,大华银行的利润增长未能充分反映其基本业务势头。其总收入下降了1%,而利润增长则得益于较低的拨备、联营公司更高的贡献以及资产出售收益。
利率潮汐正在转向
在过去一年中,利率一直是银行业面临的主要阻力。随着利率在2025年持续走低,银行贷款收益与存款支付之间的差距收窄,对净利息收入构成压力。上半年,星展银行、华侨银行和大华银行的净利息收入同比下降约3%,而净息差则下滑了18至25个基点。
然而,这种压力似乎正在缓解。新加坡的基准三个月复合新加坡隔夜平均利率 (Sora) 从2025年初的3%以上降至约1.1%,但此后连续三个月回升,至7月底达到约1.15%。
与此同时,美国联邦储备局 (美联储) 的最新点阵图显示,降息次数将少于此前预期。这些情况共同表明,国内利率的下行压力可能正在减弱。
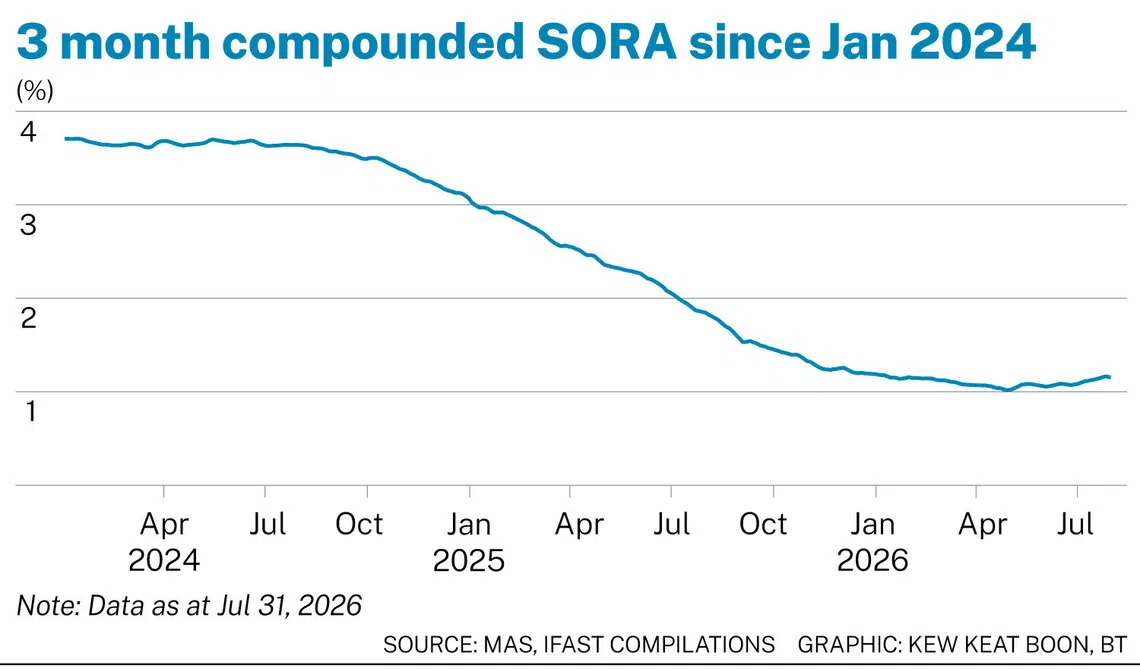
这一转变已开始在银行的业绩中显现。星展银行和华侨银行的净利息收入环比均增长了2%,贷款增长足以抵消利润率面临的剩余压力。这标志着在经历数个季度的压力后,出现了显著的逆转。
随着利润率似乎已接近底部——星展银行和华侨银行预计全年净利息收入仅会温和下降,而大华银行1.75%至1.8%的利润率指引也表明进一步下行空间有限——Sora的走强可能会为当前预期带来一些上行空间。
财富是结构性引擎——规模决定赢家
一个更持久的增长故事,是向收费收入的转变,尤其是财富管理业务。
新加坡作为全球财富中心的角色日益增强,这提供了强大的结构性顺风。持续的地缘政治不确定性也促使更多财富流入这个城市国家。
其益处已显而易见。星展银行的财富管理费收入增长33%,达到创纪录的18.3亿新元,财富管理资产规模超过5000亿新元。华侨银行的财富管理收入增长27%至32.9亿新元,目前占总收入的41%,其银行财富资产达到创纪录的3500亿新元。
这两家银行都拥有庞大的私人银行业务,并处于有利位置,能够抓住新加坡日益增长的财富流入机遇。
大华银行的财富管理收入增长了16%,但基数较小。其整体收费收入下降了2%,因为疲软的贷款相关费用和投资银行费用抵消了创纪录的财富管理费收入。因此,管理层下调了全年收费收入指引。
三家银行都在投资以加强其财富管理业务。星展银行正在其digiWealth平台中使用生成式人工智能,并计划到2030年实现1万亿新元的财富管理资产目标。
华侨银行计划每年在人工智能和数据方面投资超过10亿新元,增加600名客户关系经理,并通过计划收购汇丰银行在印尼的富裕银行业务来扩大其在亚细安的业务版图。
与此同时,在同意将其基金管理业务出售给Allianz Global Investors后,大华银行正转向以咨询为主导的模式,提供更广泛的第三方产品。
大华银行的大中华区房地产风险敞口值得关注
总体而言,三家银行的资产质量保持稳健,不良贷款 (NPL) 率基本稳定,信贷成本也在指引范围内。
需要关注的主要领域是大华银行对大中华区房地产的风险敞口。仅一个季度,大华银行对大中华区房地产的不良贷款率就从3.5%急剧上升至4.8%,而针对这些贷款计提的拨备水平则从57%降至42%。
这一恶化是在一家大型房地产借款人被降级后发生的,尽管一般准备金的释放帮助缓冲了对报告信贷成本的影响。
目前,该问题仍在可控范围内。大中华区在大华银行的整体贷款账目中占比较小,并未对集团盈利产生重大影响。尽管如此,这凸显了区域房地产周期尚未完全复苏。
华侨银行和大华银行也已预告,下半年的信贷成本将略高于上半年的水平,这表明仍需保持一定的谨慎。
这对投资者意味着什么
该行业目前的情况比一年前要好,盈利在增长,利率压力在缓解,财富管理正成为一个更强大的增长引擎。
主要的制约因素是估值:在2026年经历强劲的估值重估后,三家银行的交易价格目前均高于其长期历史平均水平。
这为进一步的估值收益留下的空间较小,使得股息和持续的盈利增长变得更为重要。在盈利势头和质量方面,星展银行和华侨银行仍领先于大华银行,其中星展银行以其行业领先的17.5%股本回报率和更具吸引力的股息收益率而脱颖而出。
对新加坡的银行而言,最糟糕的利率调整期可能已经过去。下一阶段的关键在于,如何将更强大的财富管理业务和更有利的利率环境,转化为持续的盈利增长,而股息则在此过程中提供稳定的回报。
作者是奕丰金融 (iFast Financial) 新加坡子公司旗下B2C部门FSM Global研究和投资组合管理团队的研究分析师