新加坡房产的避险溢价,助新加坡房产信托抵御伊朗战争逆风
在混乱的世界格局中,新加坡对企业和个人的吸引力将日益增强
本文由 AI 翻译,关键事实请以原文为准。
中东的冲突正推高通货膨胀,能源成本上涨对企业和消费者造成了损害。
许多新加坡房地产投资信托(Real Estate Investment Trusts, 简称Reits)将受到能源价格上涨的冲击。房地产运营开支可能增加,从而损害房地产净收入(Net Property Income, 简称NPI)。
关键的是,即便美国联邦储备局(The US Federal Reserve)领导层即将变动,更高的通胀也可能使市场对美联储降息的希望破灭。
利率敏感性
房地产投资信托对利率高度敏感。较低的利率意味着融资成本降低,这有助于提高可分配收入。
与此同时,较高的利率会增加信托的借贷成本,并降低其房地产的价值,因为在评估这些房地产时会使用更高的资本化率。
根据收入资本化法,一个房地产的价值是通过将其假定的房地产净收入除以资本化率得出的。房地产的价值与所使用的资本化率成反比关系。
产业估税的下降,反过来会推高房地产投资信托的负债率,可能使其超出允许水平,从而对其造成损害。
关键的是,在低利率环境下,许多投资者会涌入像Reits这样的收益型投资产品;而在利率上升时,则会减持Reits。
从历史数据来看,4月10日五年期新加坡政府债券的年收益率为1.7%,而3月初时约为1.5%,2013年4月时则约为0.5%。
事实上,如果由于财政支出增加和人口老龄化等因素导致利率长期走高,投资者对Reits的兴趣可能会减弱。
本地交易所2026年首个房地产投资信托的首次公开募股(IPO)表现不佳。在新加坡和日本拥有资产的 UI Boustead Reit 上市首日表现疲软,交易价格低于其IPO发行价。
与此同时, Lendlease Global Commercial Reit 最近的优先股发行所收到的有效申请和超额申请,总计占到新发售单位的62.2%。
至于 CapitaLand Ascendas Reit ,其最近为筹集约9.035亿新元总收益而进行的股权融资中,其私募配售和优先股发行单位的定价均处于发行价区间的低端。
展望未来,在新加坡交易所上市的Reits的股权融资活动是否会放缓?
尽管如此,面对伊朗战争和日益加剧的地缘政治紧张局势,从长远来看,投资者支持那些以新加坡为核心资产组合的本地上市Reits,或许是明智之举。
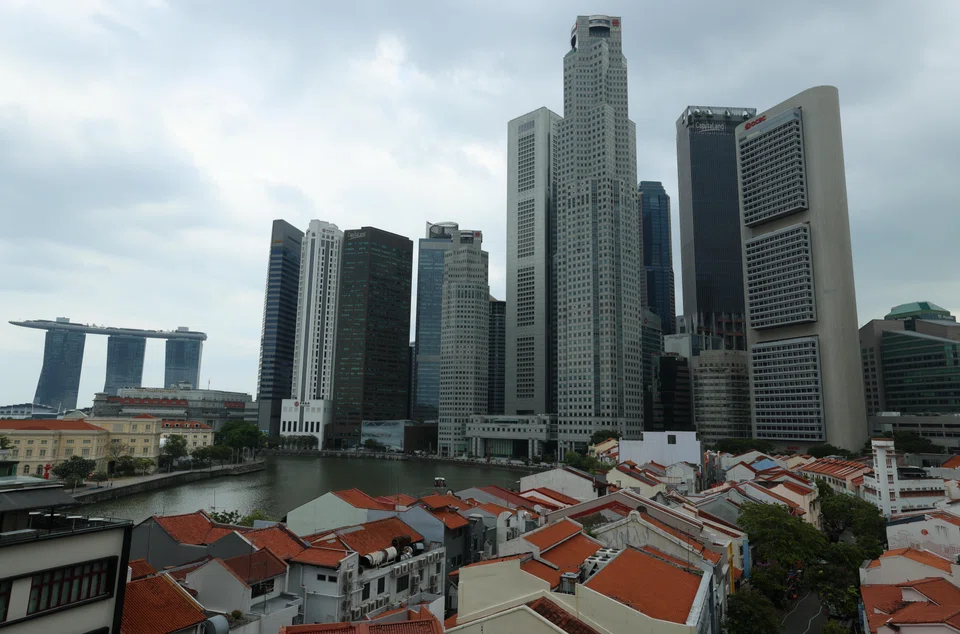
这里的实体房产是宝贵的避险资产,而新加坡作为避险天堂的溢价可能会上升。
通过购买主要持有新加坡高品质房地产的Reits,投资者便能投资于优质的新加坡投资型房地产。
Reits受到严格的监管指导,并有很高的信息披露要求。这些信托是税务优化的投资工具,其中一些还享有良好的交易流动性。
此外,许多Reits都有强大的发起人集团作为后盾,为其提供资产收购的渠道。
再者,Reit投资者还能受益于专业人士对相关房地产的管理。
可以说,在一个地缘政治冲突频发的世界里,新加坡实体房地产的黄金时代即将来临。
空间使用者
第一,在混乱的世界中,新加坡作为宜居、宜业、宜乐之地的吸引力可能会增加。这个国家提供稳定的环境,且地处和平的区域。
试想,高附加值的企业会因为人才希望在安全且社会凝聚力强的新加坡发展而在此扩张。此外,那些进行多年期大规模资本投资的企业,也可能对新加坡青睐有加。
在上述情景下,本地的优质写字楼、商业园、制造业产业群和物流空间将从中受益。
或许,这个城市国家的稳定与安全将使其能够举办更多的会议、奖励旅游、大型会议和展览(Meetings, Incentives, Conferences and Exhibitions, 简称Mice)活动。
此外,为了寻求安心,可能会有更多国际游客(包括高消费游客)到访新加坡,尤其是目前新加坡正在推行多项举措以提升其旅游服务。
如果上述趋势得以实现,本地的酒店和零售房地产将成为主要受益者。
新加坡在财富管理领域一直增长强劲。其他地区的动荡可能会为新加坡财富管理业务的增长增添动力。这种增长将推动对住宅、写字楼、高端零售空间以及豪华酒店的需求。
许多Reits都拥有高品质的新加坡房地产。如果企业和个人越来越看重新加坡的价值定位,这些房地产将迎来强劲的租赁需求。
来自空间使用者的强劲需求,继而可以推动收入增长,这可能有助于提高Reits的房地产净收入和可分配收入。
投资者
第二,尽管本地不同类型实体房地产资产的估值所使用的资本化率普遍较低,但即使利率上升,资本化率也可能保持稳定甚至被压缩。
在全球不确定性加剧的背景下,随着投资者寻求避险资产,他们对本地各类实体房地产的需求可能会增长。
持有大宗新加坡实体房地产,能让投资者接触到新元资产。由于国家的财政实力和稳定性,新元被视为一种强势货币。
此外,由于各资产领域的实体房地产供应普遍管理良好,因此通常不会出现供应过剩的情况。
寻求购买新加坡实体房地产的外国人,可能主要关注非住宅物业,因为非永久居民的外国人和实体在此购买任何住宅都需支付高额的额外买方印花税(Additional Buyer’s Stamp Duty, 简称ABSD)。
同样,希望在本地购买投资性房地产的富裕本地居民,也可能将目标锁定在非住宅物业上,因为他们在购买第二套或更多住宅时也面临高额的ABSD税率。
长远来看,投资者对本地优质非住宅物业的竞争可能会加剧,从而推高这类物业的价值。
因此,拥有强大新加坡房地产投资组合的Reits,其账面价值可能会上升。如果信托出售资产并将收益分配给单位持有人,单位持有人偶尔也可能享受到一次性的每单位可分配收入增长。
鉴于新加坡的实体房地产可能是在这个日益动荡的世界中最好的避险资产之一,投资于拥有强大新加坡房地产投资组合的Reits不会出错。
投资者因超低利率而蜂拥投资Reits、信托依靠廉价债务融资进行快速扩张的日子已经一去不复返。然而,拥有高品质新加坡房地产的Reits依然可以蓬勃发展,因为在一个动荡的世界里,这类房地产的吸引力将会与日俱增。