

等待可再生能源转型,企业将输掉这场竞赛
尽管伊朗战事趋缓,但永久性能源冲击的时代已然来临。
本文由 AI 翻译,关键事实请以原文为准。
与其他地区相比,伊朗战争对亚洲造成了尤为沉重的打击。根据亚洲开发银行的数据,这是因为亚洲约60%的石油从中东购买。
供应和价格的冲击并不仅限于石油领域。
伦敦证券交易所集团(LSEG)数据显示,长期被视为该地区桥梁燃料(即支持向可再生能源过渡的能源)的亚洲液化天然气(LNG)价格在第一周内飙升了97%。
相比之下,美国的价格仅上涨了11%,因为该国在供应短缺时有能力增加国内产量。(*见文末修订说明)
尽管伊朗战争似乎可能很快平息,但很难说这场能源危机只是一次性事件。
尽管各国政府仍可依靠国库、煤炭和重启核电站来缓冲另一场能源危机带来的冲击,但在全球财政债务不断攀升的背景下,他们无法提供长期的津贴。
企业正日益变得孤立无援,并面临着一个更紧迫的时间窗口来确保供应、保护利润率和管理能源成本。在此背景下,转向可再生能源已不再仅仅是为了完成一项ESG指标。
从宏观反应到企业对策
因此,在最具竞争力的企业内部,讨论的焦点正从对冲能源价格转向完全消除其风险敞口。他们不再将电力视为一项需要熬过去的成本,而是将其看作在不稳定环境中需要锁定的一个“头寸”。
伊朗石油危机与以往危机的不同之处在于,一些替代能源如今在商业上已经成熟。
可再生能源是当今最稳定、最廉价的能源形式之一。
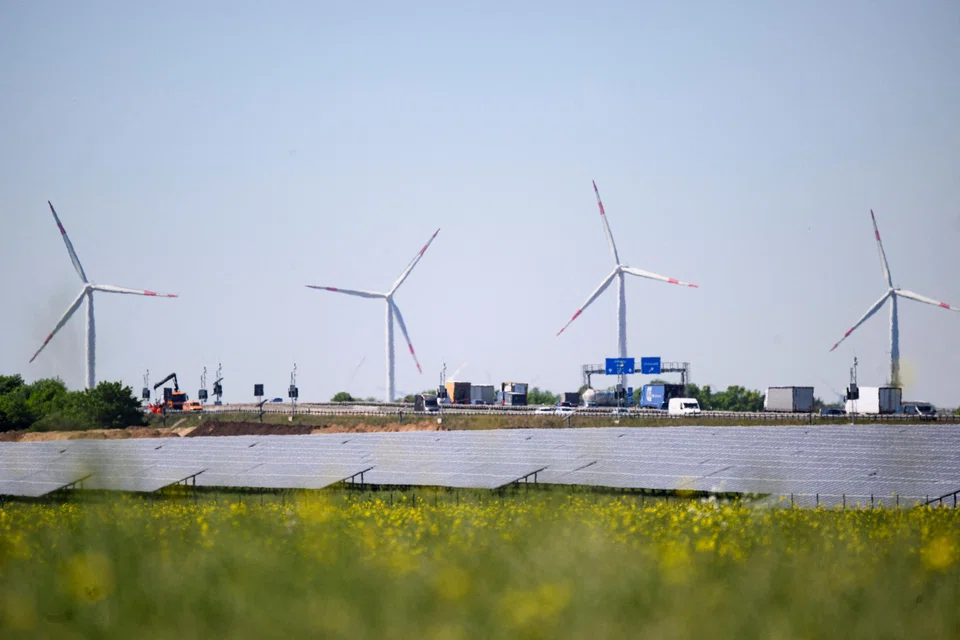
例如,在2015年至2024年间,亚洲生产的太阳能组件价格下跌了约90%。在现场安装后,它们无疑是企业所能采购到的最本地化的能源。
除了能源生产本身,长期购电协议(PPA)也增强了可再生能源的经济可行性。
虽然此类合同并非可再生能源所独有,但太阳能和风能项目没有燃料成本,这使得它们能够提供长期价格,从而较少直接受到石油、天然气和煤炭市场波动的影响。
因此,企业可以在无需任何前期资本投资的情况下,确保其未来15至20年部分电力成本具有更高的可预见性。这正是可再生能源在不稳定环境中成为保持竞争力的先决条件的原因。
科技公司:领先的能源买家
在整个亚洲,科技公司和数据中心在采用最新的能源需求策略方面正处于领先地位。
人们很容易将这些公司描绘成“反派”。不可否认,数据中心给电网带来了巨大压力:根据国际数据中心管理局发布的《2026年全球数据中心报告》,在新加坡,数据中心已消耗了全国总电网近20%的电力。
但无可争议的是,它们是市场上最精明的买家,原因只有一个:电力是它们最大的单项成本,因此它们拒绝将其视为一张无关紧要的水电账单。
因此,领先的科技公司都是通过长期购电协议购买可再生和无碳电力的主要买家,并日益寻求按小时将其电力消耗与清洁能源发电量相匹配。
例如,Google和Microsoft已与主要的可再生能源供应商一道,加入了由联合国支持的“全天候无碳能源契约”(24/7 Carbon-Free Energy Compact)。
其他企业应从中吸取的教训,不是去羡慕数据中心的资产负债表,而是要意识到,在一个动荡的世界里,每家能源密集型企业的成本结构都开始变得与科技公司相似。
作为最大、最老练的电力买家,科技巨头将率先获得定价权——他们已经将我们其他人即将面对的未来世界的成本计入了考量。
时机的重要性
这些公司的能源团队明白,时机是关键。尽管条款合适、电网可靠的长期固定价格合同仍然至关重要,但随着越来越多的买家采取行动以锁定供应量,这类合同变得数量有限且日益稀缺。
因此,后进者将处于更不利的地位。根据我们对受限亚洲电力市场进行的专有建模,与较早锁定产能的买家相比,他们可能面临高达30%至40%的保费。
具体的差距将因市场、合同期限、电网条件和项目可获得性而异,但趋势是明确的:延迟采购可能造成结构性的成本劣势。
最具前瞻性的买家甚至更进一步,他们采购可再生能源不仅是为了满足单个厂址的需求,更是将其作为覆盖整个区域业务或整个供应链的统一资产组合进行管理,以提升整体竞争力。
此举可能带来的成本节约是前所未有的:自战争开始以来,在某些国家,一份长期太阳能合同可以帮助企业将电力成本在电网电价的基础上削减约50%。
例如,根据我们的模型测算,三星在越南的制造业产业群部门已锁定了相较于国家电网20%至25%的成本节约。
丰田集团旗下的汽车零部件制造商JTEKT在日本也已在战前实现了比电网电价低40%的电力成本,此后这一差距只有进一步扩大。
等待的代价
有一种反对观点认为,能源冲击不会加速能源转型。
《金融时报》最近的一篇分析指出,随着各国政府重新依赖煤炭和核能,并专注于短期纾困措施,伊朗能源危机可能不会加速可再生能源的采用。
但这种观点忽略了当前情景下的博弈论。问题不在于一场危机会不会加速转型,而在于每个参与者选择承担哪种风险。
一家公司及早锁定了可再生能源电力。即使石油市场趋于平稳,在一个需求、电网成本、通货膨胀和地缘政治可能持续推高价格的世界里,这家公司仍然拥有更廉价、更稳定的电力。
另一家公司则选择等待。如果市场持续动荡,它将稍晚进入同一个市场——并且由于议价能力较弱,只能以更高的价格为同样的投入获得更少的项目。
在这场博弈中,等待并非中立行为。它是一场赌注,赌的是成本曲线将停止变动——而这永远不会发生。
对于像新加坡这样几乎完全依赖进口能源的开放型、贸易依赖型经济体而言,这场赌注越来越站不住脚。
一家公司进行规划、投资和维持就业的能力,取决于其各项投入的稳定性。而如今,能源是其中最不稳定的因素。
稀缺的不是解决方案,而是率先行动的意愿。
如今,不作为的代价可能比转型更高昂:那些将电力视为需要抢占的“头寸”而非待付账单的公司,将在未来十年中占据强势谈判地位,而其他公司则将付出更高昂的代价,并疑惑这场竞赛究竟是从何时开始的。
作者是Peak Energy的首席执行官,该公司是一家总部位于新加坡的独立发电商
* 修订说明:本文早期版本错误地记述了液化天然气价格的地理区域。
TRENDING NOW

Two Singapore-listed palm oil firms named in Greenpeace report on Indonesian plantation fires

Singapore Airlines flight returns to San Francisco after ‘unruly’ passenger incident

Singapore looking into which companies responsible for haze-causing fires: PM Wong
Deluge IPO 3.86 times subscribed ahead of SGX debut

