

黄金与股票为何同场狂欢
二者的繁荣息息相关,但其原因可能与你听说的不同。
本文由 AI 翻译,关键事实请以原文为准。
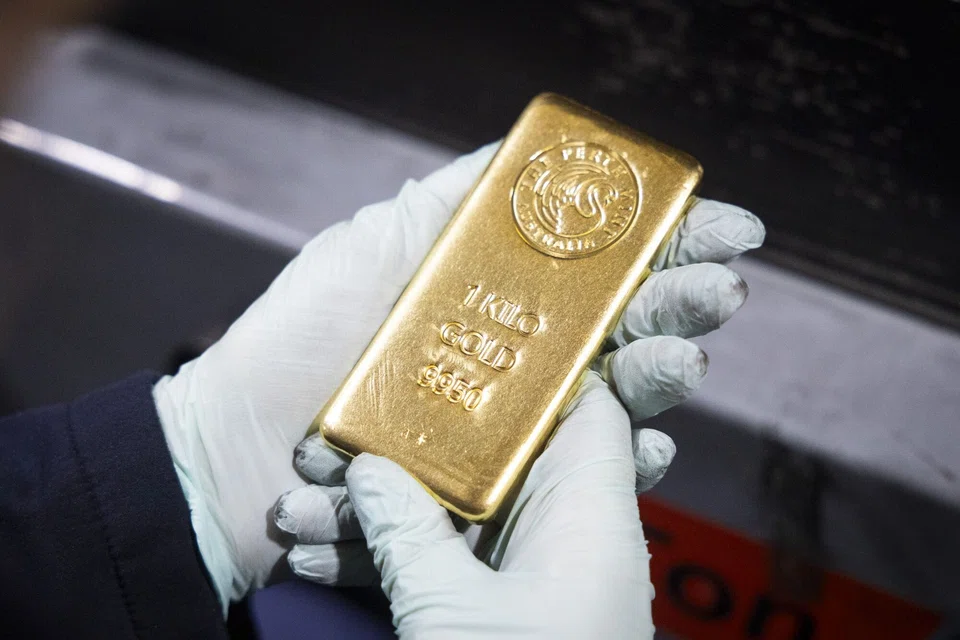
全球市场正在上演一幕奇异的景象。黄金市场仿佛回到了1979年那般狂热,而股市则像是重现了1999年的盛况。但这两个时代截然不同:前者以恶性通胀和地缘政治动荡为标志,后者则以互联网泡沫和相对平静为特征。
多数分析师认为,在股市新一轮繁荣之际,黄金飙升是因为投资者希望对冲日益加剧的政策不确定性,尤其是在美国。然而,这一理论意味着,全球投资者对认知失调有着非凡的容忍度——他们既全然接受人工智能驱动的美股乐观情绪,又秉持着与黄金相关的谨慎心态。这似乎也是一个奇怪的选择——在购买股票看跌期权等更直接的保护措施相对便宜的时候,为什么还要用黄金来对冲呢?
我认为,对于黄金与股票的“二重奏”还有另一种解释:巨大的流动性。各国政府和央行在疫情期间及之后推出了数万亿美元的刺激措施。其中大部分资金仍在金融体系中涌动,并持续推动包括股票和黄金在内的多种资产的动量交易。在此背景下,美国人持有的货币市场共同基金总额在疫情后激增,目前已达7.5万亿美元,比长期趋势水平高出超过1.5万亿美元。
尽管美联储(Federal Reserve)声称其政策是“温和紧缩”的,但事实是名义利率仍低于名义国内生产总值(GDP)的增长率,这使得金融环境保持宽松。各国政府也在“各尽其责”,以美国为首,其财政赤字在发达国家中最高。巨额赤字的另一面,就是私营部门的巨额盈余(正如卡莱茨基-列维方程所示)。
流动性也与人们的风险偏好有关。投资者对金融资产的上行空间越有信心,就越愿意将资金投入市场。近年来,美国家庭大幅增加了对股票和其他风险资产的投资敞口,因为政府和央行联合保护市场的阵线让他们变得更加大胆。
投资者已经习惯于一有风吹草动就期待政府出手相救。通过大幅降低风险溢价,政府的支持实际上打开了流动性的闸门。对于投资者而言,下行风险似乎得到了保护,而上行空间则不受限制。
超级金融化也在助推流动性。新型交易应用程序和各种新奇、基本免佣金的投资工具的普及,使任何人购买金融资产都变得更加容易,从而将流动性引入市场的各个角落。
“如今,我担心的是,再好的故事也可能被过多的资金所破坏。”
涌入的流动性有助于解释黄金和股价之间的新关联。从历史上看,二者之间的相关性为零。在1970年代的“淘金热”中,股市停滞不前;而在1990年代的股市繁荣期,金价则在下跌。现在,它们正乘着流动性的浪潮一同上涨。
我长期以来一直看好黄金,尤其是在2022年之后,当时美国通过对俄罗斯的制裁将美元武器化,外国央行开始购买黄金作为替代选择。如今,我担心的是,再好的故事也可能被过多的资金所破坏。购买黄金的主力已从各国央行转向黄金交易所交易基金(ETF)。今年,ETF在黄金需求中所占的份额增长了九倍,达到近20%。第三季度,流入黄金的ETF资金量创下了有史以来最高的季度纪录。
对于人工智能与黄金的这场狂欢,主流解释忽略了其他市场价格的信号。例如,认为黄金因担心“美元贬值”而上涨的观点从长远来看有其道理,但无法解释为何金价正经历自1979年以来表现最好的一年。近几个月,在黄金价格暴涨的同时,美元汇率一直保持平稳。
事实上,许多资产并未反映出类似1970年代的恐慌,包括对通胀的担忧。如果通胀是主要担忧,那么它应该反映在长期债券收益率和经典的通胀对冲工具上——例如通胀保值国债(TIPS)。但这种情况并未发生。债券市场的信号表明,投资者预计长期通胀率将保持在2.5%以下。
与此同时,白银和铂金等并非典型对冲工具的大宗商品价格也在飙升。与安全对冲工具截然相反的高风险资产也同样大幅上涨。这些资产包括杠杆ETF、未盈利的科技股以及低评级公司的债券。
美联储对资产价格的通胀视而不见。但如果传统的消费者价格通胀进一步加速,迫使央行收紧政策,那么最终可能会给许多人带来一个不愉快的意外。那些买入黄金作为对冲工具的投资者将会发现,它根本起不到对冲作用,因为届时黄金将与人工智能概念股一同下跌。 来源:英国《金融时报》
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Can Mark Shaw bring Singapore back to Orchard Road and the movies?

Ex-Sembcorp Marine CEO Wong Weng Sun acquitted of charges in Brazil corruption case
‘Under human control’: Xi urges AI safeguards at White House summit as Trump resists curbs

