

易于出租,难于出售:买家是否对新加坡的一居室公寓失去兴趣?
较低的入门价格和租金收益率支撑着需求,但退场前景取决于地点、户型和定价
本文由 AI 翻译,关键事实请以原文为准。
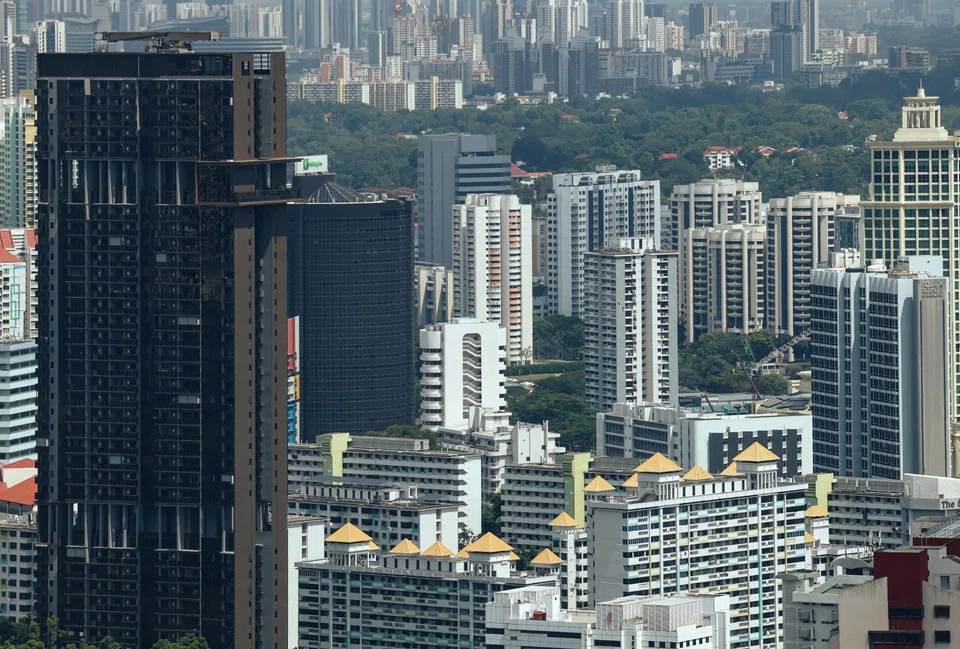
[新加坡] 一居室公寓单位通常被视为提供稳定收入的理想投资房地产,持续吸引着寻求以可负担价格进入私人住宅市场的租户和买家。但业内人士表示,希望出售的业主在转售市场面临着买家群体较小的现实。
或许是意识到买家概况正随着旨在抑制投资需求的更高印花税而改变,开发商开始在新项目中减少建造一居室单位。
值得注意的是,目前市场上的三个新项目:位于荷兰村的Amberwood、诺维娜的The Serra Residences,以及拥有1268个单位的大型项目Thomson Reserve,完全不提供一居室户型。
根据PropNex的数据,一居室单位的年度新推出销量从2010年至2015年间的年均1808套,下降到2016年至2020年间的1157套,然后在2021年至2025年间骤降至年均521套。转售市场则呈现相反趋势。年度转售交易量从2010年至2015年间的年均仅108套,跃升至2016年至2020年间的528套,然后在2021年至2025年间达到1023套。
同样,面积低于500平方英尺(sq ft)的住宅在转售交易中所占的份额从2010年的0.5%上升至今年迄今的6.6%,而其在新销售中的份额则从12.1%下降至2.5%。
PropNex使用面积低于500平方英尺的非有地私宅作为替代指标,因为来自市区重建局(URA)Realis数据库的“中止转让的申请”数据并未具体说明卧室数量。
PropNex首席执行官Kelvin Fong说:“这些趋势表明,虽然一居室单位在新推出市场中的地位已不那么突出,但随着这类单位进入转售市场,其转售活动的数量和相对份额都在增长。”
有兴趣的买家转向转售市场,是价格和收益率共同作用的结果。
面积较小的转售房地产价格普遍较低,让那些无力负担新项目或较大单位的买家更能负担得起。PropNex的数据显示,对于面积低于500平方英尺的非有地私宅,2026年转售单位的中位价为81万8000新元,而新销售单位的中位价接近137万新元。
有趣的是,数据还显示,组屋提升者正在转售市场购买一居室单位。从2025年1月到2026年10月,拥有组屋地址的买家占一居室转售交易的43.7%,而对于面积至少1000平方英尺的单位,这一比例为23.2%。
正如第一太平戴维斯(Savills)研究与咨询部执行董事Alan Cheong所说:“对投资者而言,吸引力往往在于数字。在比较了购置成本和可实现的租金后,(买家)可能会发现,转售单位提供的租金收益率高于新推出单位,而后者通常带有开发商的价格保费。
“此外,转售房地产可以立即产生收入。”
高力国际(Colliers)新加坡研究部主管Catherine He表示,对于卖家来说,一个关键挑战是与较大住宅相比,潜在买家群体更小。“一居室单位面临的买家群体比家庭型单位更窄,因此退场取决于定价。”
新指导原则
自2019年1月起,市区重建局的指导原则限制了中央区以外新非有地住宅开发项目中的小户型单位数量,采用平均单位面积85平方米(sq m)来计算最大住宅数量,或在九个指定区域内采用100平方米。
这些规定于2023年1月延伸至中央区,要求新开发项目中至少20%的单位净内部面积不小于70平方米。
同年6月,政府还统一了楼面面积的定义,将所有分层地段面积纳入总建筑面积计算,并从分层地段面积中排除了挑高空间(voids)。
高力国际的He表示:“现行规定使得高效设计非常小的单位变得更加困难。”与此同时,稀缺性可能有助于位置优越的现有单间公寓,但不太可能提振所有这类单位。
房龄较老或位置不佳的单位可能面临更严峻的市场。她补充说:“买家现在有更多选择,2026年政府售地计划(GLS)的正选名单上有约9320个单位,且有大量即将完工的项目。”
Realion集团首席研究员兼策略师Christine Sun表示,转售前景也取决于单位的面积和房龄。
Sun指出,2012年之前,一居室单位变得越来越小,那些“小户型”或“米奇老鼠”单位更难出租。她补充说,拥有较大开间或一居室单位的业主,可能会比拥有面积低于350平方英尺单位的业主更容易出售房产。
Realion集团首席研究员兼策略师Christine Sun表示,转售前景也取决于单位的面积和房龄。
Sun指出,2012年之前,一居室单位变得越来越小,那些“小户型”或“米奇老鼠”单位更难出租。她补充说,拥有较大开间或一居室单位的业主,可能会比拥有面积低于350平方英尺单位的业主更容易出售房产。
新加坡国立大学(国大)商学院房地产系的教务长讲席教授Sing Tien Foo表示,那些“户型效率低下、维护费高、剩余租期短或交通不便”的单位也可能难以找到买家。他补充说,拥有许多相同单位的开发项目会面临卖家之间的额外竞争。
近期的推出项目说明了开发商和买家对不同地点的一居室单位的看法。
在位于相邻的第23和24区规划区的郊区公寓Narra Residences和Tengah Garden Residences,开发商分别只规划了三个和六个一居室单位。根据SRI的数据,这两个项目的一居室单位都已售罄。
在传统上是强劲租赁市场的中央商业区,Newport Residences售出了其108个一居室单位中的89个,这占了该项目246个总单位的近一半。
与此同时,位于东海岸热门的Bayshore地区的Vela Bay售出了其27个一居室单位中的21个。
尽管如此,PropNex对2026年七个主要推出项目的一项分析指出,与较大单位相比,人们对一居室单位的兴趣较低。营销代理通常在新项目的预览期间收集支票作为购买意向书。
PropNex发现,一居室单位的购买意向书数量占可用供应量的80%,低于两居室单位的87%和三居室单位的112%。
租赁需求依然强劲
对于持房待售的业主来说,租赁需求继续缓冲持有成本。
SRI数据显示,非有地一居室住宅的租赁交易量增长了27.9%,从2023年上半年的8007宗增至2026年上半年的约10240宗。
根据第一太平戴维斯的Cheong的说法,已竣工一居室单位的总租金收益率可在3.5%至4.25%之间。因此,尽管房地产税和维护费会降低净回报,但在低利率环境下,收益率仍然“相对有吸引力”。
然而,来自共享居住(co-living)运营商日益激烈的竞争可能会限制租金增长。Cheong估计,市中心边缘的一居室单位月租通常为3500新元,而共享居住的一个房间租金为2000至2500新元。
高力国际的He表示,共享居住“更有可能限制一居室单位的租金增长,而不是取代它们”,因为一些租户寻求带家具的住所和灵活的租期。
Sing教授观察到,共享居住“在边缘地带构成竞争”,尤其是对年轻租户而言,但“一个独立的单位所提供的隐私和稳定性是共享住宿无法完全复制的”。
从长远来看,人口结构变化可能会支撑需求。PropNex引用的新加坡统计局(Singstat)数据显示,新加坡的单人居民家庭数量从2015年的14.6万户增长到2025年的24.79万户。
Cheong说,人口老龄化和结婚意愿下降可能会进一步增加单人家庭的数量,从而扩大自住业主的群体。
Cheong补充说:“市场动态最终可能会自我修正。如果一居室私人公寓的绝对价格相对于较大的组屋单位出现显著折价,可能会出现一个新的买家群体。”
“寻求换购较小面积住房的年长家庭,以及重视拥有私宅的单身人士,可能会越来越多地将一居室单位视为一个有吸引力且负担得起的住房选择。”
然而,对于准备出售的业主来说,这些需求驱动因素可能不足以抵消单个单位的缺点。
Sing教授解释说:“面积实用、有独立书房或灵活空间、储物空间高效,并且靠近地铁站、商业园、医院或大学的一居室单位,应该能保持相对较好的流动性。”
这位教授补充说:“市场更有可能回报功能性和地理位置。”“那些主要为提供低入门价格而设计,但面临快速功能性过时的单位,可能会面临更大的流动性不足和退场风险。”
TRENDING NOW
Singapore tech stocks plunge as Nasdaq bloodbath spills into region
S$3 billion money laundering case: Rare Pateks and Rolexes, diamond-covered Hermes and more head to auction
OCBC wealth clients turn defensive amid market volatility as Q3 profit rises 3%

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

