星狮地产信托下半年每单位派息增长2.6%,全年派息创历史新高
半年营收增长8.7%至2.23亿新元,此前为2.052亿新元
本文由 AI 翻译,关键事实请以原文为准。
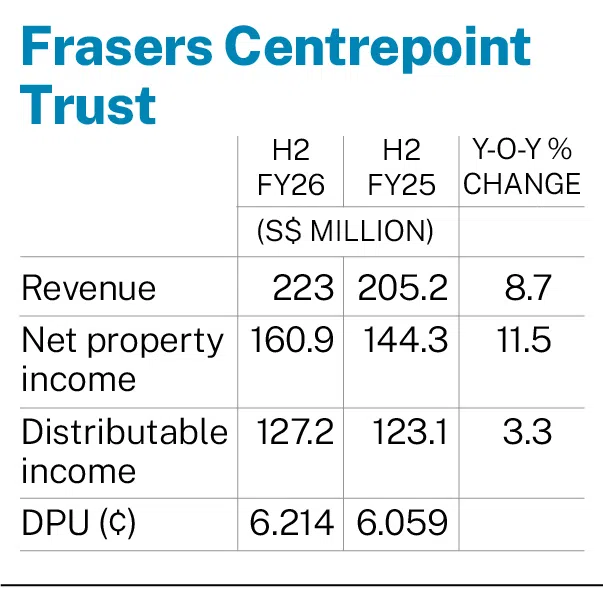
【新加坡】 星狮地产信托 (Frasers Centrepoint Trust, 简称FCT) 周四(10月22日)公布,截至9月30日的下半年每单位派息 (DPU) 为0.06214新元,较去年同期的0.06059新元增长2.6%。
这使全年每单位派息达到0.1235新元,创下历史新高。
下半年可派发收入增长3.3%至1.272亿新元,高于去年同期的1.231亿新元。
半年营收增长8.7%至2.23亿新元,高于此前的2.052亿新元。
2026财年下半年的净房地产收入 (NPI) 增长11.5%至1.609亿新元,高于去年同期的1.443亿新元。
营收和净房地产收入的增长主要得益于2025年5月收购的纳福城南翼 (Northpoint City South Wing)的贡献,以及大部分商场续租租金的上涨。

全年来看,可派发收入同比增长8.2%至2.522亿新元。营收同比增长14.2%至4.449亿新元,而净房地产收入同比增长15.7%至3.217亿新元。
星狮地产信托管理公司总裁Richard Ng表示,该信托2026财年的业绩得益于稳健的运营指标、资本循环策略以及资产增值计划 (AEI)。
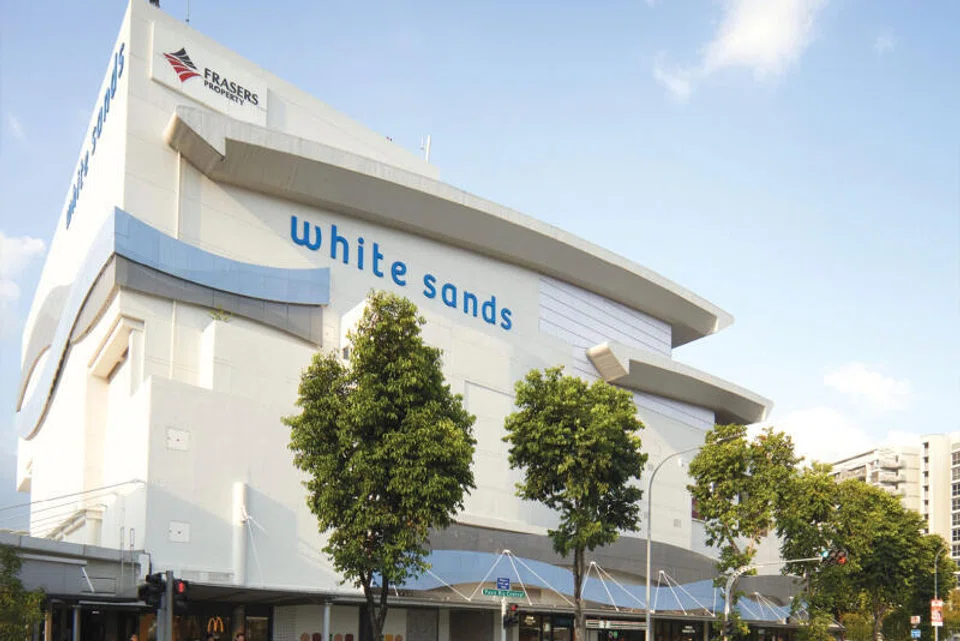
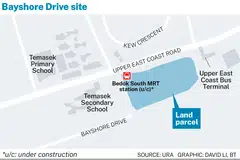
他表示,以4.67亿新元出售白沙购物中心为星狮地产信托创造了债务空间,可将部分收益再投资于百汇通道(Bayshore Drive)地段的联合开发项目,这提供了新的增长动力和未来潜在的收购机会。
该信托也于9月完成了对后港购物中心 (Hougang Mall) 的翻新工程,承诺租用率达99.7%,投资回报率约为8%。
Nex购物中心资产增值计划的第一阶段定于2026年底完成,目前已实现98%的预租率。第二阶段将于2027年1月开始,预计于2028年第一季度完成。
长堤坊 (Causeway Point) 的翻新工程预计将于2027年第二季度开始。
截至9月30日,总杠杆率从6月30日的40.4%降至38.7%。在财政年度结束后,用出售白沙购物中心的收益偿还借款后,负债率将降至36.8%。
集团的短期借款从4.04亿新元降至1.11亿新元。2026财年第四季度的平均借贷成本为3.1%,全年成本为3.2%,低于2025财年的3.8%。截至9月底,利息覆盖率提高至4.37倍。
该信托的管理人预计,新加坡的市郊零售市场将保持韧性,积极的供需动态将通过稳健的租金调升率和高承诺租用率,支撑每单位派息的内生增长。
截至9月底,星狮地产信托的零售资产组合承诺租用率达99.7%,而2026财年的平均租金调升率为6.6%。客流量和租户销售额同比分别增长1.8%和1.3%。平均租用成本基本稳定在16.3%,为租金增长提供了空间。
Jefferies分析师Geraldine Wong和Wilson Ng预计,随着柔佛-新加坡捷运系统 (RTS) 连线于2027年2月投入运营,新加坡的零售业增长将在2027年放缓。
他们表示:“在捷运系统开通后,跨境零售额流失预计将增加3%至4%,这与SG60政府消费券的逐步取消相重叠。整体租户销售额可能继续放缓,但会受到未来几年新增零售供应缺乏的支撑。”
因此,Jefferies预计疲软的零售环境和资产增值计划带来的中断将抑制短期增长。
截至9月底,按净可出租面积计算,星狮地产信托的加权平均租约到期期限为1.8年;按租金总收入计算则为1.7年。
在2026财年,该信托为其商场引入了107个新品牌,包括韩国冰淇淋品牌Tofu G以及Setirom和2nd Street等时尚零售商。
星狮地产信托的下半年派息将在10月30日股权登记截止后,于11月27日支付。
业绩发布后,截至上午10时58分,星狮地产信托的单位价格上涨1.5%或0.03新元,至2.09新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.