

供应增加,预计2026年组屋转售价将小幅增长
分析师预测,建屋发展局组屋的转售价格将上涨1%至5%
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 由于新供应充足且需求降温抑制了组屋价格,公共住房市场明年的转售价格可能将实现温和增长。
分析师预测,在今年市场大幅放缓后,建屋发展局(Housing & Development Board, HDB)组屋的转售价格可能上涨1%至5%。
继2024年大幅上涨9.7%之后,2025年首九个月的组屋转售价格上涨了2.9%。而2023年的价格涨幅为4.9%。
在市场降温的背景下,尽管百万组屋交易仍只占整体转售活动的一小部分,但随着一些备受欢迎的项目进入二手市场,预计这类交易将继续呈上升趋势。
Realion (OrangeTee & ETC) 首席研究员 Christine Sun 表示,第三季度价格微升0.4%,是五年来最慢的增速;今年首九个月的价格涨幅为2.9%,而2024年和2023年同期的涨幅分别为6.9%和3.8%。
Sun 指出,需求被分流至预购组屋(Build-To-Order, BTO)市场。2025年,通过三次BTO和剩余组屋销售(Sale of Balance Flats, SBF)活动,共推出了超过3万个新单位,吸引了约10万名申请者,这是三年来的高点,而2023年和2024年的申请者分别为8万人和8.2万人。
Huttons Asia 数据分析高级总监 Lee Sze Teck 表示,建屋局在2021年至2025年期间共推出了102,433个BTO组屋,平均每年20,487个。其中,2025年推出的组屋中有近28%的等候时间为三年或更短。
这与2011年至2014年的供应水平相似,当时共推出了100,174个单位。他补充道:“当时建屋局增加BTO供应后,转售价格从2013年到2019年有所回落。有初步迹象显示,转售价格的增长速度在2025年第四季度开始放缓。”
Lee 表示,转售市场上满足其最低居住年限(minimum occupation period, MOP)的组屋供应量也创下十年来新低,预计今年为8000个,低于去年的11,952个。MOP组屋供应量减少是价格涨幅较小的部分原因,因为较新的组屋对建屋局转售价格指数的影响较小。
他补充说,政策调整也缓解了转售市场的需求。从2024年10月起,单身人士可以在全国范围内购买两房式灵活BTO组屋,与父母同住或住在附近的申请者将享有优先权。同时,第二次购屋家庭的配额也增加了五个百分点。
鉴于这些因素,分析师预计2025年转售价格将录得3%至4.5%的增长。
成熟市镇的表现继续优于非成熟市镇。PropNex 的数据显示,截至11月24日,成熟市镇的平均转售价格为703,563新元,同比增长7%;非成熟市镇的平均转售价格为615,696新元,同比增长5%。
但 PropNex 首席执行官 Kelvin Fong 表示,非成熟市镇的转售价格近年来已迎头赶上。平均转售价格差距已缩小至“百分之十几的水平”,而在2018年和2017年,这一差距分别为24%和22%。
ERA Singapore 的主要执行员 Eugene Lim 表示,较新的组屋推动了价格增长。在2025年首九个月,屋龄15年及以下的单位价格上涨了4.3%,而屋龄16至25年的单位价格上涨了6.2%。
Lim 说,较旧组屋的价格增长则较为温和,因为买家对屋契递减和选择性整体重建计划(Selective En bloc Redevelopment Scheme)的终止仍持谨慎态度。旧组屋价值的不确定性使买家更加谨慎,导致更大的价格阻力。
百万组屋现象
在整体市场放缓的背景下,百万组屋的数量今年继续增加。
SRX 和 99.co 的初步估计数据显示,11月份有120个组屋以至少100万新元的价格售出,高于10月份的87个。
Fong 表示,这类交易通常是地理位置优越、靠近市区、交通便利且剩余屋契长的组屋,与附近的私人公寓相比,这些组屋既具吸引力又价格实惠。
他补充道,以 Bukit Merah 为例,在截至11月24日的一年里,面积在100至119平方米的百万组屋平均价格约为120万新元,低于同等面积新公寓340万新元的平均价格,也低于该地区转售公寓230万新元的平均价格。
Huttons 的 Lee 预测,2025年将录得1550宗百万组屋交易,比2024年增加近50%。其中,近期满足MOP且屋龄在10年以下的市中心组屋占了这些交易的32%。
“由于买家在中心地带寻找没有转售限制的较新BTO组屋,这些单位备受追捧。这些组屋可能在价格方面设立了基准,并形成了屋主对售价的期望,从而产生了雪球效应。”
即便如此,平均价格似乎已趋于平稳。Lee 表示,2025年百万组屋的估计均价为114万新元,仅略高于2024年的112万新元。“与2024年出现数个基准价格相比,今年创下的基准价格数量较少,这表明买家存在一定的价格抗性。”
ERA 的 Lim 表示,这类交易在整个转售市场中仍占少数,仅占2025年前10个月21,412宗交易的6%。相比之下,约20.6%的交易价格在75万至100万新元之间,而超过70%的交易价格低于75万新元。
BTO抽签效应依然强劲
BTO的抽签效应依然存在。Huttons 的 Lee 表示,并非所有刚满足MOP的组屋都能卖到100万新元,但大多数都获得了可观的转售收益。“几乎所有BTO屋主都能获得巨大利润。非成熟市镇的组屋屋主甚至可能以从建屋局购买价格的两倍出售。”
他补充说,像 Kallang/Whampoa、Toa Payoh 和 Queenstown 这样的中心地带市镇表现突出,许多组屋以超过100万新元的价格转售,尽管它们在建屋局的购买价格也较高。
Fong 表示,以 Kallang/Whampoa 的 St George’s Towers 为例,截至11月24日,有33个四房式单位以至少100万新元的价格售出,平均转售价约为112万新元。他指出,其最初的BTO价格在45万9000新元至57万4000新元之间,这意味着卖家可能赚取了约60万新元的利润。
以往在黄金地段、较新或设计精良的项目中出现的亮眼销售成绩,为价格预期定下了基调。
Lee 说,The Pinnacle @ Duxton 是2015年首个售价达到至少100万新元的BTO项目。后来的屋主将其作为基准,产生了雪球效应,强化了高价预期。
Fong 补充说,抽签效应会影响买家行为,因为申请者会追逐意外之财的期望,导致某些位置优越的BTO项目需求异常火爆。
这也会在卖家挂牌出售组屋时抬高其价格预期,而买家则可能对负担能力感到焦虑。“由于近期的交易是决定房产价值的一个因素,因此抽签效应可能会潜在地影响附近其他转售组屋的价格。”
为了抑制这种效应,政府为Plus组屋和Prime组屋引入了更严格的转售规定,包括10年的MOP和津贴回收。
ERA 的 Lim 指出,虽然这些措施有助于抑制转售价格,但当第一批Plus或Prime项目达到其MOP时,如果需求依然强劲,它们的稀缺性和优越属性仍可能支撑更高的现金溢价(cash-over-valuation)水平和转售价格。
Fong 表示,新的组屋类别可能会削弱但不会消除抽签效应,津贴回收的影响将取决于市场状况。而10年的MOP可能会造成被压抑的需求,从而支撑价格。
热点地区
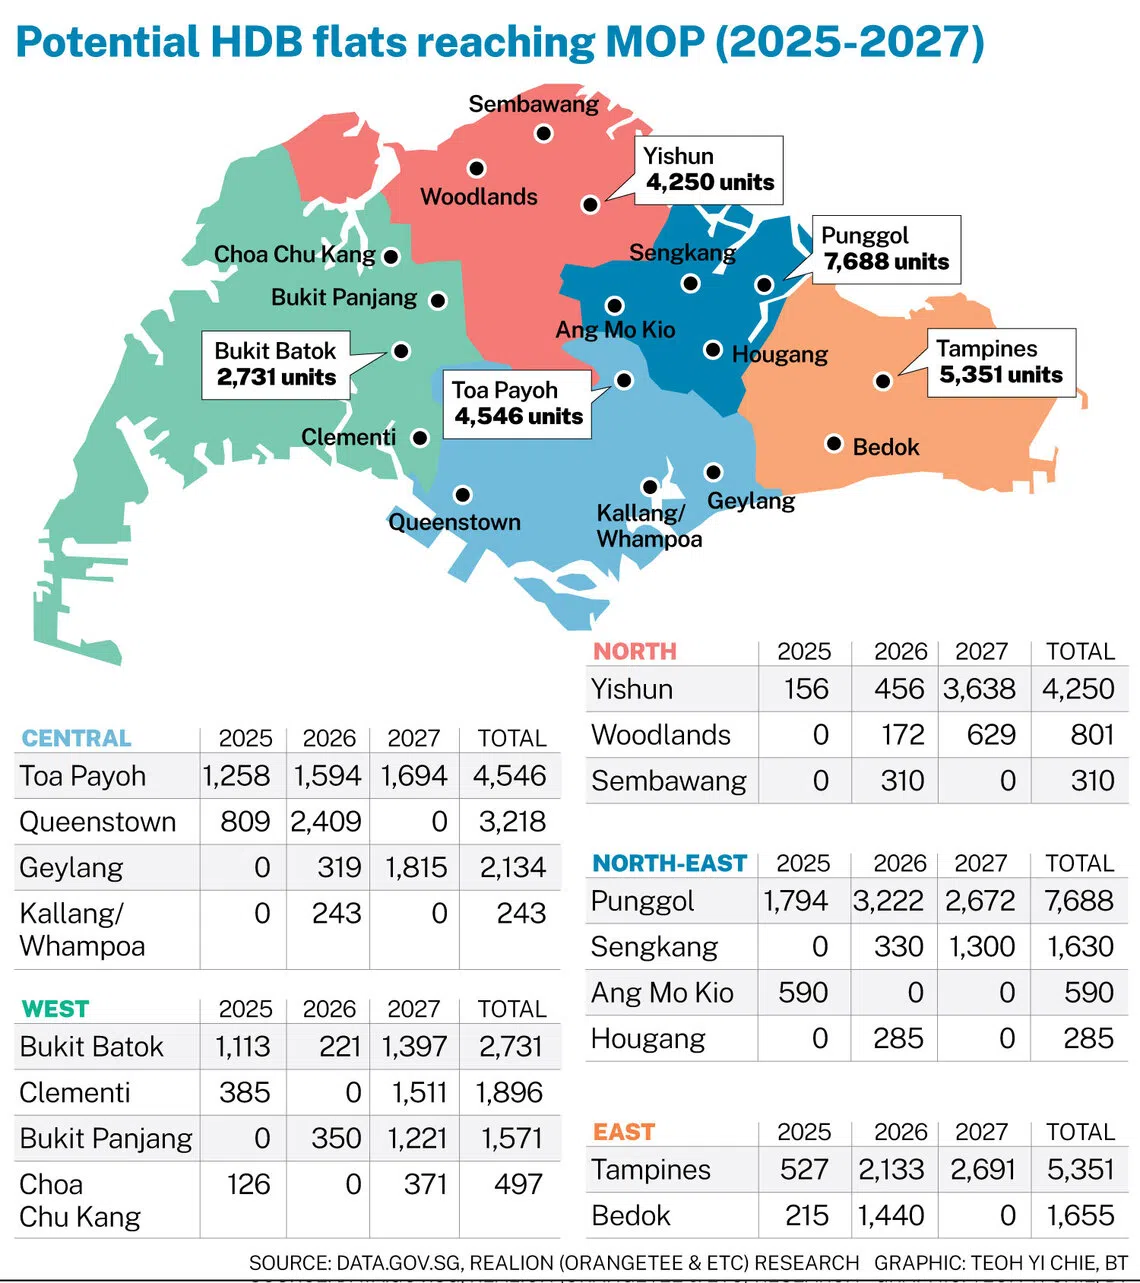
Sun 表示,2026年满足MOP的组屋供应量将增加一倍以上,达到13,484个。供应量将在2027年进一步增至18,939个,2028年增至21,393个,2026年至2028年总计近54,000个,远超2023年至2025年估计的34,000个。
Sun 指出,特别是在2026年,将有超过8,100个位于成熟市镇的组屋达到其MOP,这是十年来的最高水平,占所有MOP单位的60%。因此,预计这些市镇将出现更多高价交易。
ERA 的 Lim 表示,2026年达到MOP的组屋数量最多的市镇包括 Punggol(3,222个)、Queenstown(2,405个)和 Toa Payoh(2,133个),他预计由于需求强劲,热门市镇的百万组屋交易将会增加。
另一方面,Sun 表示,来自新组屋的竞争供应预计将加剧。过去三年,BTO和SBF的参与度有所上升,自2021年以来已推出超过30,000个Plus和Prime组屋,并预计在 Mount Pleasant、大南部濒水区(Greater Southern Waterfront)和 Bayshore 等理想的新镇区推出更多。这些可能会将买家从黄金地段的转售组屋分流出去。
Sun 表示,政策变化可能进一步重塑购房模式。政府正在考虑提高BTO的收入顶限,估计夫妇和家庭的收入顶限将从14,000新元提高到16,000新元,单身人士的收入顶限将从7,000新元提高到8,000新元。
她补充说,这将扩大符合BTO资格的买家群体,并允许收入较高的家庭购买更大、更贵的新组屋,这可能会将需求从较大的转售单位中吸引走。






