

新加坡第三季度办公空间净需求翻倍,中央区租金上涨0.8%
775,000平方英尺的供应量减少,也助推全岛空置率降至10%
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】今年第三季度,新加坡全岛办公空间净需求达到182,986平方英尺(sq ft),高于上一季度的86,111平方英尺,使得今年首九个月的总需求量达到近549,000平方英尺。
这是自2023年首九个月录得796,529平方英尺以来的最佳同期表现。
根据房地产顾问对市区重建局(Urban Redevelopment Authority, URA)于周五(10月23日)发布的数据的分析,2026年首九个月的净需求(即已占用空间的变化)已经超过了2025年全年的96,875平方英尺。
强劲的需求来自专业服务、科技(包括人工智能)以及金融服务(包括保险公司)等行业。
在净需求飙升的同时,2026年第三季度的净供应量(即可用办公空间的变化)却减少了约775,000平方英尺。
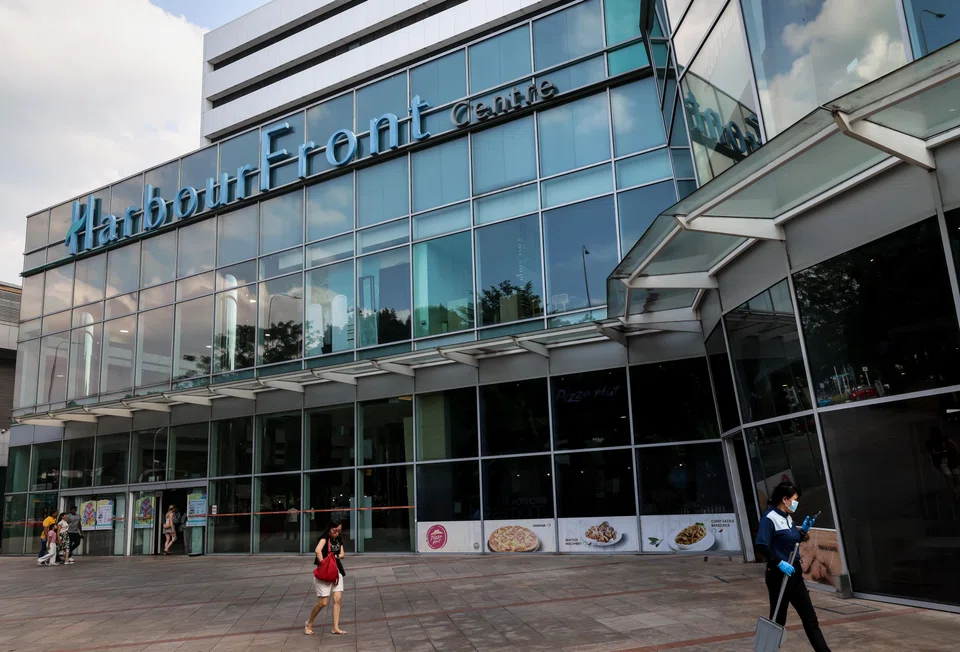
CBRE表示,供应量的萎缩很可能与HarbourFront Centre和79 Anson的重建项目导致办公空间退出市场有关。
Cushman & Wakefield(C&W)的新加坡及东南亚研究部主管Wong Xian Yang总结道:“正向的净需求和萎缩的供应量相结合,将全岛办公空间空置率从上一季度末的11%推低至2026年第三季度末的10%,创下自2024年第一季度以来的最低水平。”
第三季度强劲的办公空间需求集中在市中心核心规划区(Downtown Core),该区域包括滨海湾(Marina Bay)、莱佛士坊(Raffles Place)、珊顿道(Shenton Way)、安顺路(Anson Road)和部分美芝路(Beach Road)等地。
Wong指出,2026年第三季度,该区域录得96,875平方英尺的净需求,约占2026年第三季度全岛净需求182,986平方英尺的53%。
他补充道:“这标志着市中心核心区连续第六个季度录得正净需求,这很可能是受到邵氏大厦(Shaw Tower)和吉宝南中心(Keppel South Central)等新开发项目吸纳量增加的支撑,尤其是来自科技行业的租户。”
Newmark新加坡租赁部主管June Chua强调,市中心核心区的私营办公楼空置率从2026年第二季度末的9.9%收紧至2026年第三季度末的9.4%。
她表示:“随着邵氏大厦等近期完工建筑的空间被逐渐吸纳,加上甲级办公空间供应紧张,市中心核心区的空置率已开始企稳并小幅下降。”
市区重建局的最新数据还显示,2026年第三季度新加坡中央区的办公楼租金环比上涨0.8%。这与第二季度的环比增幅相同。
Newmark在深入分析市区重建局的数据后指出,覆盖市区内较优质办公楼的甲类(Category 1)办公楼月租金中位数在2026年第三季度环比上涨0.8%,至每平方英尺(psf)12.80新元。
与2025年第三季度的11.54新元每平方英尺相比,同比增长了10.9%。该分析基于面积介于5,382平方英尺至10,764平方英尺的租赁合同。
在相同的租赁面积范围内,乙类(Category 2)办公楼——即指新加坡除甲类以外的其余办公空间——的租金中位数在2026年第三季度环比上涨7.8%,至每平方英尺8.30新元。与2025年第三季度的7.87新元每平方英尺相比,同比增长了5.5%。
Newmark的Chua观察到,由于2028年前新增供应有限,寻求在中央商业区(Central Business District, CBD)核心地带租赁空间的大型租户将面临更少的选择。
2027年后市场将如何发展?
Chua补充道:“即将推出的One Comcentre等开发项目,加上改善的交通网络,可能会巩固中央商业区核心地带以外的既有办公中心,为租户提供更多选择,使这些地点成为传统中央商业区地址的更有力替代方案。”
CBRE Research表示,尽管人工智能公司在第三季度表现突出,但在首九个月里,金融服务业的租户仍然是新加坡办公楼租赁需求的最大来源。
Song指出,继邵氏大厦(Shaw Tower)于2026年第二季度完工后,中央商业区下一个值得关注的新增供应将是2027年的Newport Tower。
她补充说:“由于近期新增供应有限,租户们正越来越多地将目标锁定在预计于2028年及之后完工的项目,包括One Comcentre、The Clifford和The Skywaters。”
C&W的Wong也表达了类似的看法:“市场活动表明,租户正在为未来的空间需求进行规划,据报道,One Comcentre、The Clifford和Union Square Central等开发项目在完工前就已吸引了租赁兴趣。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






